Imposte sulla vendita dell’auto: il ricavo è imponibile?
Auto venduta da privato, niente imposte? Di solito sì. Quando il ricavo resta esente, come conta l’auto nella dichiarazione d’imposta e quando la compravendita diventa commercio professionale.
In breve
- Vendita privata: il ricavo non è reddito, un utile è esente (art. 16 cpv. 3 LIFD).
- Nella dichiarazione l’auto conta solo nella sostanza, stimata secondo le regole cantonali.
- Chi commercia sistematicamente con utile è considerato indipendente: imposta sul reddito e AVS.
Chi vende la propria auto se lo chiede al più tardi quando compila la prossima dichiarazione d’imposta: devo pagare le imposte sul ricavo? Per i privati la risposta è quasi sempre no. Le imposte sulla vendita dell’auto diventano un tema solo se commerci regolarmente, se l’auto è un’auto aziendale o se si tratta dell’imposta sulla sostanza. Questa guida mette ordine tra i casi. È un’informazione generale e non sostituisce una consulenza fiscale; nel caso concreto ti informano l’amministrazione fiscale del tuo cantone o una fiduciaria.
Vendita privata: il ricavo non è reddito
Quello che ricevi per la tua auto privata non è né un salario né un rendimento, ma il controvalore di una cosa che ti apparteneva già. Un utile che ne derivasse sarebbe un utile in capitale privato, e questo è esente da imposta. Per l’imposta federale diretta lo stabilisce l’art. 16 cpv. 3 LIFD, per le imposte cantonali e comunali la legge sull’armonizzazione delle imposte dirette, che esenta gli utili in capitale sulla sostanza privata mobiliare (art. 7 cpv. 4 lett. b LAID).
Di solito la domanda non si pone nemmeno, perché un’auto perde valore e ricevi meno di quanto hai pagato. Questa perdita non la puoi dedurre: è il rovescio della medaglia dell’esenzione. Un vero utile è raro, per esempio con un’auto d’epoca o un pezzo da collezione ricercato. Anche questo resta esente, finché non commerci a titolo professionale.
Imposte sulla vendita dell’auto: panoramica per situazione
| Situazione | Conseguenza fiscale |
|---|---|
| auto privata venduta sotto il prezzo d’acquisto | nessuna imposta, perdita non deducibile |
| auto privata venduta con utile | utile in capitale esente da imposta |
| compravendita regolare a scopo di lucro | imposta sul reddito e AVS sull’utile |
| auto nella sostanza commerciale | imponibile l’utile oltre il valore contabile, deducibile la perdita |
| auto aziendale di un’impresa assoggettata all’IVA | IVA sul prezzo di vendita |
| auto ancora in tuo possesso il 31 dicembre | conta nella sostanza con il suo valore fiscale |
| targhe riconsegnate | imposta di circolazione rimborsata pro rata |
Quando le vendite diventano commercio professionale
È esente solo l’utile derivante dall’amministrazione della propria sostanza privata. Chi compra auto in modo sistematico per rivenderle con un utile esercita un’attività lucrativa indipendente, anche se si tratta solo di un’attività accessoria. La legge non indica un numero fisso di auto all’anno; le autorità valutano il quadro complessivo. Il dossier Informazioni fiscali dell’Amministrazione federale delle contribuzioni cita queste caratteristiche:
- impiego di lavoro e capitale
- organizzazione liberamente scelta, per conto proprio e a proprio rischio
- scopo di lucro
- durata e sistematicità
- partecipazione visibile al mercato, per esempio con annunci pubblicati di continuo
Le conseguenze: l’utile è reddito da attività lucrativa indipendente (art. 18 LIFD) e su di esso sono dovuti i contributi AVS/AI/IPG (art. 17 OAVS). Da CHF 100’000 di cifra d’affari annua si aggiunge l’assoggettamento all’IVA (art. 10 LIVA). In compenso costi e perdite sono deducibili. Chi sostituisce l’auto di famiglia con una nuova ne è molto lontano. Chi ogni anno sistema diverse auto d’occasione e le mette in vendita con annunci fa meglio a chiarire la sua situazione con l’autorità fiscale e con la cassa di compensazione.
Quanto vale la tua auto?
Ricevi in pochi minuti un’offerta gratuita e senza impegno.
Vendere un’auto aziendale: valore contabile e IVA
Se l’auto fa parte della sostanza commerciale di una persona con attività lucrativa indipendente, vale il contrario della vendita privata: gli utili in capitale sono imponibili (art. 18 cpv. 2 LIFD). Come utile conta la differenza tra prezzo di vendita e valore contabile. Se l’auto è stata ammortizzata molto, può quindi nascere un utile imponibile anche se la vendi molto al di sotto del prezzo da nuovo. Se il prezzo è inferiore al valore contabile, la perdita è deducibile.
In caso di uso misto decide l’uso preponderante: se l’auto serve per più della metà all’attività commerciale, fa parte interamente della sostanza commerciale. Se la trasferisci nella sostanza privata, l’operazione è trattata come una vendita al valore venale.
IVA sull’auto aziendale
Se la tua impresa è assoggettata all’IVA, la vendita di un’auto aziendale è una fornitura imponibile: sul prezzo di vendita va di principio conteggiata l’IVA all’aliquota normale dell’8,1 per cento (art. 18 e 25 LIVA). Fanno eccezione i veicoli utilizzati esclusivamente per prestazioni escluse dall’imposta. In una SA o in una Sagl l’utile contabile confluisce nell’utile della società.
Consiglio
Con un’auto aziendale, prima della vendita conviene dare un’occhiata alla contabilità: il valore contabile decide se nasce un utile imponibile o una perdita deducibile.
L’auto nella dichiarazione d’imposta: solo nella sostanza
L’imposta sulla sostanza la riscuotono solo i cantoni e i comuni, non la Confederazione. Fa stato la situazione alla fine del periodo fiscale (art. 17 LAID): se il 31 dicembre l’auto è ancora tua, figura nella dichiarazione tra la sostanza. Se l’hai venduta prima, al suo posto figura il denaro sul conto. Le suppellettili domestiche sono esenti, ma un’auto non ne fa parte. Un’auto in leasing non la dichiari, perché non è tua.
Come stimano Zurigo, Berna e Argovia
Come viene stimata un’auto privata lo stabilisce ogni cantone. Tre esempi dalle istruzioni per la dichiarazione d’imposta 2025:
- Nel Canton Zurigo indichi il valore venale attuale. Come regola vale una riduzione di valore del 40 per cento del valore residuo all’anno.
- Il Canton Berna calcola automaticamente il valore fiscale in base all’anno e al prezzo d’acquisto.
- Il Canton Argovia calcola in percentuale del prezzo di catalogo, a scaglioni secondo l’anno della prima messa in circolazione.
| Anno | Berna: del prezzo d’acquisto | Argovia: del prezzo di catalogo |
|---|---|---|
| nel primo anno | 65 % | 70 % |
| 1 anno dopo | 42 % | 50 % |
| 2 anni dopo | 27 % | 35 % |
| 3 anni dopo | 18 % | 25 % |
| 4 anni dopo | 12 % | 15 % |
| 5 anni dopo | 8 % | 10 % |
| 6 anni dopo | 5 % | 5 % |
| da 7 anni in poi | 0 % | 0 % |
Il primo anno è, a Berna, l’anno dell’acquisto, in Argovia l’anno della prima messa in circolazione. Nessuna delle due scale vale per i veicoli d’amatore e le auto d’epoca; questi veicoli si dichiarano separatamente, in Argovia espressamente al valore venale.
Cosa cambia la vendita nella sostanza
Il valore fiscale è spesso inferiore al valore di mercato. Esempio con cifre ipotetiche arrotondate: un’auto che hai comprato otto anni fa ha a Berna un valore fiscale pari a zero. Se la vendi per CHF 8’000, la tua sostanza dichiarata aumenta di questo importo, purché il 31 dicembre il denaro sia ancora sul conto. Questo fa scattare un’imposta solo se la tua sostanza complessiva supera i limiti di esenzione cantonali. A Zurigo, per esempio, per le persone sole l’imposizione inizia solo da CHF 80’000 di sostanza imponibile.
Quanto vale la tua auto sul mercato lo mostra la guida sulla valutazione gratuita dell’auto.
Soldi indietro: imposta di circolazione e premio assicurativo
Dopo la vendita ti vengono restituiti due importi, e nessuno dei due ha a che fare con la dichiarazione d’imposta. L’imposta di circolazione compete ai cantoni (art. 105 LCStr) e si paga in anticipo. Se riconsegni le targhe, la Sezione della circolazione fa il conteggio. Nel Canton Berna, per esempio, le imposte di circolazione pagate vengono rimborsate pro rata. Fa stato il giorno in cui le targhe arrivano all’ufficio, e un credito viene prima compensato con le fatture aperte.
La procedura la descrive la guida Annullare l’immatricolazione dopo la vendita. Il premio assicurativo pagato in eccesso te lo rimborsa l’assicuratore; come richiederlo lo trovi nell’articolo Disdire l’assicurazione auto dopo la vendita.
Queste imposte non sono dovute nella vendita privata
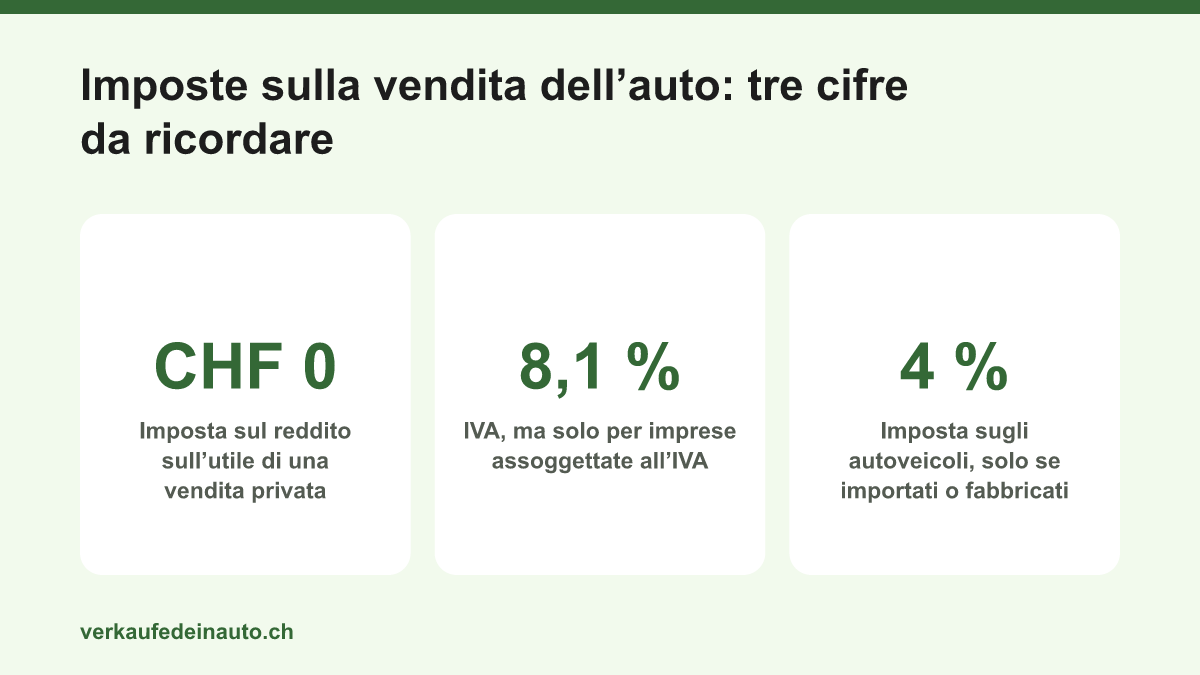
- IVA: è assoggettato solo chi gestisce un’impresa (art. 10 LIVA). Come privato non fatturi l’IVA.
- Imposta sugli autoveicoli: la Confederazione riscuote il 4 per cento sulle auto, ma solo all’importazione e alla fabbricazione in Svizzera (art. 9 e 13 LIAut). Una vendita all’interno della Svizzera non la fa scattare.
Per le imposte non importa se pubblichi un annuncio da privato o vendi a un’azienda di acquisto auto: per i privati il ricavo resta esente. La differenza sta nell’impegno. verkaufedeinauto.ch ti fa un’offerta fissa in base ai tuoi dati e alle tue foto, paga alla consegna con bonifico istantaneo (Instant Payment) e si occupa dell’annullamento dell’immatricolazione presso la Sezione della circolazione. Richiedi qui un’offerta gratuita e non vincolante.
Domande frequenti
Devo indicare la vendita dell’auto nella dichiarazione d’imposta?
Come reddito no. Il ricavo dalla vendita della tua auto privata non è un reddito imponibile e non lo indichi da nessuna parte come entrata. La vendita si vede solo nella sostanza: l’auto non figura più tra la sostanza, ma in compenso il saldo del tuo conto al 31 dicembre è più alto. Conserva il contratto di compravendita. Con esso documenti l’aumento sul conto, se l’autorità fiscale fa domande.
Quante auto posso vendere da privato ogni anno?
La legge non prevede un limite fisso. Decisivo è se amministri la tua sostanza o commerci in modo sistematico a scopo di lucro. Chi sostituisce la propria auto e magari la seconda auto della famiglia resta in ambito privato. Chi compra auto per rivenderle, impiega a questo scopo lavoro e capitale e si presenta sul mercato, è presto considerato un lavoratore indipendente. Per un’attività accessoria fino a CHF 2’500 all’anno i contributi AVS vengono riscossi solo su richiesta (art. 19 OAVS); l’utile resta comunque imponibile.
Se vendo a un commerciante devo chiedere l’IVA?
No, se vendi come privato. È assoggettato all’IVA solo chi gestisce un’impresa, e anche questo solo da CHF 100’000 di cifra d’affari annua. Il prezzo pattuito è per te l’importo finale; non emetti una fattura con l’IVA. Diverso è il caso di un’auto aziendale di un’impresa assoggettata: lì la vendita è di principio soggetta all’IVA all’aliquota normale dell’8,1 per cento, e l’importo va nel rendiconto IVA.
L’utile dalla vendita di un’auto d’epoca è esente da imposta?
Sì, finché l’auto d’epoca fa parte della tua sostanza privata e non commerci a titolo professionale. In tal caso l’utile è un utile in capitale privato esente da imposta (art. 16 cpv. 3 LIFD). Attenzione all’imposta sulla sostanza: i veicoli d’amatore non rientrano nelle tabelle forfettarie dei cantoni, ma si dichiarano separatamente, in Argovia per esempio al valore venale. Chi compra regolarmente auto da collezione, le restaura e le rivende con un utile rischia di essere classificato come lavoratore indipendente.
Posso dedurre dalle imposte la perdita di valore della mia auto?
Con un’auto privata no. Una perdita nella vendita di sostanza privata non ha rilevanza fiscale, così come un utile sarebbe esente. Gli ammortamenti sono possibili solo sulla sostanza commerciale. Una cosa diversa è la deduzione delle spese di trasporto tra domicilio e luogo di lavoro: nella dichiarazione d’imposta segue regole proprie e non ha nulla a che fare con la vendita.
Fonti
- Legge federale sull’imposta federale diretta (LIFD, RS 642.11), art. 16 e 18
- AFC/CSI, Dossier Informazioni fiscali: imposizione dell’attività lucrativa indipendente (PDF, in tedesco)
- Cantone di Zurigo: informazioni fiscali per privati (veicolo a motore, leasing, sostanza; in tedesco)
- Cantone di Berna: istruzioni per la dichiarazione d’imposta 2025, veicoli (in tedesco)
- Cantone di Argovia: istruzioni per la dichiarazione d’imposta 2025, cifra 20.5 veicoli privati (PDF, in tedesco)
- Cantone di Berna, Ufficio della circolazione stradale e della navigazione: disdire e depositare le targhe (in tedesco)