Casco totale o parziale? Come ottimizzare la tua assicurazione auto
Più la tua auto è vecchia, meno paga la casco in caso di sinistro. Quando conviene la casco totale, cosa copre la casco parziale e come riduci il premio dell’assicurazione.
In breve
- La RC è obbligatoria, la casco è facoltativa, a meno che non la esiga un contratto di leasing.
- La casco paga al massimo il valore attuale: con gli anni l’utilità cala, il premio quasi no.
- Leve: adeguare la copertura, franchigia, chilometri, garage convenzionato, confronto offerte.
Casco totale o parziale: questa domanda non si pone solo quando stipuli l’assicurazione, ma di nuovo ogni anno. La tua auto perde valore, ma il premio non scende allo stesso ritmo. A un certo punto paghi per una copertura che in caso di sinistro versa ormai poco. Questa guida mostra cosa coprono responsabilità civile, casco parziale e casco totale, quale copertura è adatta all’età e al valore della tua auto e come ridurre il premio senza risparmiare nel posto sbagliato. È un orientamento generale; fanno stato la tua polizza e le condizioni generali d’assicurazione (CGA).
Responsabilità civile, casco parziale, casco totale: cosa copre cosa?
| Copertura | Paga per | Obbligatoria? |
|---|---|---|
| Responsabilità civile | danni che causi ad altri con l’auto | sì, per legge |
| Casco parziale | la tua auto: furto, incendio, grandine, rottura vetri, animali, martore | facoltativa |
| Casco totale | casco parziale più collisione, anche se causata da te | facoltativa, usuale con il leasing |
L’assicurazione di responsabilità civile (RC) è obbligatoria (art. 63 LCStr) e deve coprire almeno CHF 5 milioni per incidente. È assicurata l’auto, non la persona al volante: non importa chi guidava. Il danno alla tua auto, però, la responsabilità civile non lo paga mai.
La «casco totale» non è un modulo a sé, ma la combinazione di casco parziale e casco collisione. Una differenza con conseguenze: nella responsabilità civile e nella casco collisione il premio dipende di regola dall’andamento dei sinistri. Questo sistema bonus-malus è strutturato in modo diverso a seconda dell’assicuratore, ma un sinistro può rendere più cari gli anni successivi. Nella casco parziale questo non esiste. Cosa rientri esattamente nella casco parziale, per esempio in caso di vandalismo, varia da un assicuratore all’altro.
Quando è richiesta la casco totale: leasing e credito
Per legge è obbligatoria solo la responsabilità civile. Il contratto con cui finanzi l’auto può però prescriverti una casco totale. Nel leasing l’auto appartiene alla società di leasing, che di regola esige una casco totale. Cosa vale esattamente è scritto nelle condizioni di leasing. Se alla fine del leasing rilevi l’auto, decidi di nuovo sulla copertura. Come uscire da un contratto in corso lo mostra la pagina Vendere un’auto in leasing.
Se hai comprato l’auto con un credito, di regola è tua. Se il creditore esige una casco, lo trovi nel contratto di credito. Resta sensata finché un danno totale ti lascerebbe con i debiti, ma senza auto.
Casco totale o parziale: decide il valore dell’auto
In caso di danno totale o di furto, senza una copertura complementare particolare la casco non rimborsa il prezzo da nuovo, ma il valore attuale: quanto valeva ancora la tua auto subito prima del sinistro, in base a età, chilometraggio e prezzo da nuovo. Da questo importo si deduce la franchigia. La prestazione massima possibile della casco collisione cala quindi ogni anno insieme al valore dell’auto.
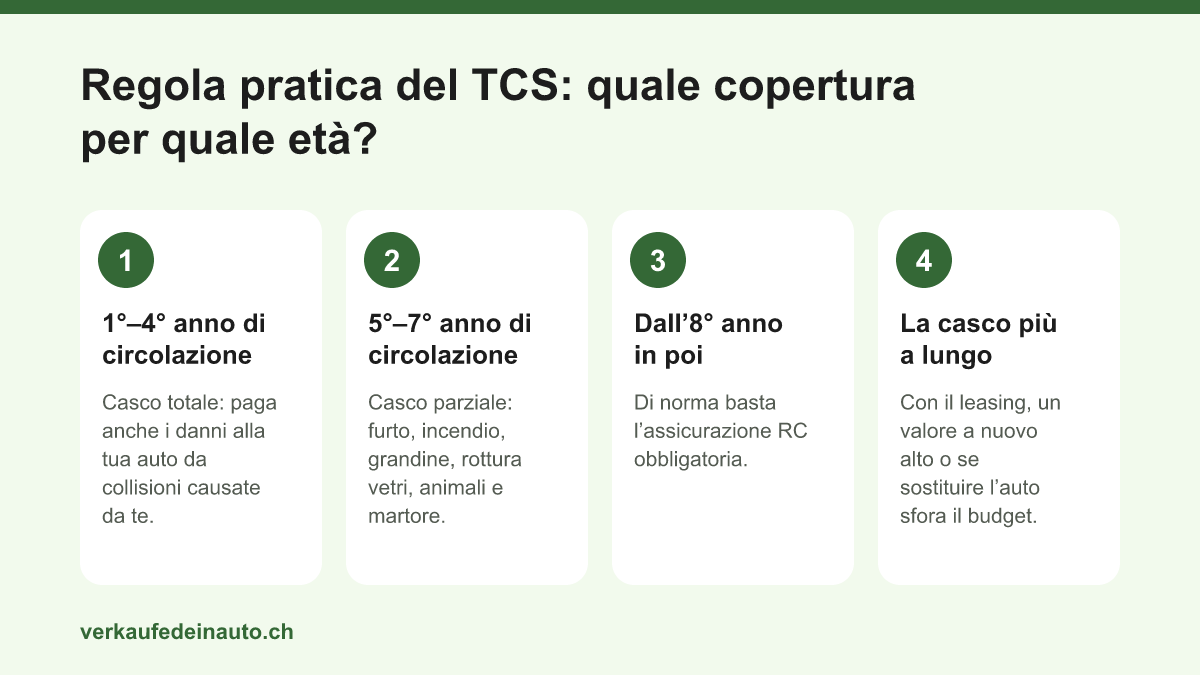
Il TCS ne ricava una regola pratica: una casco totale conviene di solito fino al quarto anno di circolazione compreso, una casco parziale fino al settimo compreso. Se l’auto è più vecchia, di norma basta la responsabilità civile. Con un valore a nuovo superiore a CHF 75’000 la casco parziale può avere senso più a lungo, così come se l’auto sta spesso all’aperto.
Quanto vale la tua auto?
Ricevi in pochi minuti un’offerta gratuita e senza impegno.
Fai i tuoi conti: tre domande prima del cambio
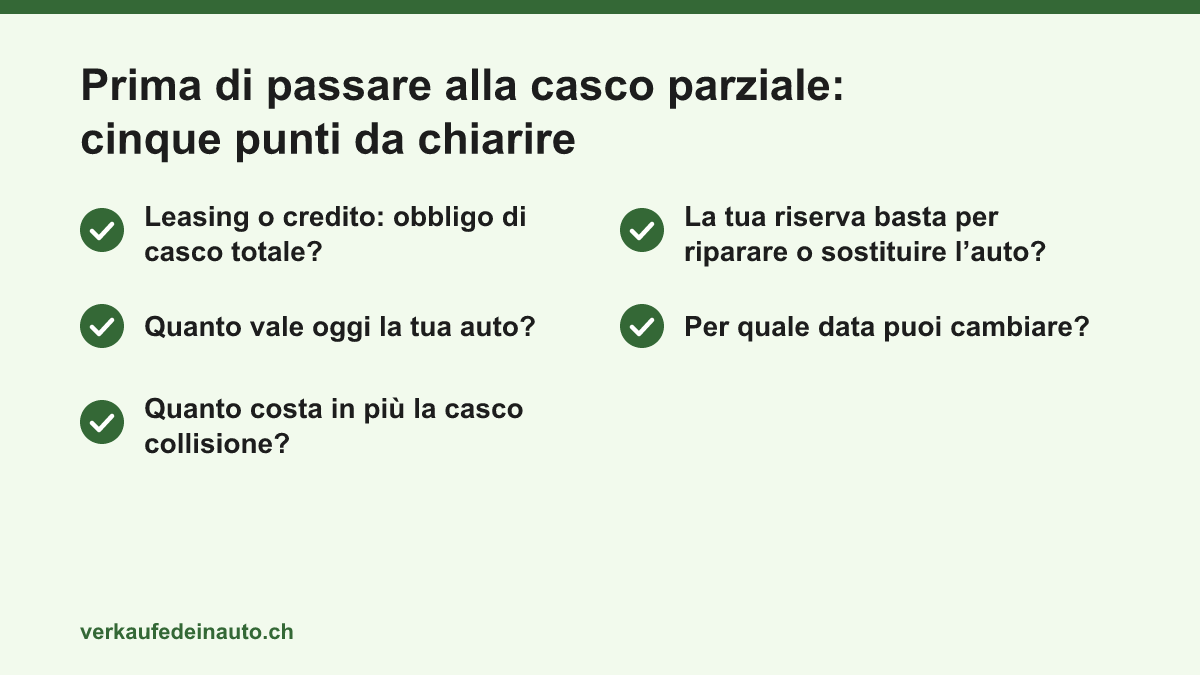
Una regola pratica non sostituisce i tuoi conti. Ti aiutano tre domande:
- Quanto vale oggi l’auto? Una cifra realistica te la dà la guida sulla valutazione gratuita dell’auto. Quali fattori contano lo trovi alla pagina Valore di un’auto usata.
- Quanto costa in più all’anno la casco collisione? Fatti indicare il premio con e senza questo modulo.
- Potresti sostenere da solo un danno totale? Chi dipende dall’auto e non ha riserve per sostituirla fa meglio a tenere più a lungo la casco totale.
Esempio di calcolo con cifre ipotetiche arrotondate: la tua auto vale ancora CHF 8’000, la casco collisione costa CHF 600 in più all’anno e la franchigia è di CHF 1’000. Nel caso peggiore ricevi al massimo circa CHF 7’000. Per questa protezione paghi ogni anno quasi un decimo di questa somma, e l’importo massimo possibile continua a ridursi. È vero che la casco totale paga anche i danni da collisione minori, ma solo oltre la franchigia e spesso con conseguenze per il bonus. Per un’auto del valore di CHF 30’000 lo stesso calcolo dà un risultato ben diverso.
Coperture complementari: cosa serve e cosa spesso è doppio
- Valore attuale maggiorato: aumenta l’indennizzo in caso di danno totale oltre il valore attuale, secondo il TCS nei primi anni di circolazione di solito di circa il 20 per cento. Interessante per le auto più recenti, perché all’inizio il valore scende più in fretta.
- Protezione del bonus: a seconda dell’assicuratore il premio resta invariato dopo un sinistro all’anno, raramente dopo due. Chi paga di tasca propria i piccoli danni appena sopra la franchigia conserva la protezione per il danno grosso.
- Colpa grave: se hai causato un incidente per colpa grave, l’assicuratore può ridurre la prestazione della casco (art. 14 LCA) e, nella responsabilità civile, rivalersi su di te (art. 65 LCStr). Con questa copertura complementare vi rinuncia, di regola però non in caso di alcol, droghe o reati da pirata della strada.
- Danni da parcheggio: copre i danni che degli sconosciuti causano alla tua auto posteggiata, di solito solo per le auto più recenti e con limiti di numero e di importo. Senza questo complemento paga la casco collisione, con franchigia ed eventuali conseguenze per il bonus.
Senza alcuna casco, per un danno da parcheggio causato da sconosciuti resta il Fondo nazionale di garanzia (art. 76 LCStr). Richiede un rapporto di polizia e, per i danni puramente materiali, deduce una franchigia di CHF 1’000.
Spesso assicurato due volte
Spesso sei assicurato due volte per tre moduli: gli infortuni dei passeggeri (chi vive in Svizzera è coperto dall’assicurazione contro gli infortuni o dalla cassa malati), il soccorso stradale (spesso già disponibile tramite un club della mobilità) e gli oggetti trasportati (spesso tramite l’assicurazione dell’economia domestica).
Ottimizzare l’assicurazione auto: leve oneste per il premio
Quanto risparmi dipende dalla tua auto, dal tuo profilo e dall’assicuratore. Importi seri in franchi non si possono indicare in modo generale, le leve invece sì:
- Adeguare la copertura all’auto: la prima leva, vedi sopra.
- Franchigia: più è alta, più il premio è basso. Scegli solo un importo che in caso di sinistro puoi davvero pagare.
- Chilometraggio annuo: chi guida poco paga meno. Indica i chilometri in modo realistico.
- Scelta del garage: se ti impegni a far riparare i danni in un garage convenzionato con l’assicuratore, il premio scende.
- Posteggio e modalità di pagamento: anche un posteggio in autorimessa invece della strada e il pagamento annuale invece che a rate hanno un effetto.
- Modelli di risparmio: opzioni come «conducente unico» o un registratore di guida (Drive Recorder) riducono il premio, ma lo legano a condizioni. Verifica cosa succede se non le rispetti.
- Confrontare le offerte: con la stessa copertura e la stessa franchigia, altrimenti confronti mele con pere. I contratti stipulati online sono spesso più convenienti, ma senza consulenza personale.
Consiglio
Passa dalla casco totale alla casco parziale solo in primavera. Così i danni dell’inverno sono ancora coperti, consiglia il TCS.
Termini di disdetta: quando puoi cambiare
Un’offerta migliore serve solo se riesci a uscire dal vecchio contratto. Le occasioni usuali:
- alla scadenza del contratto, di solito con un preavviso di tre mesi
- al più tardi per la fine del terzo anno di contratto e poi ogni anno (art. 35a LCA)
- dopo un sinistro per il quale l’assicuratore ha pagato (art. 42 LCA)
- in caso di aumento del premio, se lo prevedono le CGA
- al cambio di veicolo
Termini e forma li spiega la guida Disdire l’assicurazione auto. Lì trovi anche cosa succede alla polizza con la vendita: la fai trasferire sulla prossima auto, sospendere depositando le targhe o annullare, e il premio pagato in eccesso ti viene rimborsato pro rata.
Quando l’assicurazione non è più adatta all’auto
A volte il calcolo mostra più della copertura giusta: se premio, imposte e riparazioni in vista non sono più proporzionati al valore, la vendita è un’opzione. Se il momento è quello giusto lo mostra la guida Il momento giusto per vendere l’auto. verkaufedeinauto.ch ti fa un’offerta fissa in base ai tuoi dati e alle tue foto, anche per auto con molti chilometri, senza collaudo (MFK) valido o con danni. Il pagamento avviene alla consegna con bonifico istantaneo (Instant Payment) e l’annullamento dell’immatricolazione presso la Sezione della circolazione è incluso.
Richiedi qui un’offerta gratuita e non vincolante e confrontala con quanto ti costa l’auto ogni anno.
Domande frequenti
A partire da quale età la casco totale non conviene più?
Non esiste un limite fisso. Come regola pratica il TCS indica il quarto anno di circolazione: dopo, il rapporto tra premio e possibile indennizzo diventa meno favorevole, perché in caso di danno totale la casco rimborsa solo il valore attuale. Tieni la casco totale più a lungo se l’auto è in leasing, ha un valore a nuovo elevato o se non potresti far fronte a un danno totale con mezzi propri. Fai i conti con il valore che la tua auto ha oggi, non con il prezzo d’acquisto.
Qual è la differenza tra casco totale e casco collisione?
La casco collisione copre i danni alla tua auto causati da uno scontro, anche se l’hai provocato tu. La casco parziale copre eventi come furto, incendio, grandine, rottura vetri e collisioni con animali. Insieme formano la casco totale. La sola casco collisione, senza casco parziale, di regola gli assicuratori non la offrono. I danni che causi ad altri li copre in ogni caso l’assicurazione di responsabilità civile obbligatoria.
La casco parziale paga un danno da parcheggio?
No, se un veicolo sconosciuto ha urtato la tua auto posteggiata. È un danno da collisione e rientra nella casco totale o nella copertura complementare danni da parcheggio. Senza queste coperture puoi rivolgerti al Fondo nazionale di garanzia: copre i danni causati da veicoli non identificati, ma presuppone un rapporto di polizia e, per i danni puramente materiali, deduce una franchigia di CHF 1’000. Annuncia quindi subito il danno alla polizia.
Con il leasing devo stipulare una casco totale?
Di regola sì. La legge prescrive solo la responsabilità civile, ma la società di leasing, in quanto proprietaria, esige nel contratto una casco totale. Il passaggio alla casco parziale entra quindi in considerazione solo quando il contratto è terminato o riscattato o se la società lo approva espressamente. Leggi a questo proposito la clausola sull’assicurazione nelle tue condizioni di leasing e, nel dubbio, chiedi per iscritto.
Posso passare dalla casco totale alla casco parziale a metà anno?
Lo stabilisce il tuo contratto. Le CGA possono ammettere una riduzione della copertura, per esempio, solo dopo una durata minima o per la fine dell’anno assicurativo. Chiedi al tuo assicuratore da quale data si può escludere la casco collisione e quanto premio ti viene restituito. Il TCS consiglia di cambiare solo in primavera, così i danni invernali sono ancora coperti. Per un’auto in leasing ti serve il consenso della società di leasing.
Fonti
- Legge federale sulla circolazione stradale (LCStr, RS 741.01), art. 63, 65 e 76
- Legge federale sul contratto d’assicurazione (LCA, RS 221.229.1), art. 14, 35a e 42
- TCS: RCA, casco parziale o casco completa? Facciamo chiarezza
- TCS: Coperture complementari dell’assicurazione auto
- TCS: Consigli per risparmiare sull’assicurazione auto
- Associazione Svizzera d’Assicurazioni (ASA): affrontare i danni costosi all’auto con la giusta assicurazione veicoli a motore (in tedesco)