Impôts sur la vente d’une voiture: le produit est-il imposable?
Vente privée, pas d’impôt? En général, oui. Quand le produit reste exonéré, comment la voiture compte dans la déclaration d’impôt et quand le commerce est considéré comme professionnel.
En bref
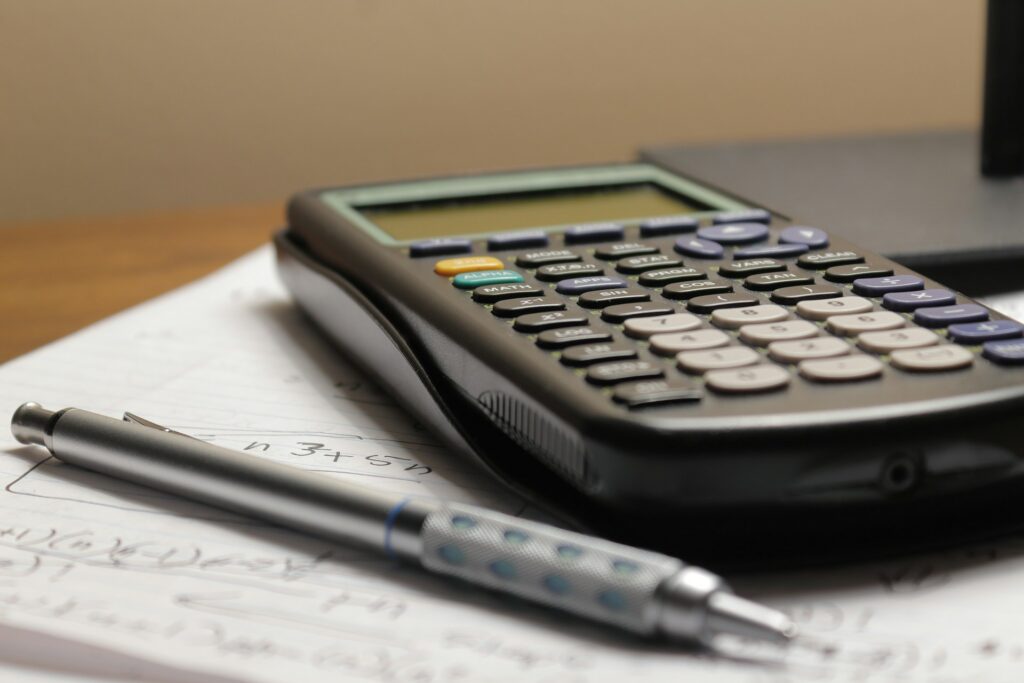
- Vente privée: le produit n’est pas un revenu, un gain est exonéré (art. 16, al. 3, LIFD).
- Déclaration d’impôt: la voiture ne compte que dans la fortune, évaluée selon le canton.
- Qui fait du commerce planifié à but lucratif est indépendant: impôt sur le revenu et AVS.
Si vous vendez votre voiture, vous vous poserez la question au plus tard lors de votre prochaine déclaration d’impôt: dois-je payer des impôts sur le produit de la vente? Pour les particuliers, la réponse est presque toujours non. Les impôts sur la vente d’une voiture ne deviennent un sujet que si vous faites régulièrement du commerce de voitures, si la voiture appartient à votre entreprise ou s’il est question d’impôt sur la fortune. Ce guide passe les différents cas en revue. Il fournit des informations générales et ne constitue pas un conseil fiscal; dans un cas particulier, votre administration fiscale cantonale ou une fiduciaire vous renseignera.
Vente privée: le produit n’est pas un revenu
Ce que vous obtenez pour votre voiture privée n’est ni un salaire ni un rendement, mais la contrepartie d’un bien qui vous appartenait déjà. Un éventuel gain serait un gain en capital privé, et celui-ci est exonéré d’impôt. Pour l’impôt fédéral direct, c’est ce que prévoit l’art. 16, al. 3, LIFD; pour les impôts cantonaux et communaux, c’est la loi sur l’harmonisation des impôts directs, qui exonère les gains en capital réalisés sur la fortune privée mobilière (art. 7, al. 4, let. b, LHID).
Le plus souvent, la question ne se pose même pas, car une voiture perd de la valeur et vous obtenez moins que ce que vous avez payé. Vous ne pouvez pas déduire cette perte: c’est le revers de l’exonération. Un véritable gain est rare, par exemple avec une voiture ancienne ou une pièce de collection recherchée. Lui aussi reste exonéré tant que vous ne faites pas le commerce de voitures à titre professionnel.
Impôts sur la vente d’une voiture: aperçu selon la situation
| Situation | Conséquence fiscale |
|---|---|
| Voiture privée vendue en dessous du prix d’achat | pas d’impôt, perte non déductible |
| Voiture privée vendue avec un gain | gain en capital exonéré |
| Achats et ventes réguliers dans un but lucratif | impôt sur le revenu et AVS sur le gain |
| Voiture dans la fortune commerciale | gain imposable au-delà de la valeur comptable, perte déductible |
| Voiture d’une entreprise assujettie à la TVA | TVA sur le prix de vente |
| Voiture encore en votre possession au 31 décembre | compte dans la fortune à sa valeur fiscale |
| Plaques de contrôle déposées | impôt cantonal sur les véhicules remboursé au prorata |
Quand des ventes deviennent un commerce professionnel
Seul le gain provenant de la gestion de sa propre fortune privée est exonéré. Qui achète des voitures de manière planifiée pour les revendre avec un gain exerce une activité lucrative indépendante, même s’il ne s’agit que d’une activité accessoire. La loi ne fixe pas de nombre de voitures par année; les autorités apprécient l’ensemble des circonstances. Le Dossier Informations fiscales de l’Administration fédérale des contributions cite les critères suivants:
- engagement de travail et de capital
- organisation librement choisie, pour son propre compte et à ses propres risques
- but lucratif
- caractère durable et planifié
- participation visible au marché, par exemple par des annonces publiées en continu
Les conséquences: le gain est un revenu d’une activité lucrative indépendante (art. 18 LIFD), soumis aux cotisations AVS/AI/APG (art. 17 RAVS). À partir d’un chiffre d’affaires annuel de CHF 100’000 s’ajoute l’assujettissement à la TVA (art. 10 LTVA). En contrepartie, les frais et les pertes sont déductibles. Qui remplace la voiture familiale par une nouvelle en est très loin. Qui remet en état et met en vente plusieurs voitures d’occasion chaque année a intérêt à clarifier sa situation avec l’administration fiscale et la caisse de compensation.
Combien vaut votre voiture ?
Recevez en quelques minutes une offre gratuite et sans engagement.
Vendre une voiture d’entreprise: valeur comptable et TVA
Si la voiture fait partie de la fortune commerciale d’une personne exerçant une activité lucrative indépendante, c’est l’inverse de la vente privée qui s’applique: les bénéfices en capital sont imposables (art. 18, al. 2, LIFD). Le gain correspond à la différence entre le prix de vente et la valeur comptable. Si la voiture est fortement amortie, un gain imposable peut donc apparaître même si vous la vendez bien en dessous du prix neuf. Si le prix est inférieur à la valeur comptable, la perte est déductible.
En cas d’usage mixte, c’est l’utilisation prépondérante qui décide: si la voiture sert pour plus de la moitié à l’entreprise, elle fait entièrement partie de la fortune commerciale. Si vous la transférez dans votre fortune privée, cela est traité comme une vente à la valeur vénale.
TVA sur la voiture d’entreprise
Si votre entreprise est assujettie à la TVA, la vente d’une voiture d’entreprise est une livraison imposable: la TVA au taux normal de 8,1 % doit en principe être décomptée sur le prix de vente (art. 18 et 25 LTVA). Font exception les véhicules utilisés exclusivement pour des prestations exclues du champ de l’impôt. Dans une SA ou une Sàrl, le bénéfice comptable entre dans le bénéfice de la société.
Conseil
Pour une voiture d’entreprise, il vaut la peine de consulter la comptabilité avant la vente: la valeur comptable détermine s’il en résulte un gain imposable ou une perte déductible.
La voiture dans la déclaration d’impôt: seulement dans la fortune
Seuls les cantons et les communes perçoivent un impôt sur la fortune, pas la Confédération. C’est l’état à la fin de la période fiscale qui est déterminant (art. 17 LHID): si la voiture vous appartient encore au 31 décembre, elle figure dans l’état de la fortune. Si vous l’avez vendue avant, c’est l’argent sur votre compte qui y figure à la place. Le mobilier de ménage est exonéré, mais une voiture n’en fait pas partie. Vous ne déclarez pas une voiture en leasing, car elle ne vous appartient pas.
L’évaluation à Zurich, à Berne et en Argovie
Chaque canton fixe lui-même la manière d’évaluer une voiture privée. Trois exemples tirés des guides de la déclaration d’impôt 2025:
- Dans le canton de Zurich, vous indiquez la valeur vénale actuelle. En règle générale, on admet une dépréciation de 40 % de la valeur résiduelle par année.
- Le canton de Berne calcule automatiquement la valeur fiscale à partir de l’année et du prix d’acquisition.
- Le canton d’Argovie calcule en pourcentage du prix catalogue, selon un barème échelonné d’après l’année de la première mise en circulation.
| Année | Berne: du prix d’achat | Argovie: du prix catalogue |
|---|---|---|
| la première année | 65 % | 70 % |
| 1 an plus tard | 42 % | 50 % |
| 2 ans plus tard | 27 % | 35 % |
| 3 ans plus tard | 18 % | 25 % |
| 4 ans plus tard | 12 % | 15 % |
| 5 ans plus tard | 8 % | 10 % |
| 6 ans plus tard | 5 % | 5 % |
| dès 7 ans | 0 % | 0 % |
À Berne, la première année est celle de l’achat; en Argovie, celle de la première mise en circulation. Les deux barèmes ne s’appliquent pas aux véhicules de collection ni aux voitures anciennes; ceux-ci sont déclarés séparément, en Argovie expressément à la valeur vénale.
Ce que la vente change à votre fortune
La valeur fiscale est souvent inférieure à la valeur de marché. Exemple avec des hypothèses arrondies: une voiture que vous avez achetée il y a huit ans a une valeur fiscale nulle à Berne. Si vous la vendez CHF 8’000, votre fortune déclarée augmente de ce montant, pour autant que l’argent se trouve encore sur votre compte au 31 décembre. Cela ne déclenche un impôt que si votre fortune totale dépasse les limites d’exonération cantonales. À Zurich, par exemple, l’imposition ne commence pour les personnes seules qu’à partir d’une fortune imposable de CHF 80’000.
Le guide sur l’estimation gratuite d’une voiture vous montre ce que vaut la vôtre sur le marché.
Argent remboursé: impôt sur les véhicules et prime d’assurance
Après la vente, deux montants vous sont remboursés, et aucun des deux n’a de lien avec la déclaration d’impôt. L’impôt sur les véhicules relève des cantons (art. 105 LCR) et se paie d’avance. Si vous déposez les plaques de contrôle, le Service des automobiles établit le décompte. Dans le canton de Berne, par exemple, l’impôt sur les véhicules déjà payé est remboursé au prorata. Le jour où les plaques parviennent à l’office est déterminant, et un avoir est d’abord compensé avec les factures ouvertes.
Le guide Déposer les plaques après la vente décrit la procédure. La prime d’assurance payée en trop vous est remboursée par l’assureur; l’article Résilier son assurance auto après la vente explique comment la réclamer.
Ces impôts ne sont pas dus lors d’une vente privée
- TVA: seul est assujetti celui qui exploite une entreprise (art. 10 LTVA). En tant que particulier, vous ne facturez pas de TVA.
- Impôt sur les véhicules automobiles: la Confédération perçoit 4 % sur les voitures, mais seulement à l’importation et lors de la fabrication en Suisse (art. 9 et 13 Limpauto). Une vente en Suisse ne le déclenche pas.
Sur le plan fiscal, peu importe que vous passiez une annonce privée ou que vous vendiez à un service de rachat: pour les particuliers, le produit reste exonéré. La différence réside dans l’effort à fournir. Sur la base de vos indications et de vos photos, verkaufedeinauto.ch vous fait une offre ferme, paie lors de la remise par virement instantané (Instant Payment) et se charge de la désimmatriculation auprès du Service des automobiles. Demandez ici votre offre sans engagement.
Questions fréquentes
Dois-je indiquer la vente de ma voiture dans ma déclaration d’impôt?
Pas en tant que revenu. Le produit de la vente de votre voiture privée n’est pas un revenu imposable; vous ne l’inscrivez nulle part comme revenu. La vente n’apparaît que dans la fortune: la voiture disparaît de la liste, mais le solde de votre compte au 31 décembre est plus élevé. Conservez le contrat de vente. Il vous permet de justifier l’augmentation sur votre compte si l’administration fiscale pose la question.
Combien de voitures puis-je vendre par année en tant que particulier?
La loi ne fixe pas de limite précise. Ce qui compte, c’est de savoir si vous gérez votre propre fortune ou si vous faites du commerce de manière planifiée dans un but lucratif. Qui remplace sa propre voiture et peut-être la deuxième voiture de la famille reste dans le domaine privé. Qui achète des voitures pour les revendre, y investit du travail et du capital et se présente sur le marché est vite considéré comme exerçant une activité lucrative indépendante. Pour une activité accessoire rapportant jusqu’à CHF 2’500 par année, les cotisations AVS ne sont perçues que sur demande (art. 19 RAVS); le gain reste toutefois imposable.
Dois-je facturer la TVA si je vends à un négociant?
Non, si vous vendez en tant que particulier. Seul celui qui exploite une entreprise est assujetti à la TVA, et seulement à partir d’un chiffre d’affaires annuel de CHF 100’000. Le prix convenu est pour vous le montant final; vous n’établissez pas de facture avec TVA. Il en va autrement pour la voiture d’une entreprise assujettie: la vente est alors en principe soumise à la TVA au taux normal de 8,1 %, et le montant doit figurer dans le décompte.
Le gain tiré de la vente d’une voiture ancienne est-il exonéré?
Oui, tant que la voiture ancienne fait partie de votre fortune privée et que vous n’en faites pas le commerce à titre professionnel. Le gain est alors un gain en capital privé exonéré (art. 16, al. 3, LIFD). Attention à l’impôt sur la fortune: les véhicules de collection ne relèvent pas des barèmes forfaitaires des cantons, mais sont déclarés séparément, en Argovie par exemple à la valeur vénale. Qui achète régulièrement des voitures de collection, les restaure et les revend avec un gain risque d’être considéré comme exerçant une activité lucrative indépendante.
Puis-je déduire de mes impôts la perte de valeur de ma voiture?
Pas pour une voiture privée. Une perte sur la vente d’éléments de la fortune privée n’a aucune incidence fiscale, tout comme un gain serait exonéré. Les amortissements ne sont possibles que sur la fortune commerciale. Il faut distinguer la déduction des frais de déplacement entre le domicile et le lieu de travail: elle obéit à ses propres règles dans la déclaration d’impôt et n’a rien à voir avec la vente.
Sources
- Loi fédérale sur l’impôt fédéral direct (LIFD), art. 16 et 18 – Fedlex
- AFC/CSI, Informations fiscales: Imposition de l’activité lucrative indépendante
- Canton de Zurich: informations fiscales pour les particuliers (véhicule, leasing, fortune) (en allemand)
- Canton de Berne: guide de la déclaration d’impôt 2025, Véhicules
- Canton d’Argovie: guide de la déclaration d’impôt 2025, ch. 20.5 Véhicules privés (PDF, en allemand)
- Canton de Berne, Office de la circulation routière et de la navigation (OCRN): Résilier et déposer des plaques de contrôle