Disdire l’assicurazione auto dopo la vendita: termini e rimborso
Auto venduta, polizza ancora in corso? Cosa succede alla responsabilità civile e alla casco, quando ti viene rimborsato il premio e in che ordine sbrighi targhe e assicurazione.

In breve
- La polizza non termina da sola: comunica la vendita e indica cosa deve succederle.
- Se depositi le targhe la polizza è solo sospesa; per chiuderla serve una tua richiesta.
- Il premio pagato in eccesso ti viene rimborsato pro rata (art. 24 LCA).
L’auto è venduta, ma il premio annuo è pagato da tempo. Ora devi disdire l’assicurazione auto o termina da sola? Nessuna delle due cose è del tutto vera: per legge l’assicurazione in un primo tempo segue l’auto, ma nella pratica è legata a te come detentrice o detentore, alle tue targhe e all’attestato d’assicurazione. Qui scopri cosa vale, quali termini contano e come recuperare il premio pagato in eccesso. Il testo è un’informazione generale e non una consulenza legale; fanno stato la tua polizza e le condizioni generali d’assicurazione (CGA).
Cosa prevede la legge in caso di vendita: art. 54 LCA e art. 67 LCStr
La regola di base si trova nella legge sul contratto d’assicurazione. Se l’oggetto assicurato cambia proprietario, i diritti e gli obblighi derivanti dal contratto passano al nuovo proprietario (art. 54 LCA). Ne fanno parte tre termini:
- Il nuovo proprietario può rifiutare il trasferimento al più tardi 30 giorni dopo il trapasso di proprietà, per iscritto o in un’altra forma di testo come l’e-mail.
- L’assicuratore può disdire il contratto entro 14 giorni da quando è venuto a conoscenza del nuovo proprietario.
- Se l’assicuratore disdice, il contratto termina al più presto 30 giorni dopo la disdetta.
Per l’assicurazione di responsabilità civile (RC) obbligatoria la legge sulla circolazione stradale prevede una regola propria. Con il cambio di detentore, i diritti e gli obblighi derivanti dal contratto passano al nuovo detentore. Se però la nuova licenza di circolazione viene rilasciata sulla base di un’altra assicurazione di responsabilità civile, il vecchio contratto si estingue (art. 67 LCStr). Inoltre l’assicuratore precedente può recedere dal contratto entro 14 giorni da quando è a conoscenza del cambio di detentore.
L’idea di fondo: nessun veicolo a motore può circolare senza assicurazione di responsabilità civile (art. 63 LCStr) e con la vendita non deve crearsi alcuna lacuna nella copertura.
Perché nella pratica la polizza resta a te
Con un’auto succede di rado che l’acquirente prosegua il tuo contratto. L’assicurazione veicoli a motore è legata a tre cose:
- Detentore: la licenza di circolazione è intestata a te. Se l’auto passa a un’altra persona, serve una nuova licenza (art. 11 LCStr).
- Targhe: il numero di targa è attribuito a te, non all’auto. In una vendita privata smonti le targhe.
- Attestato d’assicurazione: senza di esso nessuna auto viene immatricolata. L’assicuratore lo trasmette per via elettronica e, quando l’auto passa a un altro detentore, ne serve uno nuovo (art. 3a OAV).
L’acquirente immatricola quindi l’auto con il proprio attestato, presso un assicuratore di sua scelta. Per quest’auto la tua assicurazione RC è così chiusa. Per la casco vale di principio l’art. 54 LCA; alcune polizze stabiliscono però espressamente che termina con il cambio di detentore o di proprietario. È scritto così, per esempio, nelle CGA di Generali (edizione 2026).
Diverso è il caso in cui qualcuno riprende l’auto con le targhe, per esempio in famiglia. Allora è il nuovo detentore a decidere se proseguire la polizza esistente o stipularne una propria. Maggiori dettagli nella guida sul cambio di detentore dell’auto.
Consiglio
Non lasciare mai le tue targhe a un acquirente privato. Finché l’auto circola con le tue targhe, un sinistro va a carico della tua polizza e può costarti il bonus.
Quanto vale la tua auto?
Ricevi in pochi minuti un’offerta gratuita e senza impegno.
Tre strade per la tua polizza: trasferirla, sospenderla, annullarla
Cosa succede al tuo contratto dipende da cosa fai delle targhe. Puoi tenerle solo se entro 14 giorni immatricoli un’altra auto (art. 74 OAC). Altrimenti le restituisci o le depositi.
| Targhe | Polizza | Premio |
|---|---|---|
| sulla prossima auto | trasferirla o cambiare assicuratore | viene computato o rimborsato pro rata |
| depositate | sospesa | accredito secondo le CGA |
| restituite | chiederne l’annullamento | il resto rimborsato pro rata |
Cambio di veicolo: la polizza passa alla nuova auto
Se immatricoli un’altra auto, trasferisci le targhe sulla nuova auto e fai adeguare il contratto. L’assicuratore rilascia un attestato d’assicurazione per la nuova auto e computa il premio già pagato. Non sei però vincolato: il cambio di veicolo è un’occasione frequente per cambiare assicuratore. Quale copertura è adatta alla prossima auto lo chiarisce la guida su casco totale o parziale.
Sospensione: targhe depositate, assicurazione sospesa
Se la prossima auto arriverà solo più tardi, depositi le targhe presso la Sezione della circolazione. Allora l’assicurazione è sospesa per legge, a partire dal giorno successivo alla riconsegna o alla spedizione per posta. L’ufficio comunica il deposito all’assicuratore (art. 68 LCStr, art. 8 OAV).
Cosa succede al premio lo stabiliscono le CGA, e non tutte allo stesso modo. Generali, per esempio, concede lo sconto per il periodo di sospensione solo a partire da 14 giorni di deposito, lo computa alla nuova immatricolazione e ne detrae una commissione amministrativa. Chiedi quindi per quanto tempo la polizza può restare sospesa e quando arriva l’accredito.
Consiglio
Se spedisci le targhe per posta, conserva la ricevuta postale. Mostra da quale giorno l’assicurazione è sospesa.
Annullamento: per ora niente più auto
Se non prevedi una nuova auto, restituisci le targhe e chiedi espressamente all’assicuratore l’annullamento del contratto con effetto alla data della vendita. AXA, per esempio, indica a questo scopo il motivo di disdetta «Oggetto assicurato venduto» e rimborsa pro rata il premio annuo. Non contare sul fatto che basti la comunicazione della Sezione della circolazione: senza una tua richiesta il contratto può semplicemente restare sospeso.
Come depositare o restituire le targhe lo trovi nella guida Annullare l’immatricolazione dopo la vendita.
Rimborso: quanto premio ti viene restituito
Il premio è divisibile. Se il contratto viene sciolto anticipatamente, lo devi solo fino a quel momento (art. 24 LCA); ciò che hai pagato in anticipo ti spetta pro rata. La legge prevede due eccezioni:
- Se l’assicuratore ha pagato dopo un danno totale, il premio del periodo d’assicurazione in corso resta dovuto per intero.
- Se disdici dopo un danno parziale nel primo anno dalla conclusione del contratto, l’assicuratore trattiene il premio del periodo in corso (art. 42 LCA).
Esempio di calcolo con cifre ipotetiche arrotondate: il 1° gennaio hai pagato CHF 1’200 per tutto l’anno e vendi l’auto a fine settembre. Tre mesi su dodici non sono stati utilizzati, quindi ti vengono restituiti circa CHF 300. In caso di cambio di veicolo, questo importo viene computato sul premio della nuova auto.
L’imposta di circolazione cantonale non la conteggia l’assicuratore, ma la Sezione della circolazione. Maggiori dettagli nella guida Imposte sulla vendita dell’auto.
Disdire l’assicurazione auto senza vendita: termini e diritti speciali
Se vuoi solo cambiare assicuratore, valgono le regole ordinarie:
- Scadenza del contratto: di regola la disdetta deve giungere all’assicuratore tre mesi prima della scadenza. Altrimenti il contratto si rinnova tacitamente, per legge al massimo di un anno alla volta (art. 47 LCA).
- Dopo tre anni: anche un contratto concluso per una durata più lunga si può disdire per la fine del terzo anno e di ogni anno successivo, con un preavviso di tre mesi (art. 35a LCA).
- Dopo un sinistro: se chiedi un indennizzo per un danno parziale, entrambe le parti possono recedere, per legge al più tardi al momento del pagamento (art. 42 LCA). Le CGA spesso ti concedono tempo fino a 14 giorni da quando vieni a sapere del pagamento. Se disdici, la copertura termina 14 giorni dopo che l’assicuratore ha ricevuto la tua comunicazione.
- Aumento del premio: questo diritto non è previsto dalla legge, ma dalle CGA. Presso Generali, per esempio, la modifica deve essere comunicata al più tardi 25 giorni prima della fine dell’anno assicurativo e la tua disdetta deve essere arrivata entro l’ultimo giorno di quell’anno.
In tutti i casi: disdici per iscritto o per e-mail e chiedi una conferma. Conta il giorno in cui la disdetta arriva all’assicuratore, non il timbro postale.
L’ordine giusto e cosa serve all’assicuratore
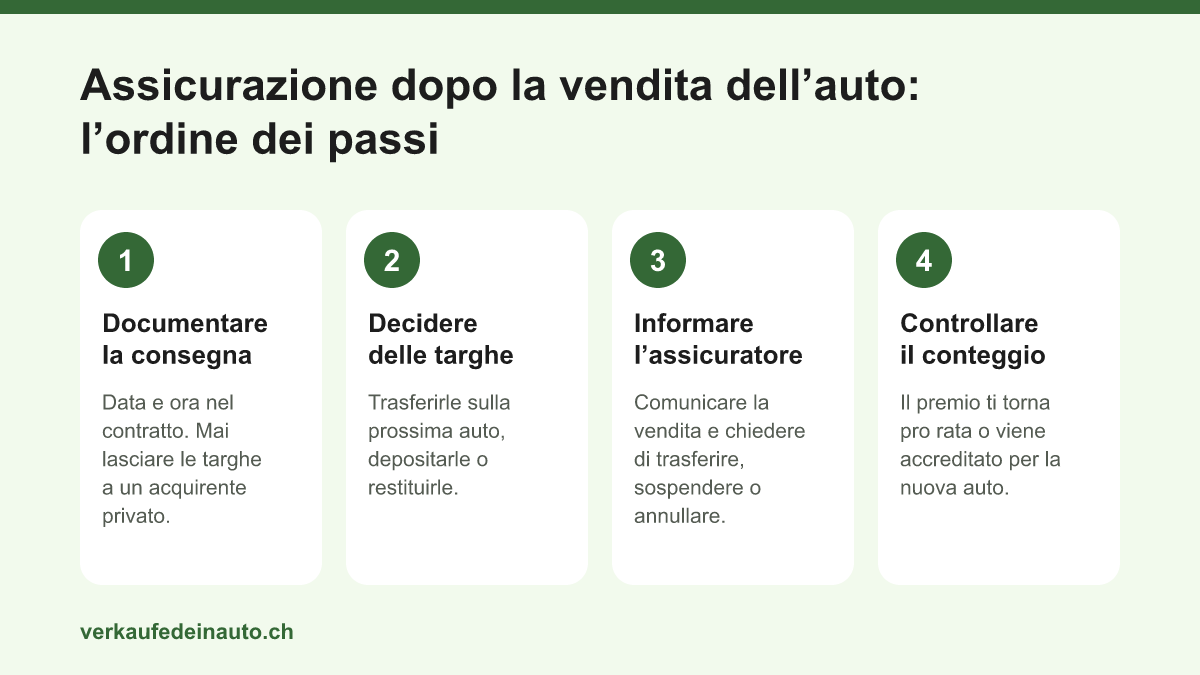
- Non disdire in anticipo: finché l’auto è immatricolata, serve l’assicurazione RC, anche per i giri di prova.
- Documentare la consegna: data e ora vanno nel contratto di compravendita.
- Decidere delle targhe: trasferirle sulla prossima auto, depositarle o restituirle.
- Informare l’assicuratore: meglio lo stesso giorno e per iscritto, anche via e-mail.
- Controllare il conteggio: data di fine e importo del rimborso o dell’accredito sono corretti?
Nella comunicazione all’assicuratore vanno:
- numero di polizza e numero di targa
- data della vendita e, su richiesta, una copia del contratto di compravendita
- la tua richiesta: cambio di veicolo, sospensione o annullamento
- in caso di cambio di veicolo, i dati della licenza di circolazione della nuova auto
- il tuo IBAN per il rimborso
Vendita a un commerciante o a un acquirente online
Se è l’acquirente a occuparsi dell’annullamento dell’immatricolazione, per la tua polizza cambia poco: fatti confermare nel contratto chi restituisce le targhe ed entro quando, e comunica comunque tu stesso la vendita al tuo assicuratore. Con verkaufedeinauto.ch l’annullamento dell’immatricolazione presso la Sezione della circolazione è incluso. L’offerta fissa si basa sui tuoi dati e sulle tue foto; il pagamento avviene alla consegna con bonifico istantaneo (Instant Payment). Si possono vendere anche auto in leasing.
Richiedi qui un’offerta gratuita e non vincolante e sistema vendita, targhe e assicurazione in un colpo solo.
Domande frequenti
L’assicurazione auto termina automaticamente con la vendita?
Non in modo affidabile. Per l’auto venduta la tua assicurazione RC si estingue non appena l’acquirente la immatricola con un’altra assicurazione (art. 67 LCStr). Il tuo contratto però viene trasferito, sospeso o annullato solo quando l’assicuratore sa cosa vuoi. Se consegni soltanto le targhe, la polizza può semplicemente restare sospesa. Comunica quindi tu stesso la vendita, indica la data e chiedi per iscritto o per e-mail il cambio di veicolo o l’annullamento.
Dopo la vendita dell’auto mi viene rimborsato il premio pagato?
Sì, pro rata. Secondo l’art. 24 LCA il premio è dovuto solo fino allo scioglimento del contratto. Se cambi auto, l’assicuratore computa la parte non utilizzata sul nuovo premio; se annulli il contratto, te la versa. Non c’è rimborso per il periodo in corso dopo un danno totale pagato e se disdici nel primo anno di contratto dopo un danno parziale. Per il versamento indica subito il tuo IBAN.
L’acquirente può riprendere la mia assicurazione auto?
Giuridicamente sì: l’art. 54 LCA e l’art. 67 LCStr fanno passare il contratto al nuovo proprietario o detentore, che può rifiutare il trasferimento entro 30 giorni. In pratica, per la nuova licenza di circolazione l’acquirente ha comunque bisogno di un proprio attestato d’assicurazione e di solito sceglie per questo il suo assicuratore. Allora la tua assicurazione RC per quest’auto si estingue. Il numero di targa resta in ogni caso attribuito a te.
Devo disdire l’assicurazione già prima della vendita?
No. Finché l’auto è immatricolata a tuo nome, l’assicurazione RC deve esistere; senza di essa non sono possibili nemmeno i giri di prova. Se l’assicuratore comunica alla Sezione della circolazione la fine della copertura, questa revoca la licenza di circolazione e fa sequestrare le targhe (art. 68 LCStr, art. 7 OAV). Modifica o chiudi quindi il contratto con effetto alla data della consegna e solo quando la vendita è certa.
Posso disdire l’assicurazione auto per e-mail?
Di regola sì. Per la disdetta la legge sul contratto d’assicurazione ammette, oltre alla forma scritta, ogni forma che consenta la prova per testo, quindi per esempio un’e-mail. Decisivo è che la disdetta arrivi in tempo all’assicuratore. Chiedi una conferma con la data di fine. Se un termine sta per scadere, per sicurezza invia in più una lettera raccomandata.
Fonti
- Legge federale sul contratto d’assicurazione (LCA, RS 221.229.1), art. 24, 35a, 42, 47 e 54
- Legge federale sulla circolazione stradale (LCStr, RS 741.01), art. 11, 63, 67 e 68
- Ordinanza sull’assicurazione dei veicoli (OAV, RS 741.31), art. 3a, 7 e 8
- TCS: Cambio assicurazione auto e immatricolazione di un veicolo
- AXA: Disdire il contratto (termini, vendita dell’oggetto assicurato)
- Generali: Condizioni generali d’assicurazione (CGA) Assicurazione veicoli, edizione 2026 (PDF)