Vendere un’auto finanziata: come fare con un credito in corso
Credito privato, riserva della proprietà o codice 178? Da questo dipende se puoi vendere subito, come estingui il debito residuo e cosa vuole vedere l’acquirente.

In breve
- Credito privato: l’auto è tua, puoi venderla; il credito resta in corso.
- Riserva della proprietà o codice 178: vendita solo con il consenso del creditore.
- I crediti al consumo puoi rimborsarli in anticipo, senza interessi per la durata residua.
Vendere un’auto finanziata in Svizzera è possibile quasi sempre, ma non sempre senza la banca. Decisiva è una sola domanda: a chi appartiene oggi l’auto? Con un credito privato, a te. Con un finanziamento con riserva della proprietà o con il leasing, a qualcun altro, e allora per la vendita serve il suo consenso.
Qui scopri come inquadrare il tuo finanziamento, quanto costa il rimborso anticipato e come procedere passo dopo passo fino alla consegna. Il testo fornisce informazioni generali e non sostituisce una consulenza legale o fiscale; fa stato il tuo contratto.
Vendere auto finanziata: di chi è l’auto?
Ti aiutano tre documenti: il contratto di credito, la licenza di circolazione e, in caso di dubbio, un’informazione dell’ufficio d’esecuzione. La licenza di circolazione indica solo il detentore, non il proprietario (art. 78 OAC), ma mostra un eventuale codice 178. In Svizzera non esiste un documento come il «Fahrzeugbrief» tedesco, che la banca trattiene come garanzia.
Credito privato: l’auto è tua
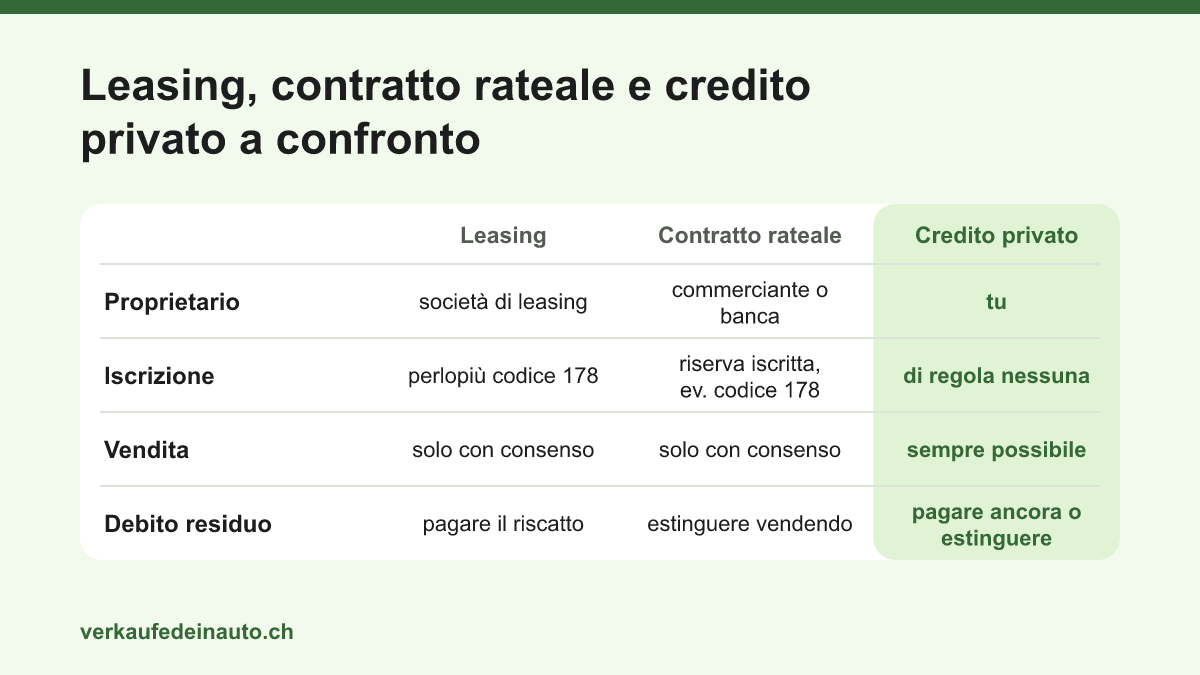
Con un credito privato (per la legge: credito in contanti) la banca non conosce l’auto e la proprietà passa subito a te; così lo descrive lo Schweizerischer Leasingverband, l’associazione svizzera delle società di leasing. Per questo, di norma, non c’è alcuna iscrizione presso l’ufficio d’esecuzione o nella licenza di circolazione. Puoi vendere l’auto in qualsiasi momento; BANK-now lo precisa espressamente per il suo credito auto. Il credito è un tuo debito personale: dopo la vendita continua invariato, oppure lo rimborsi con il ricavato.
Contratto rateale: riserva della proprietà e codice 178
Diverso è il caso del contratto rateale (acquisto a rate) o del credito finalizzato: lì di regola è pattuito che la proprietà passi a te solo con l’ultima rata. Nel contratto deve figurare a chi appartiene l’auto fino ad allora (art. 10 LCC). Giuridicamente si tratta di una riserva della proprietà. È efficace solo se è iscritta nel registro dell’ufficio d’esecuzione del tuo domicilio (art. 715 CC). Se manca l’iscrizione, con la consegna sei diventato proprietario; il commerciante può però farla iscrivere anche più tardi, e il debito derivante dal contratto ti resta in ogni caso.
A questo può aggiungersi il codice 178 «cambiamento di detentore vietato» nella licenza di circolazione. Il codice blocca il cambio di detentore: la Sezione della circolazione non rilascia una licenza a un nuovo detentore finché la persona beneficiaria non dà il suo consenso (art. 80 e 81 OAC). Lo si conosce dal leasing, ma esiste anche per i crediti: Appenzello Esterno cita espressamente il pagamento rateale, Argovia, oltre al leasing, il finanziamento.
Leasing: l’auto appartiene alla società di leasing
Un’auto in leasing non puoi venderla di tua iniziativa. La vendita è possibile solo se la società di leasing è d’accordo e indica un importo di riscatto. Anche verkaufedeinauto.ch compra auto in leasing e fa i conti con la società di leasing; la procedura la mostra la pagina Vendere un’auto in leasing. Cosa vale per disdetta e restituzione lo spiega la guida sulla fine del leasing.
Quanto vale la tua auto?
Ricevi in pochi minuti un’offerta gratuita e senza impegno.
Vendere senza consenso: perché può essere punibile
Se giuridicamente l’auto appartiene ancora al commerciante, alla banca o alla società di leasing, ti è solo affidata. Chi si appropria di una cosa altrui che gli è stata affidata, per procacciare a sé o ad altri un indebito profitto, commette appropriazione indebita, punita con una pena detentiva sino a cinque anni o con una pena pecuniaria (art. 138 CP). Il Tribunale federale ha giudicato così la rivendita di un’auto con riserva della proprietà iscritta (DTF 82 IV 182), e anche per la vendita di auto in leasing i tribunali hanno deciso in questo senso. Con un credito privato la questione non si pone, perché l’auto è tua.
Rimborsare il credito in anticipo: cosa garantisce la legge
Ai crediti al consumo da CHF 500 a CHF 80’000 si applica di regola la legge sul credito al consumo (LCC). Ti permette di rimborsare il credito in anticipo (art. 17 cpv. 1 LCC). Per la durata residua non devi allora più interessi, e i costi relativi a quel periodo vanno ridotti in modo adeguato (art. 17 cpv. 2 LCC). Questo diritto deve figurare nel contratto (art. 9 LCC), e il contratto non può derogarvi a tuo svantaggio (art. 37 LCC).
Cembra, per esempio, scrive che il finanziamento si può rimborsare in tutto o in parte senza ulteriori costi. Chiedi per iscritto l’importo di estinzione, cioè la somma ancora aperta a una data precisa; scende con ogni rata. Per crediti più grandi e per veicoli aziendali vale ciò che dice il contratto.
Debito residuo contro valore dell’auto: il calcolo prima della vendita
Se la vendita conviene lo mostra un semplice confronto: quanto rende oggi l’auto e quanto chiede il creditore per l’estinzione? Il valore di mercato lo stimi con una valutazione gratuita e con uno sguardo agli annunci di auto comparabili. Due esempi con cifre ipotetiche, entrambi con CHF 12’000 di debito residuo:
| Prezzo di vendita | Calcolo | Risultato |
|---|---|---|
| CHF 18’000 | 18’000 − 12’000 | ti restano CHF 6’000 |
| CHF 10’000 | 10’000 − 12’000 | mancano CHF 2’000 |
Se l’auto vale meno del debito residuo
Allora hai tre possibilità. Paghi la differenza con i tuoi risparmi. Tieni l’auto finché il debito non è sceso sotto il suo valore. Oppure vendi e continui a pagare il resto a rate; è possibile solo con il credito privato, perché lì l’auto non è una garanzia. Con una riserva della proprietà il creditore di regola libera l’auto solo quando tutto il debito è saldato. Se le finanze si fanno strette, parlane presto con lui o con un servizio di consulenza per i debiti.
Far cancellare il codice 178 e la riserva della proprietà
Il codice 178 può sbloccarlo solo la persona beneficiaria, di regola quindi la banca o la società di leasing che l’ha fatto iscrivere. Avviene per via elettronica tramite il servizio di clearing della Centrale d’informazione del credito (ZEK); tu lo chiedi al creditore.
La Sezione della circolazione ha poi bisogno di due cose: lo sblocco e l’originale della licenza di circolazione, per posta o allo sportello. Il codice è cancellato solo quando viene rilasciata una nuova licenza; una licenza annullata con il codice 178 resta bloccata. Se l’auto viene immatricolata direttamente a nome dell’acquirente, il Canton Berna, per esempio, cancella il codice insieme all’immatricolazione. Esempi (stato: settembre 2026):
| Cantone | Tassa | Durata, nota |
|---|---|---|
| Zurigo | nessuna | per posta entro 5 giorni lavorativi, allo sportello subito |
| Berna | CHF 20 per posta, CHF 25 allo sportello | se il detentore resta lo stesso |
| Argovia | nessuna | di regola da 1 a 2 giorni lavorativi |
Appenzello Esterno chiede CHF 50 in aggiunta alla tassa per la nuova licenza. A Zurigo verifichi online con il numero di matricola della licenza di circolazione se il codice è ancora iscritto. Se è stato richiesto con il modulo cartaceo, per esempio da un privato, la stessa persona deve firmare in originale il modulo ufficiale di cancellazione.
La riserva della proprietà la cancella l’ufficio d’esecuzione su richiesta del commerciante o della banca iscritta nel registro. Se presenti tu la richiesta, ti serve il consenso scritto dell’avente diritto. La cancellazione è esente da tasse.
L’ordine dei passi: dal debito residuo alla consegna
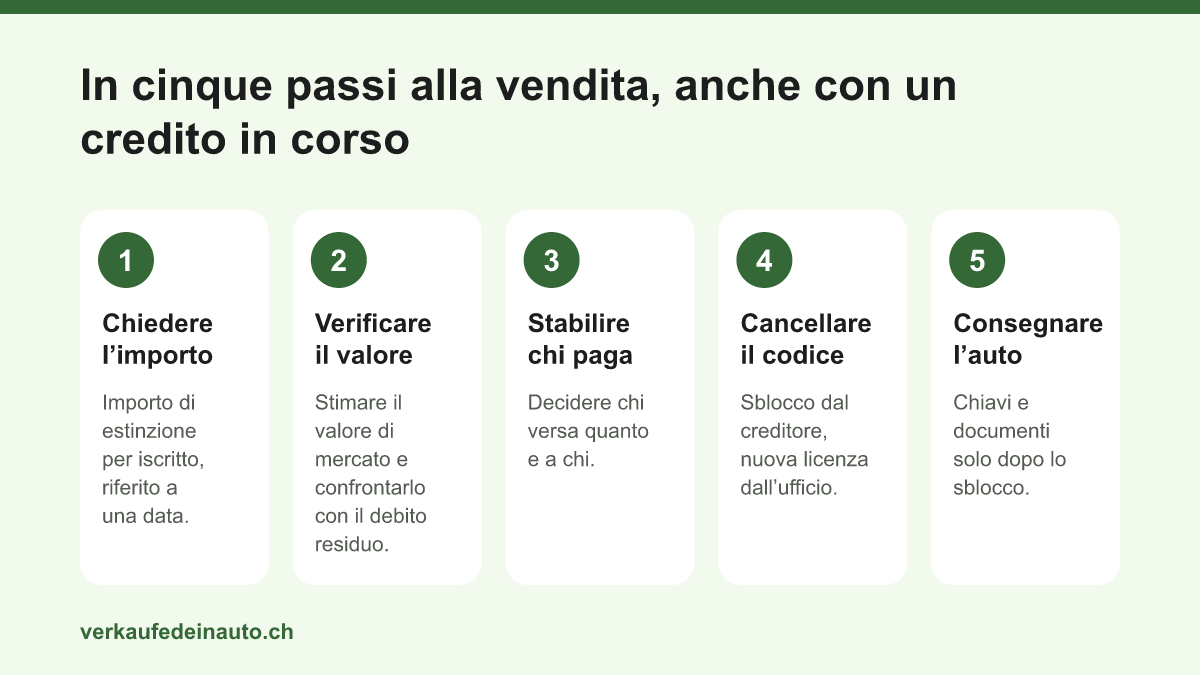
- Chiedere l’importo di estinzione. Il creditore ti indica per iscritto quanto è aperto nel giorno desiderato e dove va pagato.
- Verificare il valore. Se il prezzo ottenibile non basta per l’importo di estinzione, chiarisci prima dove prendi la somma mancante.
- Regolare il pagamento. Conviene che l’acquirente versi l’importo di estinzione direttamente al creditore e il resto a te.
- Far cancellare l’iscrizione. Ricevuto il pagamento, il creditore sblocca il codice 178 e fa cancellare la riserva della proprietà; la Sezione della circolazione rilascia una licenza senza codice.
- Consegnare l’auto. Chiavi e documenti passano di mano appena c’è lo sblocco. Poi segue il cambio di detentore.
Nel contratto di compravendita indica chi paga quale importo e a chi, e che la consegna avviene solo dopo lo sblocco. Con un credito privato i passi tre e quattro non servono: vendi l’auto come qualsiasi altra e poi decidi se estinguere il credito.
Consiglio
Chiedi al creditore una conferma scritta che con il pagamento dell’importo di estinzione tutte le pretese sono saldate e l’iscrizione viene sbloccata. Una copia va allegata al contratto di compravendita.
I documenti che chiede un acquirente
- la licenza di circolazione senza codice 178 o la conferma che lo sblocco è stato concesso
- la conferma scritta del creditore con importo di estinzione, data e conto
- in caso di riserva della proprietà, la conferma della cancellazione o un attestato dell’ufficio d’esecuzione che a tuo nome non risulta alcuna iscrizione
Il registro dei patti di riserva della proprietà è pubblico. Anche l’acquirente può informarsi presso l’ufficio d’esecuzione del tuo domicilio; l’informazione costa CHF 9, per un estratto scritto o un attestato si aggiungono CHF 8 per pagina (art. 37 OTLEF). Dai commercianti di auto d’occasione il Tribunale federale si aspetta che consultino il registro prima dell’acquisto (DTF 113 II 397). Come venditore, in ogni caso, rispondi verso l’acquirente del fatto che nessun terzo possa togliergli l’auto per ragioni di diritto (art. 192 CO).
Se l’auto finanziata proviene da un’eredità, si aggiungono le regole per gli eredi; le trovi nella guida Vendere un’auto ereditata.
Se vuoi vendere la tua auto finanziata, puoi offrirla anche a verkaufedeinauto.ch. Nella richiesta indica il creditore e il debito residuo; come procedere viene poi concordato con te. Se c’è una riserva della proprietà o il codice 178, prima della consegna serve lo sblocco del creditore. L’offerta fissa si basa sui tuoi dati e sulle tue foto, la valutazione online è gratuita e non vincolante. Alla consegna il pagamento avviene con bonifico istantaneo (Instant Payment); l’annullamento dell’immatricolazione è incluso. Richiedi qui l’offerta.
Domande frequenti
Posso vendere un’auto finanziata se il credito è ancora in corso?
Sì, se l’auto è tua. Con un credito privato è così: la vendi come qualsiasi altra auto e continui a pagare le rate del credito o lo rimborsi in anticipo. Se c’è una riserva della proprietà o nella licenza di circolazione figura il codice 178, ti serve prima il consenso del creditore. Di regola il creditore libera l’auto non appena il debito residuo è pagato.
Come scopro se è iscritta una riserva della proprietà?
Guarda prima nel contratto: se la proprietà non passa subito a te, deve indicare il proprietario. La certezza te la dà l’ufficio d’esecuzione che tiene il registro nel tuo luogo di domicilio; il registro è pubblico, un’informazione costa CHF 9. Se hai traslocato di recente, chiedi anche nel vecchio luogo di domicilio: lì l’iscrizione resta efficace ancora per tre mesi.
Quanto costa il rimborso anticipato di un credito auto?
Se il credito sottostà alla legge sul credito al consumo, per la durata residua non devi più interessi e il creditore deve ridurre in modo adeguato i costi relativi a quel periodo (art. 17 LCC). Paghi quindi ciò che è ancora aperto il giorno del rimborso. L’importo esatto te lo indica il creditore; fattelo confermare per iscritto e con la data.
L’acquirente può assumere il mio credito?
Solo se il creditore è d’accordo. L’acquirente prende il tuo posto solo se si accorda in tal senso con il creditore (art. 176 CO). Senza questo accordo continui a dovere le rate, anche se l’acquirente ti promette di pagarle lui. È più semplice estinguere il credito con il prezzo di vendita.
Devo dire all’acquirente che l’auto è finanziata?
Con un credito privato no: è un tuo debito personale e non grava sull’auto. Con una riserva della proprietà o il codice 178 devi dichiararlo: con il codice l’acquirente non può immatricolare l’auto a suo nome, e sotto riserva della proprietà l’auto non è ancora tua. Se taci di proposito il diritto di un terzo, non ti serve nemmeno un’esclusione della garanzia nel contratto (art. 192 CO).
Fonti
- Legge federale sul credito al consumo (LCC), art. 7, 9, 10, 17 e 37 – Fedlex
- Regolamento concernente l’iscrizione dei patti di riserva della proprietà – Fedlex
- Ordinanza sull’ammissione alla circolazione di persone e veicoli (OAC), art. 78, 80 e 81 – Fedlex
- Schweizerischer Leasingverband (SLV): modelli di finanziamento per veicoli (in tedesco)
- Cembra: Finanziamento – Posso rimborsare in modo flessibile?
- Cantone di Zurigo: codice 178 «cambiamento di detentore vietato» (in tedesco)
- Cantone di Berna: cambiamento di detentore vietato, codice 178 del leasing (in tedesco)