Résilier son assurance auto après la vente: délais et remboursement
Voiture vendue, police toujours en cours? Ce qu’il advient de la responsabilité civile et de la casco, quand la prime vous est remboursée et dans quel ordre régler les plaques et l’assurance.
En bref
- La police ne prend pas fin d’elle-même: annoncez la vente et dites ce qu’il faut en faire.
- Des plaques déposées ne font que suspendre la police; elle prend fin à votre demande.
- La prime payée en trop est remboursée au prorata (art. 24 LCA).
La voiture est vendue, mais la prime annuelle est payée depuis longtemps. Faut-il maintenant résilier son assurance auto, ou prend-elle fin d’elle-même? Aucune des deux réponses n’est tout à fait juste: la loi veut d’abord que l’assurance suive la voiture, mais en pratique, l’assurance est liée à vous en tant que détentrice ou détenteur, à vos plaques de contrôle et à l’attestation d’assurance. Vous lirez ici ce qui s’applique, quels délais comptent et comment récupérer la prime payée en trop. Ce texte est une information générale et non un conseil juridique; ce sont votre police et les conditions générales d’assurance (CGA) qui font foi.
Ce que la loi prévoit en cas de vente: art. 54 LCA et art. 67 LCR
La règle de base figure dans la loi sur le contrat d’assurance. Si l’objet assuré change de propriétaire, les droits et obligations découlant du contrat passent au nouveau propriétaire (art. 54 LCA). Trois délais s’y rattachent:
- Le nouveau propriétaire peut refuser le transfert au plus tard 30 jours après le changement de propriétaire, par écrit ou par un autre moyen permettant d’en établir la preuve par un texte, comme un e-mail.
- L’assureur peut résilier le contrat dans les 14 jours après avoir eu connaissance du nouveau propriétaire.
- Si l’assureur résilie, le contrat prend fin au plus tôt 30 jours après la résiliation.
Pour la responsabilité civile obligatoire, la loi sur la circulation routière prévoit sa propre règle. En cas de changement de détenteur, les droits et obligations découlant du contrat passent au nouveau détenteur. Mais si le nouveau permis de circulation est délivré sur la base d’une autre assurance responsabilité civile, l’ancien contrat s’éteint (art. 67 LCR). L’ancien assureur peut en outre se départir du contrat dans les 14 jours après avoir appris le changement de détenteur.
L’idée derrière ces règles: aucun véhicule automobile ne peut circuler sans assurance responsabilité civile (art. 63 LCR), et la vente ne doit pas créer de lacune.
Pourquoi, en pratique, la police reste chez vous
Pour une voiture, il est rare que l’acheteur reprenne votre contrat. L’assurance automobile est liée à trois éléments:
- Détenteur: le permis de circulation est établi à votre nom. Si la voiture passe à quelqu’un d’autre, un nouveau permis est nécessaire (art. 11 LCR).
- Plaques de contrôle: le numéro de plaque vous est attribué à vous, pas à la voiture. Si vous vendez à un particulier, vous retirez les plaques.
- Attestation d’assurance: sans elle, aucune voiture n’est immatriculée. L’assureur la transmet par voie électronique, et après la reprise par un autre détenteur, une nouvelle attestation est nécessaire (art. 3a OAV).
L’acheteur immatricule donc la voiture avec sa propre attestation, auprès d’un assureur de son choix. Votre responsabilité civile pour cette voiture prend ainsi fin. Pour la casco, c’est en principe l’art. 54 LCA qui s’applique; certaines polices prévoient toutefois expressément qu’elle prend fin en cas de changement de détenteur ou de propriétaire. C’est le cas par exemple dans les CGA de Generali (édition 2026).
La situation est différente si quelqu’un reprend la voiture avec les plaques, par exemple au sein de la famille. Le nouveau détenteur décide alors s’il poursuit la police existante ou s’il en conclut une à son nom. Pour en savoir plus, consultez le guide sur le changement de détenteur d’une voiture.
Conseil
Ne laissez jamais vos plaques de contrôle à un acheteur particulier. Tant que la voiture roule avec vos plaques, un sinistre passe par votre police et peut vous coûter votre bonus.
Combien vaut votre voiture ?
Recevez en quelques minutes une offre gratuite et sans engagement.
Trois options pour votre police: la transférer, la suspendre, la résilier
Ce qu’il advient de votre contrat dépend de ce que vous faites des plaques. Vous ne pouvez les garder que si vous immatriculez une autre voiture dans les 14 jours (art. 74 OAC). Sinon, vous les restituez ou les déposez.
| Plaques | Police | Prime |
|---|---|---|
| sur la prochaine voiture | transférer ou changer d’assureur | imputée ou remboursée au prorata |
| déposées | suspendue | bonification selon les CGA |
| restituées | demander la résiliation | solde remboursé au prorata |
Changement de véhicule: la police suit
Si vous immatriculez une autre voiture, vous reprenez les plaques et faites adapter le contrat. L’assureur établit une attestation d’assurance pour la nouvelle voiture et impute la prime déjà payée. Rien ne vous oblige toutefois à rester chez lui: le changement de véhicule est une occasion courante de changer d’assureur. Le guide Casco complète ou partielle vous aide à choisir la couverture adaptée à la prochaine voiture.
Suspension: plaques déposées, assurance en suspens
Si la prochaine voiture n’arrive que plus tard, vous déposez les plaques au Service des automobiles. L’assurance est alors suspendue de par la loi, dès le jour qui suit leur remise au guichet ou leur envoi par la poste. Le service annonce le dépôt à l’assureur (art. 68 LCR, art. 8 OAV).
Ce qu’il advient de la prime est réglé par les CGA, et de manière différente. Generali, par exemple, n’accorde la réduction pour la période de suspension qu’à partir de 14 jours de dépôt, l’impute lors de la remise en circulation et déduit des frais de traitement. Demandez donc combien de temps la police peut rester suspendue et quand la bonification arrive.
Conseil
Si vous envoyez les plaques par la poste, conservez le récépissé de dépôt. Il indique à partir de quel jour l’assurance est suspendue.
Résiliation: plus de voiture pour le moment
Si vous ne prévoyez pas de nouvelle voiture, restituez les plaques et demandez expressément à l’assureur la résiliation du contrat à la date de la vente. AXA, par exemple, indique pour cela le motif de résiliation «Objet assuré vendu» et rembourse la prime annuelle au prorata. Ne partez pas du principe que l’avis du Service des automobiles suffit: sans instruction de votre part, le contrat peut tout simplement rester suspendu.
Le guide Déposer les plaques après la vente explique comment déposer ou restituer les plaques.
Remboursement: la part de prime que vous récupérez
La prime est divisible. Si le contrat prend fin de manière anticipée, vous ne la devez que jusqu’à ce moment (art. 24 LCA); ce que vous avez payé d’avance vous revient au prorata. La loi prévoit deux exceptions:
- Si l’assureur a payé après un dommage total, la prime de la période d’assurance en cours reste due en entier.
- Si vous résiliez après un dommage partiel durant la première année qui suit la conclusion du contrat, l’assureur conserve la prime de la période en cours (art. 42 LCA).
Exemple de calcul avec des hypothèses arrondies: vous avez payé le 1er janvier CHF 1’200 pour toute l’année et vendez la voiture fin septembre. Trois mois sur douze ne sont pas utilisés, vous récupérez donc environ CHF 300. En cas de changement de véhicule, ce montant est imputé sur la prime de la nouvelle voiture.
L’impôt cantonal sur les véhicules n’est pas décompté par l’assureur, mais par le Service des automobiles. Plus d’informations sous Impôts sur la vente d’une voiture.
Résilier son assurance auto sans vendre: délais et droits particuliers
Si vous voulez seulement changer d’assureur, les règles ordinaires s’appliquent:
- Échéance du contrat: en règle générale, la résiliation doit parvenir à l’assureur trois mois avant l’échéance. Sinon, le contrat se renouvelle tacitement, de par la loi pour une année au plus à chaque fois (art. 47 LCA).
- Après trois ans: même un contrat conclu pour une durée plus longue peut être résilié pour la fin de la troisième année et de chacune des années suivantes, moyennant un préavis de trois mois (art. 35a LCA).
- Après un sinistre: si vous demandez une indemnité pour un dommage partiel, les deux parties peuvent se départir du contrat, selon la loi au plus tard lors du paiement de l’indemnité (art. 42 LCA). Les CGA vous laissent souvent jusqu’à 14 jours à compter du moment où vous avez eu connaissance du paiement. Si vous résiliez, la couverture prend fin 14 jours après la réception de votre communication.
- Augmentation de prime: ce droit ne figure pas dans la loi, mais dans les CGA. Chez Generali, par exemple, la modification doit être annoncée au plus tard 25 jours avant la fin de l’année d’assurance, et votre résiliation doit parvenir à l’assureur au plus tard le dernier jour de cette année.
Dans tous les cas: résiliez par écrit ou par e-mail et demandez une confirmation. C’est le jour où la résiliation parvient à l’assureur qui compte, pas le cachet de la poste.
Le bon ordre et ce dont l’assureur a besoin
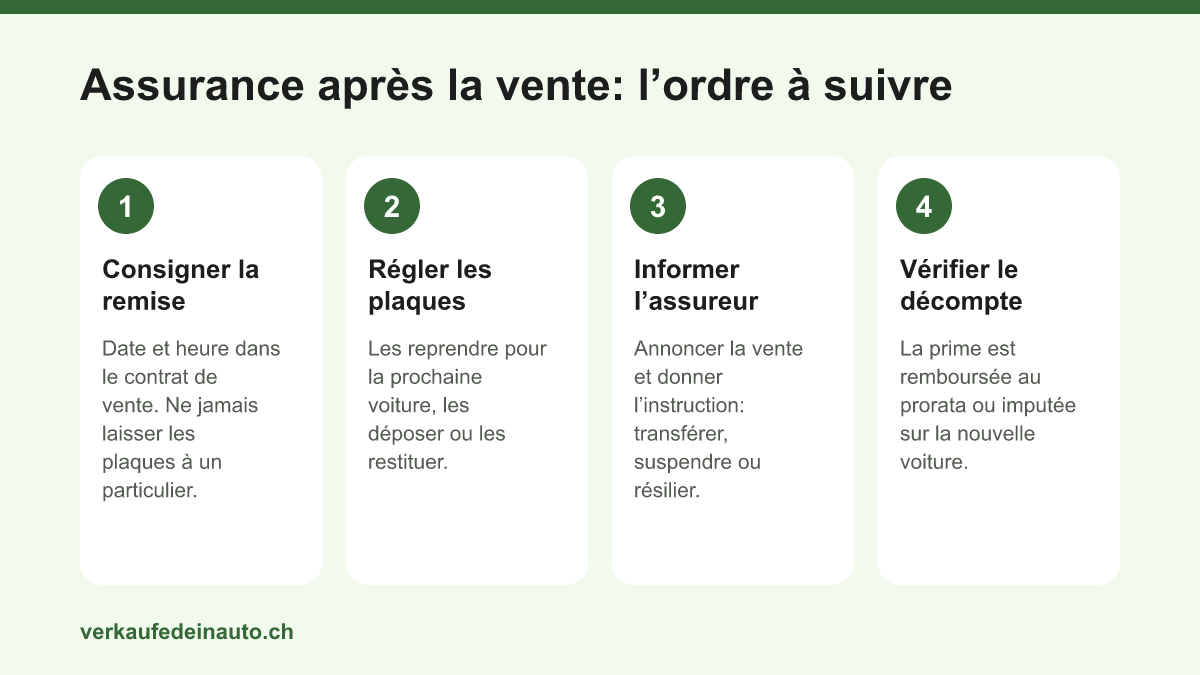
- Ne pas résilier trop tôt: tant que la voiture est immatriculée, la responsabilité civile est nécessaire, y compris pour les essais routiers.
- Consigner la remise: la date et l’heure doivent figurer dans le contrat de vente.
- Régler les plaques: les reprendre pour la prochaine voiture, les déposer ou les restituer.
- Informer l’assureur: idéalement le jour même, par écrit ou par e-mail.
- Vérifier le décompte: la date de fin et le montant du remboursement ou de la bonification sont-ils corrects?
La communication à l’assureur doit contenir:
- le numéro de police et le numéro de plaque
- la date de la vente et, sur demande, une copie du contrat de vente
- votre instruction: changement de véhicule, suspension ou résiliation
- en cas de changement de véhicule, les données du permis de circulation de la nouvelle voiture
- votre IBAN pour le remboursement
Vente à un négociant ou à un service de rachat en ligne
Si l’acheteur se charge de la désimmatriculation, peu de choses changent pour votre police: faites confirmer dans le contrat qui restitue les plaques et dans quel délai, et annoncez tout de même la vente vous-même à votre assureur. Chez verkaufedeinauto.ch, la désimmatriculation auprès du Service des automobiles est comprise. L’offre ferme repose sur vos indications et vos photos, et le paiement se fait lors de la remise par virement instantané (Instant Payment). Les voitures en leasing sont aussi acceptées.
Demandez ici votre offre gratuite et réglez la vente, les plaques et l’assurance d’un seul coup.
Questions fréquentes
L’assurance auto prend-elle fin automatiquement lors de la vente?
Pas de manière fiable. Pour la voiture vendue, votre responsabilité civile s’éteint dès que l’acheteur l’immatricule avec une autre assurance (art. 67 LCR). Mais votre contrat lui-même n’est transféré, suspendu ou résilié que lorsque l’assureur sait ce que vous voulez. Si vous déposez seulement les plaques, la police peut tout simplement rester suspendue. Annoncez donc vous-même la vente, indiquez la date et demandez par écrit ou par e-mail le changement de véhicule ou la résiliation.
Vais-je récupérer la prime payée après la vente de ma voiture?
Oui, au prorata. Selon l’art. 24 LCA, la prime n’est due que jusqu’à la fin du contrat. Si vous changez de voiture, l’assureur impute la part non utilisée sur la nouvelle prime; si vous résiliez le contrat, il vous la verse. Il n’y a pas de remboursement pour la période en cours après un dommage total indemnisé, ni si vous résiliez après un dommage partiel durant la première année du contrat. Indiquez tout de suite votre IBAN pour le versement.
L’acheteur peut-il reprendre mon assurance auto?
Juridiquement oui: l’art. 54 LCA et l’art. 67 LCR font passer le contrat au nouveau propriétaire ou détenteur, et celui-ci peut refuser le transfert dans les 30 jours. En pratique, l’acheteur a de toute façon besoin de sa propre attestation d’assurance pour le nouveau permis de circulation et choisit le plus souvent son propre assureur. Votre responsabilité civile pour cette voiture s’éteint alors. Le numéro de plaque vous reste attribué dans tous les cas.
Dois-je résilier l’assurance avant même la vente?
Non. Tant que la voiture est immatriculée à votre nom, la responsabilité civile doit exister; sans elle, aucun essai routier n’est possible non plus. Si l’assureur annonce la fin de la couverture au Service des automobiles, celui-ci retire le permis de circulation et fait saisir les plaques (art. 68 LCR, art. 7 OAV). Modifiez ou résiliez donc le contrat pour la date de la remise, et seulement lorsque la vente est certaine.
Puis-je résilier mon assurance auto par e-mail?
En règle générale, oui. Pour la résiliation, la loi sur le contrat d’assurance admet, outre la forme écrite, tout moyen permettant d’en établir la preuve par un texte, donc par exemple un e-mail. L’essentiel est que la résiliation parvienne à temps à l’assureur. Demandez une confirmation mentionnant la date de fin. Si un délai arrive bientôt à échéance, envoyez en plus une lettre recommandée, par sécurité.
Sources
- Loi sur le contrat d’assurance (LCA), art. 24, 35a, 42, 47 et 54 – Fedlex
- Loi fédérale sur la circulation routière (LCR), art. 11, 63, 67 et 68 – Fedlex
- Ordonnance sur l’assurance des véhicules (OAV), art. 3a, 7 et 8 – Fedlex
- TCS: changer ou résilier une assurance voiture et immatriculer un véhicule
- AXA: résiliation de contrat (délais, vente de l’objet assuré)
- Generali: conditions générales d’assurance (CGA) L’assurance véhicules, édition 2026