Vollkasko oder Teilkasko? So optimierst du deine Autoversicherung
Je älter dein Auto, desto weniger zahlt die Kasko im Ernstfall. Wann Vollkasko sinnvoll ist, was Teilkasko deckt und wie du die Versicherungsprämie senkst.
Kurz erklärt
- Haftpflicht ist Pflicht, Kasko freiwillig, ausser ein Leasingvertrag verlangt sie.
- Die Kasko zahlt höchstens den Zeitwert: Mit dem Alter sinkt der Nutzen, die Prämie kaum.
- Hebel: Deckung anpassen, Selbstbehalt, Kilometer, Partnergarage, Offerten vergleichen.
Vollkasko oder Teilkasko: Diese Frage stellt sich nicht nur beim Abschluss, sondern jedes Jahr neu. Dein Auto verliert an Wert, die Prämie sinkt aber nicht im gleichen Tempo. Irgendwann bezahlst du für eine Deckung, die im Ernstfall nur noch wenig auszahlt. Dieser Ratgeber zeigt, was Haftpflicht, Teilkasko und Vollkasko decken, welche Deckung zum Alter und Wert deines Autos passt und wie du die Prämie senkst, ohne am falschen Ort zu sparen. Er ist eine allgemeine Orientierung; massgebend sind deine Police und die Versicherungsbedingungen (AVB).
Haftpflicht, Teilkasko, Vollkasko: Was deckt was?
| Deckung | Zahlt für | Pflicht? |
|---|---|---|
| Haftpflicht | Schäden, die du anderen mit dem Auto zufügst | ja, gesetzlich |
| Teilkasko | eigenes Auto: Diebstahl, Feuer, Hagel, Glasbruch, Tiere, Marder | freiwillig |
| Vollkasko | Teilkasko plus Kollision, auch selbst verschuldet | freiwillig, beim Leasing üblich |
Die Haftpflicht ist vorgeschrieben (Art. 63 SVG) und muss je Unfall mindestens CHF 5 Millionen decken. Versichert ist das Auto, nicht die Person am Steuer: Es spielt keine Rolle, wer gefahren ist. Den Schaden an deinem eigenen Auto zahlt die Haftpflicht aber nie.
«Vollkasko» ist kein eigener Baustein, sondern die Kombination aus Teilkasko und Kollisionskasko. Ein Unterschied mit Folgen: In der Haftpflicht und in der Kollisionskasko hängt die Prämie in der Regel vom Schadenverlauf ab. Dieses Bonus-Malus-System ist je nach Versicherer anders ausgestaltet, ein Schaden kann aber die folgenden Jahre verteuern. Die Teilkasko kennt das nicht. Was genau als Teilkaskoschaden gilt, etwa bei Vandalismus, unterscheidet sich von Anbieter zu Anbieter.
Wann Vollkasko verlangt wird: Leasing und Kredit
Gesetzlich vorgeschrieben ist nur die Haftpflicht. Eine Vollkasko kann dir aber der Vertrag vorschreiben, mit dem du das Auto finanzierst. Beim Leasing gehört das Auto der Leasinggesellschaft, und diese verlangt in aller Regel eine Vollkasko. Was genau gilt, steht in den Leasingbestimmungen. Übernimmst du das Auto am Leasing-Ende, entscheidest du neu über die Deckung. Wie du aus einem laufenden Vertrag herauskommst, zeigt die Seite Auto mit Leasing verkaufen.
Hast du das Auto mit einem Kredit gekauft, gehört es in der Regel dir. Ob der Kreditgeber eine Kasko verlangt, steht im Kreditvertrag. Sinnvoll bleibt sie, solange dich ein Totalschaden mit Schulden, aber ohne Auto zurückliesse.
Vollkasko oder Teilkasko: Der Wert des Autos entscheidet
Bei einem Totalschaden oder Diebstahl ersetzt die Kasko ohne besonderen Zusatz nicht den Neupreis, sondern den Zeitwert: das, was dein Auto unmittelbar vor dem Schaden noch wert war, abhängig von Alter, Kilometerstand und Neupreis. Davon geht der Selbstbehalt ab. Die höchste mögliche Leistung der Kollisionskasko sinkt also jedes Jahr mit dem Wert des Autos.
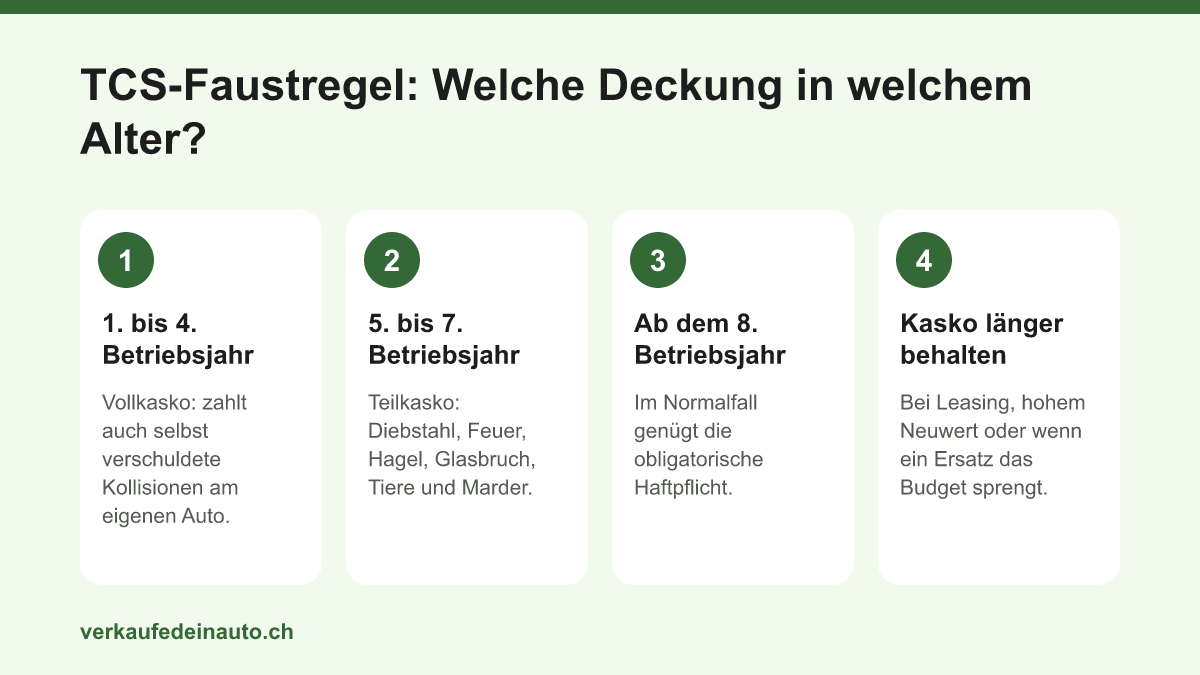
Der TCS leitet daraus eine Faustregel ab: Eine Vollkasko lohnt sich meist bis und mit dem vierten Betriebsjahr, eine Teilkasko bis und mit dem siebten. Ist das Auto älter, genügt im Normalfall die Haftpflicht. Bei einem Neuwert über CHF 75’000 kann die Teilkasko länger sinnvoll sein, ebenso, wenn das Auto oft im Freien steht.
Was ist dein Auto wert?
Hol dir in wenigen Minuten ein kostenloses und unverbindliches Angebot.
Die eigene Rechnung: drei Fragen vor dem Wechsel
Eine Faustregel ersetzt die eigene Rechnung nicht. Drei Fragen helfen:
- Was ist das Auto heute wert? Eine realistische Zahl liefert der Ratgeber zur kostenlosen Autobewertung. Welche Faktoren zählen, steht unter Autowert berechnen.
- Was kostet die Kollisionskasko pro Jahr mehr? Lass dir die Prämie mit und ohne diesen Baustein ausweisen.
- Könntest du einen Totalschaden selbst tragen? Wer auf das Auto angewiesen ist und keine Reserve für einen Ersatz hat, behält die Vollkasko besser länger.
Rechenbeispiel mit runden Annahmen: Dein Auto ist noch CHF 8’000 wert, die Kollisionskasko kostet CHF 600 pro Jahr zusätzlich, der Selbstbehalt beträgt CHF 1’000. Im schlimmsten Fall bekommst du höchstens rund CHF 7’000. Für diesen Schutz zahlst du jedes Jahr fast ein Zehntel davon, und der mögliche Höchstbetrag schrumpft weiter. Kleinere Kollisionsschäden zahlt die Vollkasko zwar auch, aber erst über dem Selbstbehalt und oft mit Folgen für den Bonus. Bei einem Auto im Wert von CHF 30’000 sieht dieselbe Rechnung ganz anders aus.

Zusatzbausteine: Was hilft und was oft doppelt ist
- Zeitwertzusatz: erhöht die Entschädigung bei einem Totalschaden über den Zeitwert hinaus, laut TCS in den ersten Betriebsjahren meist um etwa 20 Prozent. Interessant bei neueren Autos, weil der Wert am Anfang am schnellsten fällt.
- Bonusschutz: Je nach Versicherer bleibt die Prämie nach einem Schaden pro Jahr unverändert, selten nach zwei. Wer kleine Schäden knapp über dem Selbstbehalt selbst zahlt, spart den Schutz für den grossen Fall auf.
- Grobfahrlässigkeit: Hast du einen Unfall grobfahrlässig verursacht, darf der Versicherer die Kaskoleistung kürzen (Art. 14 VVG) und in der Haftpflicht auf dich zurückgreifen (Art. 65 SVG). Mit dem Zusatz verzichtet er darauf, in der Regel aber nicht bei Alkohol, Drogen oder Raserdelikten.
- Parkschaden: deckt Schäden, die Unbekannte deinem parkierten Auto zufügen, meist nur bei neueren Autos und mit Grenzen bei Anzahl und Summe. Ohne den Zusatz zahlt die Kollisionskasko, mit Selbstbehalt und allenfalls Folgen für den Bonus.
Ganz ohne Kasko bleibt bei einem Parkschaden durch Unbekannte der Nationale Garantiefonds (Art. 76 SVG). Er verlangt einen Polizeirapport und zieht bei reinen Sachschäden CHF 1’000 Selbstbehalt ab.
Oft doppelt versichert
Doppelt versichert bist du oft bei drei Bausteinen: beim Insassenunfall (wer in der Schweiz lebt, ist über die Unfallversicherung oder die Krankenkasse gedeckt), bei der Pannenhilfe (häufig schon über einen Mobilitätsclub vorhanden) und bei mitgeführten Sachen (oft über die Hausratversicherung).
Autoversicherung optimieren: ehrliche Hebel für die Prämie
Wie viel du sparst, hängt von deinem Auto, deinem Profil und dem Anbieter ab. Seriöse Frankenbeträge lassen sich nicht pauschal nennen, die Stellschrauben aber schon:
- Deckung dem Auto anpassen: der erste Hebel, siehe oben.
- Selbstbehalt: Je höher, desto tiefer die Prämie. Wähle nur einen Betrag, den du im Schadenfall wirklich zahlen kannst.
- Jährliche Fahrleistung: Wer wenig fährt, zahlt weniger. Gib die Kilometer realistisch an.
- Garagenwahl: Verpflichtest du dich, Schäden in einer Partnergarage des Versicherers reparieren zu lassen, sinkt die Prämie.
- Abstellplatz und Zahlweise: Ein Einstellplatz statt der Strasse und die Jahres- statt Ratenzahlung wirken sich ebenfalls aus.
- Sparmodelle: Optionen wie «alleiniger Lenker» oder ein Fahrtenaufzeichner (Drive Recorder) senken die Prämie, knüpfen sie aber an Bedingungen. Prüfe, was geschieht, wenn du sie nicht einhältst.
- Offerten vergleichen: mit gleicher Deckung und gleichem Selbstbehalt, sonst vergleichst du Äpfel mit Birnen. Online-Abschlüsse sind oft günstiger, dafür ohne persönliche Beratung.
Tipp
Wechsle erst im Frühling von Vollkasko auf Teilkasko. So sind Schäden aus dem Winter noch gedeckt, rät der TCS.
Kündigungstermine: Wann du wechseln kannst
Eine bessere Offerte nützt nur, wenn du aus dem alten Vertrag herauskommst. Die üblichen Gelegenheiten:
- zum Vertragsablauf, meist mit drei Monaten Frist
- spätestens auf das Ende des dritten Vertragsjahres und danach jedes Jahr (Art. 35a VVG)
- nach einem Schadenfall, für den der Versicherer bezahlt hat (Art. 42 VVG)
- bei einer Prämienerhöhung, wenn es die AVB vorsehen
- beim Fahrzeugwechsel
Fristen und Form erklärt der Ratgeber Autoversicherung kündigen. Dort steht auch, was beim Verkauf mit der Police geschieht: Du lässt sie aufs nächste Auto umschreiben, mit hinterlegten Schildern ruhen oder aufheben, und zu viel bezahlte Prämie gibt es anteilsmässig zurück.
Wenn die Versicherung nicht mehr zum Auto passt
Manchmal zeigt die Rechnung mehr als die richtige Deckung: Stehen Prämie, Steuern und anstehende Reparaturen in keinem Verhältnis mehr zum Wert, ist der Verkauf eine Option. Ob der Moment passt, zeigt der Ratgeber Wann lohnt sich der Autoverkauf?. verkaufedeinauto.ch macht dir anhand deiner Angaben und Fotos ein festes Angebot, auch für Autos mit vielen Kilometern, ohne gültige MFK oder mit Schäden. Bezahlt wird bei der Übergabe per Echtzeit-Überweisung (Instant Payment), die Abmeldung beim Strassenverkehrsamt ist inklusive.
Fordere hier dein kostenloses Angebot an und vergleiche es mit dem, was dich das Auto pro Jahr kostet.
Häufige Fragen
Ab welchem Alter lohnt sich Vollkasko nicht mehr?
Eine feste Grenze gibt es nicht. Als Faustregel nennt der TCS das vierte Betriebsjahr: Danach wird das Verhältnis zwischen Prämie und möglicher Entschädigung ungünstiger, weil die Kasko bei einem Totalschaden nur den Zeitwert ersetzt. Behalte die Vollkasko länger, wenn das Auto geleast ist, einen hohen Neuwert hat oder du einen Totalschaden nicht aus eigenen Mitteln verkraften könntest. Rechne mit dem heutigen Wert deines Autos, nicht mit dem Kaufpreis.
Was ist der Unterschied zwischen Vollkasko und Kollisionskasko?
Die Kollisionskasko deckt Schäden am eigenen Auto durch einen Zusammenstoss, auch wenn du ihn selbst verschuldet hast. Die Teilkasko deckt Ereignisse wie Diebstahl, Feuer, Hagel, Glasbruch und Kollisionen mit Tieren. Beide zusammen heissen Vollkasko. Die Kollisionskasko allein, ohne Teilkasko, bieten Versicherer in der Regel nicht an. Schäden, die du anderen zufügst, deckt in jedem Fall die obligatorische Haftpflicht.
Zahlt die Teilkasko einen Parkschaden?
Nein, wenn ein unbekanntes Fahrzeug dein parkiertes Auto touchiert hat. Das ist ein Kollisionsschaden und fällt unter die Vollkasko oder unter den Zusatz Parkschaden. Ohne diese Deckungen kannst du dich an den Nationalen Garantiefonds wenden: Er deckt Schäden durch nicht ermittelte Fahrzeuge, setzt aber einen Polizeirapport voraus und zieht bei reinen Sachschäden CHF 1’000 Selbstbehalt ab. Melde den Schaden deshalb sofort der Polizei.
Muss ich beim Leasing eine Vollkasko abschliessen?
In aller Regel ja. Das Gesetz schreibt nur die Haftpflicht vor, die Leasinggesellschaft als Eigentümerin verlangt aber im Vertrag eine Vollkasko. Ein Wechsel auf Teilkasko kommt deshalb erst in Frage, wenn der Vertrag beendet oder abgelöst ist oder die Gesellschaft ausdrücklich zustimmt. Lies dazu die Versicherungsklausel in deinen Leasingbestimmungen und frag im Zweifel schriftlich nach.
Kann ich mitten im Jahr von Vollkasko auf Teilkasko wechseln?
Das regelt dein Vertrag. Die AVB können eine Reduktion der Deckung zum Beispiel erst nach einer Mindestdauer oder auf das Ende des Versicherungsjahres zulassen. Frag deinen Versicherer, auf welches Datum die Kollisionskasko ausgeschlossen werden kann und wie viel Prämie du zurückerhältst. Der TCS rät, erst im Frühling zu wechseln, damit Winterschäden noch gedeckt sind. Bei einem geleasten Auto brauchst du die Zustimmung der Leasinggesellschaft.
Quellen
- Strassenverkehrsgesetz (SVG), Art. 63, 65 und 76 – Fedlex
- Versicherungsvertragsgesetz (VVG), Art. 14, 35a und 42 – Fedlex
- TCS: Haftpflicht, Teil- oder Vollkasko?
- TCS: Zusatzdeckungen der Autoversicherung
- TCS: Tipps, um bei der Autoversicherung zu sparen
- Schweizerischer Versicherungsverband SVV: Teuren Schäden am Auto mit der richtigen Motorfahrzeugversicherung begegnen