Casco complète ou partielle? Comment optimiser votre assurance auto
Plus votre voiture est âgée, moins la casco paie en cas de sinistre. Quand la casco complète est judicieuse, ce que couvre la casco partielle et comment réduire votre prime d’assurance.
En bref
- La RC est obligatoire, la casco facultative, sauf si un contrat de leasing l’exige.
- La casco paie au plus la valeur vénale: l’utilité baisse avec l’âge, la prime à peine.
- Leviers: couverture, franchise, kilomètres, garage partenaire, comparaison des offres.
Casco complète ou partielle: cette question ne se pose pas seulement à la conclusion du contrat, mais chaque année à nouveau. Votre voiture perd de la valeur, mais la prime ne baisse pas au même rythme. Tôt ou tard, vous payez pour une couverture qui ne verse plus grand-chose en cas de sinistre. Ce guide montre ce que couvrent la responsabilité civile, la casco partielle et la casco complète, quelle couverture convient à l’âge et à la valeur de votre voiture, et comment réduire la prime sans économiser au mauvais endroit. Il fournit des repères généraux; ce sont votre police et les conditions générales d’assurance (CGA) qui font foi.
Responsabilité civile, casco partielle, casco complète: qui couvre quoi?
| Couverture | Paie pour | Obligatoire? |
|---|---|---|
| Responsabilité civile | les dommages que vous causez à autrui avec la voiture | oui, de par la loi |
| Casco partielle | votre propre voiture: vol, incendie, grêle, bris de glace, animaux, martres | facultative |
| Casco complète | casco partielle plus collision, même si vous en êtes responsable | facultative, usuelle en cas de leasing |
La responsabilité civile est obligatoire (art. 63 LCR) et doit couvrir au moins CHF 5 millions par accident. C’est la voiture qui est assurée, pas la personne au volant: peu importe qui conduisait. Mais la responsabilité civile ne paie jamais les dommages causés à votre propre voiture.
La «casco complète» n’est pas un module à part, mais la combinaison de la casco partielle et de la casco collision. Une différence lourde de conséquences: pour la responsabilité civile et la casco collision, la prime dépend en général de l’historique des sinistres. Ce système de bonus-malus varie d’un assureur à l’autre, mais un sinistre peut faire grimper la prime des années suivantes. La casco partielle ne connaît pas ce système. Ce qui relève exactement de la casco partielle, par exemple en cas de vandalisme, varie d’un prestataire à l’autre.
Quand la casco complète est exigée: leasing et crédit
Seule la responsabilité civile est prescrite par la loi. Mais le contrat avec lequel vous financez la voiture peut vous imposer une casco complète. En cas de leasing, la voiture appartient à la société de leasing, qui exige en règle générale une casco complète. Ce qui s’applique exactement figure dans les conditions de leasing. Si vous reprenez la voiture à la fin du leasing, vous décidez à nouveau de la couverture. La page Vendre une voiture en leasing montre comment sortir d’un contrat en cours.
Si vous avez acheté la voiture avec un crédit, elle vous appartient en règle générale. Le contrat de crédit indique si le prêteur exige une casco. Elle reste judicieuse tant qu’un dommage total vous laisserait avec des dettes, mais sans voiture.
Casco complète ou partielle: la valeur de la voiture est décisive
En cas de dommage total ou de vol, la casco sans complément particulier ne rembourse pas le prix neuf, mais la valeur vénale: ce que valait encore votre voiture juste avant le sinistre, en fonction de l’âge, du kilométrage et du prix neuf. La franchise en est déduite. La prestation maximale possible de la casco collision baisse donc chaque année avec la valeur de la voiture.
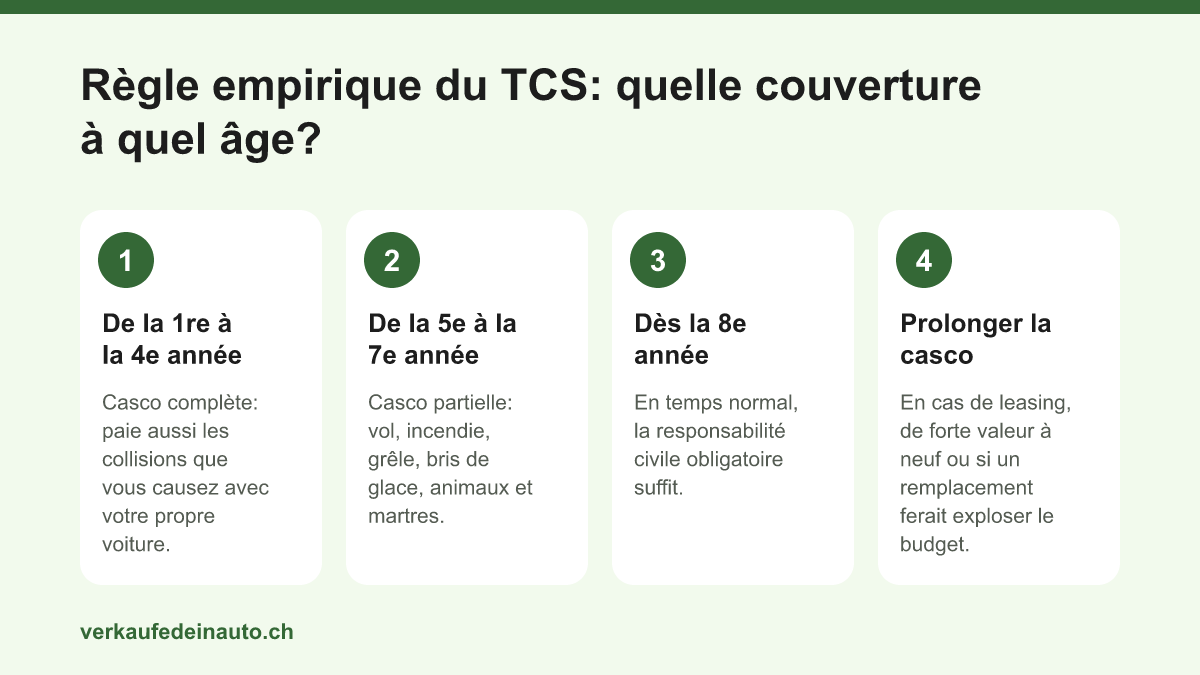
Le TCS en tire une règle empirique: une casco complète vaut généralement la peine jusqu’à la quatrième année d’utilisation incluse, une casco partielle jusqu’à la septième incluse. Si la voiture est plus âgée, la responsabilité civile suffit en temps normal. Pour une valeur à neuf de plus de CHF 75’000, la casco partielle peut rester judicieuse plus longtemps, de même que si la voiture stationne souvent à l’extérieur.
Combien vaut votre voiture ?
Recevez en quelques minutes une offre gratuite et sans engagement.
Votre propre calcul: trois questions avant de changer
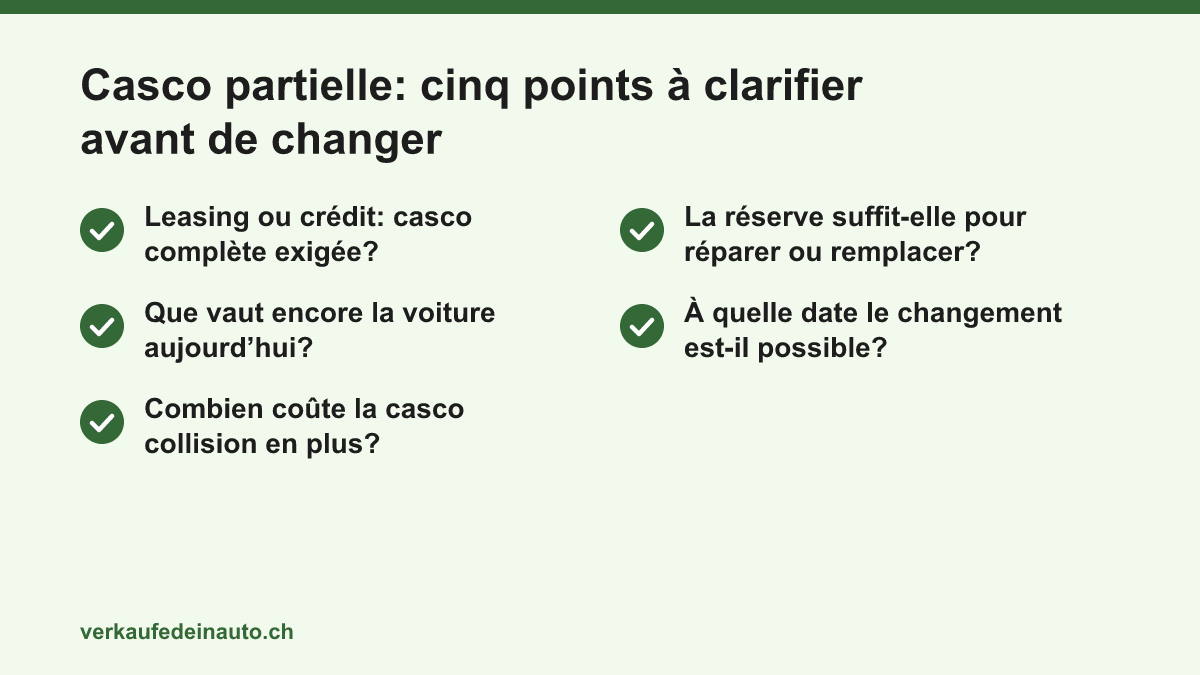
Une règle empirique ne remplace pas votre propre calcul. Trois questions vous aident:
- Que vaut la voiture aujourd’hui? Le guide sur l’estimation gratuite d’une voiture vous donne un chiffre réaliste. Les facteurs qui comptent sont expliqués sous Calculer la valeur d’une voiture.
- Combien la casco collision coûte-t-elle de plus par an? Faites-vous indiquer la prime avec et sans ce module.
- Pourriez-vous supporter vous-même un dommage total? Si vous dépendez de votre voiture et n’avez pas de réserve pour la remplacer, mieux vaut garder la casco complète plus longtemps.
Exemple de calcul avec des hypothèses arrondies: votre voiture vaut encore CHF 8’000, la casco collision coûte CHF 600 de plus par an, et la franchise s’élève à CHF 1’000. Dans le pire des cas, vous recevez au maximum environ CHF 7’000. Pour cette protection, vous payez chaque année près d’un dixième de ce montant, et le montant maximal possible continue de diminuer. La casco complète paie certes aussi les petits dommages de collision, mais seulement au-delà de la franchise et souvent avec des conséquences sur le bonus. Pour une voiture d’une valeur de CHF 30’000, le même calcul donne un tout autre résultat.
Modules complémentaires: ce qui aide et ce qui fait souvent double emploi
- Valeur vénale majorée: augmente l’indemnité en cas de dommage total au-delà de la valeur vénale, selon le TCS le plus souvent d’environ 20 % durant les premières années d’utilisation. Intéressant pour les voitures récentes, car c’est au début que la valeur baisse le plus vite.
- Protection du bonus: selon l’assureur, la prime reste inchangée après un sinistre par année, plus rarement après deux. Si vous payez vous-même les petits dommages qui dépassent à peine la franchise, vous gardez la protection pour le gros sinistre.
- Faute grave: si vous avez causé un accident par une faute grave, l’assureur peut réduire la prestation casco (art. 14 LCA) et exercer un recours contre vous en responsabilité civile (art. 65 LCR). Avec ce complément, il y renonce, mais en règle générale pas en cas d’alcool, de drogues ou de délits de chauffard.
- Dommages de parking: couvre les dommages que des inconnus causent à votre voiture stationnée, le plus souvent seulement pour les voitures récentes et avec des limites quant au nombre de cas et à la somme. Sans ce complément, c’est la casco collision qui paie, avec franchise et éventuellement des conséquences sur le bonus.
Si vous n’avez aucune casco, il vous reste, pour un dommage de parking causé par un inconnu, le Fonds national de garantie (art. 76 LCR). Il exige un rapport de police et déduit une franchise de CHF 1’000 pour les dommages purement matériels.
Souvent assuré deux fois
Trois modules font souvent double emploi: l’assurance accidents des occupants (toute personne qui vit en Suisse est couverte par l’assurance-accidents ou la caisse-maladie), l’assistance en cas de panne (souvent déjà disponible via un club de mobilité) et les effets transportés (souvent couverts par l’assurance ménage).
Optimiser votre assurance auto: les vrais leviers sur la prime
Ce que vous économisez dépend de votre voiture, de votre profil et de l’assureur. On ne peut pas avancer sérieusement de montants en francs valables pour tous, mais on peut nommer les leviers:
- Adapter la couverture à la voiture: le premier levier, voir plus haut.
- Franchise: plus elle est élevée, plus la prime est basse. Choisissez seulement un montant que vous pouvez réellement payer en cas de sinistre.
- Kilométrage annuel: qui roule peu paie moins. Indiquez les kilomètres de manière réaliste.
- Choix du garage: si vous vous engagez à faire réparer les dommages dans un garage partenaire de l’assureur, la prime baisse.
- Place de stationnement et mode de paiement: une place dans un parking couvert plutôt que dans la rue et le paiement annuel plutôt qu’échelonné ont aussi un effet.
- Modèles d’économie: des options comme «conducteur unique» ou un enregistreur de conduite (Drive Recorder) réduisent la prime, mais la lient à des conditions. Vérifiez ce qui se passe si vous ne les respectez pas.
- Comparer les offres: avec la même couverture et la même franchise, sinon vous comparez des pommes et des poires. Les contrats conclus en ligne sont souvent meilleur marché, mais sans conseil personnalisé.
Conseil
Ne passez de la casco complète à la casco partielle qu’au printemps. Ainsi, les dommages de l’hiver sont encore couverts, conseille le TCS.
Échéances de résiliation: quand vous pouvez changer
Une meilleure offre ne sert à rien si vous ne pouvez pas sortir de l’ancien contrat. Les occasions habituelles:
- à l’échéance du contrat, le plus souvent avec un préavis de trois mois
- au plus tard pour la fin de la troisième année du contrat, puis chaque année (art. 35a LCA)
- après un sinistre pour lequel l’assureur a payé (art. 42 LCA)
- en cas d’augmentation de prime, si les CGA le prévoient
- lors d’un changement de véhicule
Le guide Résilier son assurance auto explique les délais et la forme. Il indique aussi ce qu’il advient de la police lors de la vente: vous la faites transférer sur la prochaine voiture, la laissez suspendue avec les plaques déposées ou la résiliez, et la prime payée en trop vous est remboursée au prorata.
Quand l’assurance ne correspond plus à la voiture
Parfois, le calcul révèle plus que la bonne couverture: si la prime, les impôts et les réparations à venir ne sont plus en rapport avec la valeur, la vente est une option. Le guide Quand vendre sa voiture? vous aide à savoir si le moment est venu. verkaufedeinauto.ch vous fait une offre ferme sur la base de vos indications et de vos photos, y compris pour les voitures à kilométrage élevé, sans expertise valable ou endommagées. Le paiement se fait lors de la remise par virement instantané (Instant Payment), et la désimmatriculation auprès du Service des automobiles est comprise.
Demandez ici votre offre gratuite et comparez-la avec ce que la voiture vous coûte par an.
Questions fréquentes
À partir de quel âge la casco complète ne vaut-elle plus la peine?
Il n’y a pas de limite fixe. Comme règle empirique, le TCS cite la quatrième année d’utilisation: ensuite, le rapport entre la prime et l’indemnité possible devient moins favorable, car en cas de dommage total, la casco ne rembourse que la valeur vénale. Gardez la casco complète plus longtemps si la voiture est en leasing, si sa valeur à neuf est élevée ou si vous ne pourriez pas faire face à un dommage total avec vos propres moyens. Calculez avec la valeur actuelle de votre voiture, pas avec le prix d’achat.
Quelle est la différence entre casco complète et casco collision?
La casco collision couvre les dommages à votre propre voiture dus à une collision, même si vous l’avez causée vous-même. La casco partielle couvre des événements comme le vol, l’incendie, la grêle, le bris de glace et les collisions avec des animaux. Les deux ensemble forment la casco complète. En règle générale, les assureurs ne proposent pas la casco collision seule, sans casco partielle. Les dommages que vous causez à autrui sont dans tous les cas couverts par la responsabilité civile obligatoire.
La casco partielle paie-t-elle un dommage de parking?
Non, si un véhicule inconnu a heurté votre voiture stationnée. C’est un dommage de collision, qui relève de la casco complète ou du complément dommages de parking. Sans ces couvertures, vous pouvez vous adresser au Fonds national de garantie: il couvre les dommages causés par des véhicules non identifiés, mais exige un rapport de police et déduit une franchise de CHF 1’000 pour les dommages purement matériels. Annoncez donc immédiatement le dommage à la police.
Dois-je souscrire une casco complète en cas de leasing?
En règle générale, oui. La loi ne prescrit que la responsabilité civile, mais la société de leasing, en tant que propriétaire, exige une casco complète dans le contrat. Le passage à la casco partielle n’entre donc en ligne de compte que lorsque le contrat a pris fin ou a été racheté, ou si la société donne expressément son accord. Lisez à ce sujet la clause d’assurance de vos conditions de leasing et, en cas de doute, renseignez-vous par écrit.
Puis-je passer de la casco complète à la casco partielle en cours d’année?
C’est votre contrat qui le règle. Les CGA peuvent par exemple n’autoriser une réduction de la couverture qu’après une durée minimale ou pour la fin de l’année d’assurance. Demandez à votre assureur à partir de quelle date la casco collision peut être exclue et quelle part de la prime vous sera remboursée. Le TCS conseille de ne changer qu’au printemps, pour que les dommages de l’hiver soient encore couverts. Pour une voiture en leasing, il vous faut l’accord de la société de leasing.
Sources
- Loi fédérale sur la circulation routière (LCR), art. 63, 65 et 76 – Fedlex
- Loi sur le contrat d’assurance (LCA), art. 14, 35a et 42 – Fedlex
- TCS: responsabilité civile, casco partielle ou complète?
- TCS: couvertures complémentaires de l’assurance voiture
- TCS: conseils pour économiser sur l’assurance voiture
- Association Suisse d’Assurances (ASA): Ne pas prendre le volant sans une bonne assurance automobile