Riscatto del leasing: quando conviene comprare la tua auto in leasing
Comprare l’auto in leasing invece di restituirla? Chi vende, che legame c’è tra prezzo e valore residuo, quando il riscatto conviene e come sparisce il codice 178 dalla licenza di circolazione.
In breve
- Nessun diritto legale all’acquisto; l’interlocutore è di solito il garage fornitore.
- Il valore residuo è un dato di calcolo. Contano offerta d’acquisto e valore di mercato.
- Dopo il pagamento la società di leasing sblocca il codice 178; poi segue una nuova licenza.
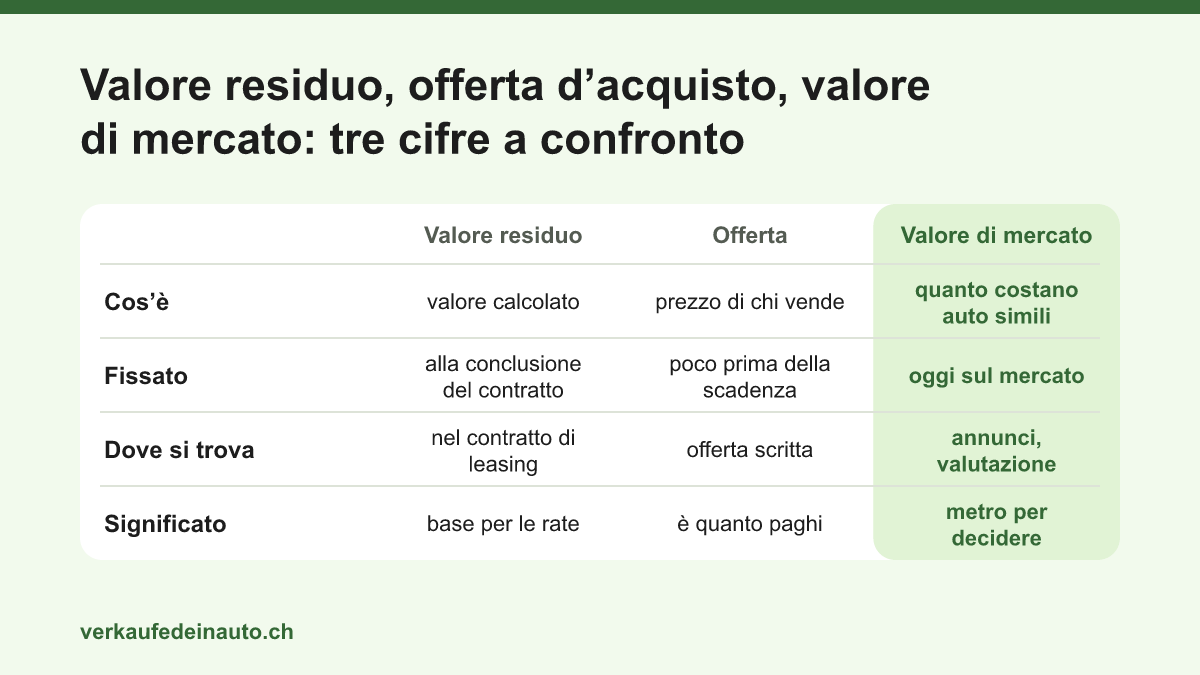
Conosci la tua auto, è affidabile e in fondo vorresti tenerla. Con il riscatto del leasing ci puoi riuscire: compri l’auto dal garage o dalla società di leasing, alla scadenza del contratto o già prima, se è d’accordo. Se conviene non lo decide il valore residuo del contratto, ma il prezzo che paghi davvero e il valore che l’auto ha oggi sul mercato.
Riscatto leasing: chi vende e ne hai diritto?
Il tuo interlocutore è il garage
Per tutta la durata del contratto la proprietaria è la società di leasing. Eppure di solito la strada passa dal garage da cui hai ricevuto l’auto; nei contratti si chiama fornitore. Cembra lo descrive così per i suoi contratti: alla scadenza, di regola, restituisce l’auto al fornitore al valore di ripresa indicato nel contratto di leasing. È lui a decidere sulla vendita e a stabilire il nuovo prezzo. Chi vuole comprare deve quindi rivolgersi a lui.
Contatta il tuo consulente di vendita circa tre mesi prima della fine del contratto e chiedi un’offerta d’acquisto scritta. Controlla che indichi chi vende, quanto costa l’auto e fino a quando vale l’offerta.
Nessun diritto all’acquisto
La legge sul credito al consumo non ti dà il diritto di comprare l’auto. Lo Schweizerischer Leasingverband, l’associazione svizzera delle società di leasing, precisa che nel classico leasing per consumatori l’acquisto è possibile solo di comune accordo. Se alla conclusione del contratto il garage ti ha promesso qualcosa, in pratica puoi far valere solo ciò che è messo per iscritto. Una promessa del genere vincola il garage, ma la società di leasing solo se anche lei ha dato il suo consenso per iscritto. Cosa dicono i contratti su opzione d’acquisto e diritto di prelazione lo trovi nell’articolo Prelazione e partecipazione all’utile nel leasing.
Valore residuo e prezzo d’acquisto non sono la stessa cosa
Il valore residuo del contratto è un valore calcolato: è stato fissato alla conclusione del contratto per determinare le rate. Non ti dà diritto a comprare l’auto a quell’importo. Alcune società di leasing indicano come possibilità l’acquisto pagando il valore residuo. Con altre, il garage rileva l’auto al valore indicato nel contratto e stabilisce il nuovo prezzo di vendita; se chiede il valore residuo o di più è una questione di trattativa.
Nell’offerta verifica quattro punti:
- IVA: garage e società di leasing sono di norma soggetti all’IVA. Confronta solo importi IVA inclusa e controlla se il valore residuo del tuo contratto è indicato con o senza imposta.
- Chilometri supplementari e danni: secondo le condizioni usuali, entrambi vengono addebitati alla fine del contratto. Chiedi se, in caso di acquisto, il garage vi rinuncia o li fattura in aggiunta.
- Spese: chiedi cosa si aggiunge per offerta, scioglimento del contratto e licenza di circolazione, e fatti confermare per iscritto l’importo totale.
- Cauzione: chiarisci come viene conteggiata un’eventuale cauzione depositata.
Quanto vale la tua auto?
Ricevi in pochi minuti un’offerta gratuita e senza impegno.
Il riscatto del leasing conviene? Ecco come fare i conti
Fa stato il confronto con il mercato. Cerca sulle piattaforme di annunci auto dello stesso anno, con chilometraggio simile e lo stesso equipaggiamento, e fatti fare una valutazione; come funziona lo mostra la nostra guida sulla valutazione dell’auto. Tieni presente che i prezzi degli annunci sono prezzi richiesti. Poi confronta quanto ti costano, in fin dei conti, le due possibilità:
- Comprare: prezzo d’acquisto IVA inclusa, più i costi che ti aspettano a breve, per esempio servizio, pneumatici o riparazioni dopo la scadenza della garanzia, e, in caso di finanziamento, gli interessi.
- Restituire: chilometri supplementari e ripristino secondo il contratto, più il prezzo di un’auto sostitutiva, se te ne serve ancora una.
Esempio di calcolo con cifre ipotetiche
Il garage offre l’auto a CHF 18’000 IVA inclusa e conferma che così chilometri supplementari e danni sono compresi. Un’auto comparabile costa circa CHF 21’000 dal commerciante; in una vendita privata sarebbero realistici CHF 19’000. Alla restituzione verrebbero addebitati 5’000 chilometri supplementari a 20 centesimi e CHF 500 per i danni, in tutto CHF 1’500.
| Il tuo obiettivo | Possibilità | In fin dei conti |
|---|---|---|
| Avere ancora un’auto | restituire e comprarne un’altra | CHF 22’500 di spese |
| Avere ancora un’auto | comprare l’auto in leasing | CHF 18’000 di spese |
| Non avere più un’auto | restituire | CHF 1’500 di spese |
| Non avere più un’auto | comprare e rivendere | CHF 1’000 di entrate |
Chi vuole continuare ad avere un’auto risparmia CHF 4’500 con l’acquisto e resta in vantaggio fino a un’offerta di CHF 22’500. Chi non ha più bisogno di un’auto, comprando e rivendendo sta meglio di CHF 2’500 rispetto alla restituzione; conviene fino a un’offerta di CHF 20’500, ma comporta impegno e un rischio di vendita. Se il garage addebita i CHF 1’500 nonostante l’acquisto, entrambi i vantaggi ed entrambi i limiti massimi per l’offerta scendono di CHF 1’500 ciascuno. Se l’offerta supera il limite massimo, la soluzione migliore è la restituzione; come si svolge lo spiega la guida sulla fine del leasing.
Pagare e finanziare
Versa il prezzo d’acquisto alla ditta indicata come venditrice nell’offerta e conserva contratto e ricevuta di pagamento. Se sul conto mancano i soldi, ci sono due strade: un credito privato o un finanziamento successivo, che chiedi tramite il garage e rimborsi a rate. Entrambi costano interessi; l’alternativa all’acquisto è una proroga del leasing. Metti in conto del tempo: per i crediti al consumo vale un diritto di revoca di 14 giorni (art. 16 LCC) e di regola il credito viene versato solo dopo. Cosa vale se rivendi l’auto mentre il credito è ancora in corso lo spiega la guida Vendere un’auto finanziata.
Documenti: contratto di compravendita, codice 178 e assicurazione
Chiedi un contratto di compravendita scritto o una fattura con dati del veicolo, chilometraggio, prezzo e data; cosa ci deve figurare lo mostra la guida sul contratto di compravendita auto. Dopo l’acquisto, nella licenza di circolazione figura ancora l’iscrizione «178 cambiamento di detentore vietato». Senza il consenso della società di leasing la Sezione della circolazione non rilascia una licenza a un nuovo detentore e non cancella nemmeno l’iscrizione (art. 81 OAC).
Ecco come sparisce l’iscrizione:
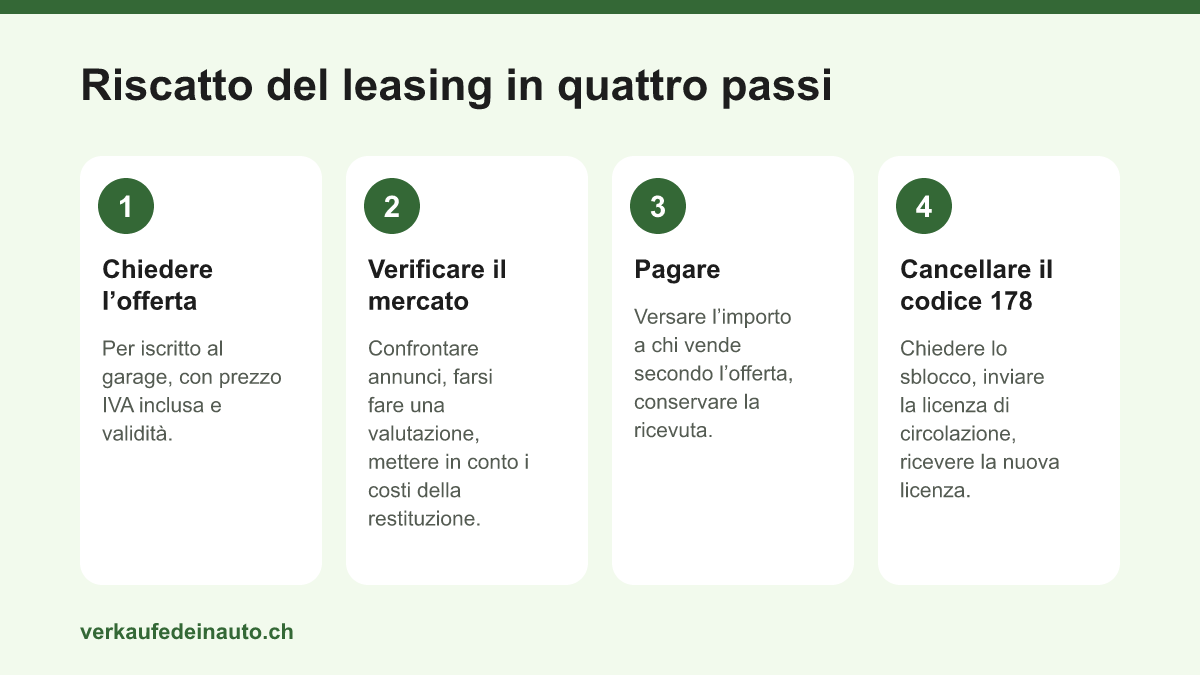
- Dopo il pagamento la società di leasing sblocca il codice per via elettronica presso la Sezione della circolazione. Chiedile lo sblocco e fattelo confermare; se vende il garage, chiarisci con lui chi se ne occupa.
- Spedisci l’originale della licenza di circolazione alla Sezione della circolazione del tuo cantone o lo porti allo sportello.
- Ricevi una nuova licenza di circolazione senza l’iscrizione.
Il detentore resti tu, non serve un cambio di detentore. Le tasse variano da cantone a cantone: nel Canton Zurigo la cancellazione è gratuita e ricevi la nuova licenza per posta entro cinque giorni lavorativi o subito allo sportello. Nel Canton Berna la cancellazione senza cambio di detentore costa CHF 20 per posta e CHF 25 allo sportello. Zurigo offre inoltre una verifica online: con il numero di matricola indicato nella licenza di circolazione vedi se il codice è ancora iscritto. Per i giorni senza originale il Canton Zurigo consiglia di portare con sé una copia e di non andare all’estero.
Pensa anche all’assicurazione. La casco totale era di regola un obbligo del contratto di leasing, e i diritti che ne derivano erano ceduti alla società di leasing. Comunica l’acquisto alla tua assicurazione, così che questa cessione venga revocata, e decidi di nuovo di quale copertura hai bisogno; ti aiuta la guida sulla scelta tra casco totale o parziale. Se l’assicurazione era inclusa nel leasing, di regola termina con il contratto: in quel caso, dal giorno dell’acquisto ti serve una polizza tua.
Riscattare l’auto prima della fine del contratto
Puoi riscattare l’auto anche durante il contratto, se la società di leasing è d’accordo. In questo caso il contratto di leasing viene sciolto in anticipo e l’auto venduta. Paghi quindi due cose: il pagamento supplementare per lo scioglimento anticipato, spese comprese, e il prezzo d’acquisto. Il pagamento supplementare si basa sulla tabella del tuo contratto: nei contratti sottoposti alla legge sul credito al consumo indica quanto paghi in più in caso di cessazione anticipata e quale valore residuo ha l’auto in quel momento (art. 11 cpv. 2 lett. g LCC). Per il prezzo d’acquisto è vincolante solo l’offerta che chiedi tramite il garage.
Consiglio
Prima di chiedere un’offerta di riscatto o d’acquisto, domanda se il calcolo costa qualcosa, e chiedi sempre una data fino alla quale l’importo è valido.
Rivendere dopo il riscatto – o vendere direttamente
Una volta pagato il prezzo d’acquisto e sbloccato il codice, puoi disporre liberamente dell’auto: tenerla, darla in permuta o venderla. Chi compra solo per rivendere deve anticipare il prezzo d’acquisto e ha bisogno dello sblocco della società di leasing prima che l’acquirente possa immatricolare l’auto. Quando lo sblocco c’è, nel Canton Berna, per esempio, il codice viene cancellato direttamente con l’immatricolazione a nome del nuovo detentore.
Senza anticipare il prezzo si può fare finché il contratto è in corso e la società di leasing acconsente al riscatto: un’azienda di acquisto auto come verkaufedeinauto.ch compra l’auto in leasing e fa i conti con la società di leasing. Inserisci i dati del veicolo nel modulo, invii le foto e ricevi un’offerta fissa; il pagamento avviene alla consegna con bonifico istantaneo (Instant Payment). La procedura la mostra la pagina Vendere un’auto in leasing. Richiedi qui un’offerta gratuita e confrontala con l’offerta d’acquisto del tuo garage.
Questo articolo è un’informazione generale e non sostituisce una consulenza legale o fiscale. Fanno stato il tuo contratto e l’offerta che ricevi.
Domande frequenti
Posso comprare la mia auto in leasing al valore residuo?
Solo se chi vende è d’accordo. Il valore residuo del contratto è un valore calcolato per determinare le rate, non un prezzo d’acquisto garantito. Alcune società di leasing indicano come possibilità l’acquisto al valore residuo, con altre è il garage a stabilire il nuovo prezzo. Chiedi quindi presto un’offerta d’acquisto scritta IVA inclusa e confrontala con i prezzi di auto simili.
Chi fa l’offerta d’acquisto per l’auto in leasing?
Di solito il garage che ha fornito l’auto. Con Cembra, per esempio, alla fine del contratto l’auto torna di regola al garage al valore di ripresa pattuito, e il garage decide su vendita e prezzo. Chiama quindi per primo il tuo consulente di vendita. Se vende la società di leasing stessa, lo vieni a sapere anche in questo caso dal garage o dal servizio clienti della società.
Con il riscatto del leasing devo pagare i chilometri supplementari?
Le condizioni usuali prevedono che i chilometri supplementari vengano addebitati alla fine del contratto, quindi in linea di principio anche se compri. Se il garage vi rinuncia o li include nel prezzo d’acquisto è una questione di trattativa. Fatti quindi confermare per iscritto che il prezzo d’acquisto salda tutte le pretese derivanti dal contratto di leasing, oppure chiedi un elenco delle voci supplementari prima di accettare.
Quanto tempo ci vuole per cancellare il codice 178?
Prima la società di leasing deve sbloccare il codice per via elettronica. Glielo chiedi non appena il prezzo d’acquisto è pagato. Poi si fa in fretta: nel Canton Zurigo ricevi la nuova licenza di circolazione subito allo sportello e per posta entro cinque giorni lavorativi. Se lo sblocco è arrivato lo verifichi lì online con il numero di matricola, che figura nella licenza di circolazione alla cifra 18.
Posso rivendere subito l’auto dopo il riscatto?
Sì, non appena sei proprietario e la società di leasing ha sbloccato il codice 178. Senza questo sblocco la Sezione della circolazione non può immatricolare l’auto a nome di un nuovo detentore. Tieni presente che anticipi il prezzo d’acquisto e ti assumi il rischio della rivendita. Finché il contratto di leasing è in corso, un’azienda di acquisto auto può invece comprare l’auto e fare i conti con la società di leasing, se questa è d’accordo.
Fonti
- Cembra: FAQ leasing privati
- Schweizerischer Leasingverband (SLV): modelli di finanziamento per veicoli (in tedesco)
- Legge federale sul credito al consumo (LCC), art. 11 e 16 – Fedlex
- Ordinanza sull’ammissione alla circolazione di persone e veicoli (OAC), art. 80 e 81 – Fedlex
- Cantone di Zurigo: verificare, richiedere o cancellare il codice 178 «cambiamento di detentore vietato» (in tedesco)
- Cantone di Berna: cambiamento di detentore vietato, codice 178 del leasing (in tedesco)

