Finanziertes Auto verkaufen: So geht es trotz laufendem Kredit
Privatkredit, Eigentumsvorbehalt oder Code 178? Davon hängt ab, ob du sofort verkaufen darfst, wie du die Restschuld ablöst und was der Käufer sehen will.
Kurz erklärt
- Privatkredit: Das Auto gehört dir, du darfst es verkaufen; der Kredit läuft weiter.
- Eigentumsvorbehalt oder Code 178: Verkauf nur mit Zustimmung des Kreditgebers.
- Konsumkredite darfst du vorzeitig zurückzahlen, ohne Zins für die Restlaufzeit.
Ein finanziertes Auto verkaufen geht in der Schweiz fast immer, aber nicht immer ohne die Bank. Entscheidend ist eine einzige Frage: Wem gehört das Auto heute? Bei einem Privatkredit dir. Bei einer Finanzierung mit Eigentumsvorbehalt oder beim Leasing jemand anderem, und dann braucht der Verkauf dessen Zustimmung.
Hier liest du, wie du deine Finanzierung einordnest, was die vorzeitige Rückzahlung kostet und wie du bis zur Übergabe Schritt für Schritt vorgehst. Der Text informiert allgemein und ersetzt keine Rechts- oder Steuerberatung; massgebend ist dein Vertrag.
Finanziertes Auto verkaufen: Wem gehört es?
Drei Dokumente helfen weiter: der Kreditvertrag, der Fahrzeugausweis und im Zweifel eine Auskunft des Betreibungsamts. Der Fahrzeugausweis nennt zwar nur den Halter, nicht den Eigentümer (Art. 78 VZV), zeigt aber einen allfälligen Code 178. Ein Papier wie den deutschen Fahrzeugbrief, das die Bank als Sicherheit behält, gibt es in der Schweiz nicht.
Privatkredit: Das Auto gehört dir
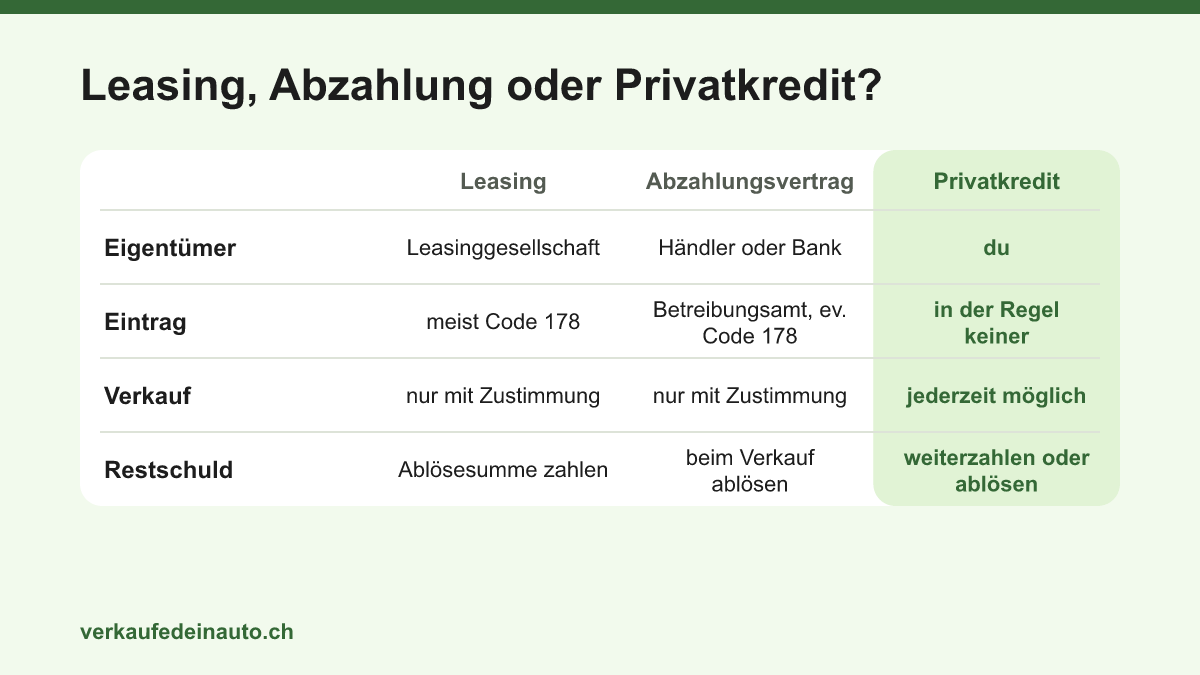
Bei einem Privatkredit (im Gesetz: Barkredit) kennt die Bank das Auto nicht, und das Eigentum geht sofort auf dich über; so beschreibt es der Schweizerische Leasingverband. Einen Eintrag beim Betreibungsamt oder im Fahrzeugausweis gibt es deshalb in aller Regel nicht. Du kannst das Auto jederzeit verkaufen; BANK-now hält das für ihren Autokredit ausdrücklich fest. Der Kredit ist deine persönliche Schuld: Er läuft nach dem Verkauf unverändert weiter, oder du zahlst ihn mit dem Erlös zurück.
Abzahlungsvertrag: Eigentumsvorbehalt und Code 178
Anders beim Abzahlungsvertrag (Ratenkauf) oder Objektkredit: Dort ist in der Regel vereinbart, dass das Eigentum erst mit der letzten Rate auf dich übergeht. Im Vertrag muss stehen, wem das Auto bis dahin gehört (Art. 10 KKG). Rechtlich ist das ein Eigentumsvorbehalt. Wirksam ist er nur, wenn er im Register des Betreibungsamts an deinem Wohnort eingetragen ist (Art. 715 ZGB). Fehlt der Eintrag, bist du mit der Übergabe Eigentümer geworden; der Händler kann ihn aber später noch vornehmen lassen, und die Schuld aus dem Vertrag bleibt dir in jedem Fall.
Dazu kann der Code 178 «Halterwechsel verboten» im Fahrzeugausweis kommen. Er sperrt die Umschreibung: Das Strassenverkehrsamt stellt keinen Ausweis auf einen neuen Halter aus, solange die begünstigte Person nicht zustimmt (Art. 80 und 81 VZV). Bekannt ist er vom Leasing, es gibt ihn aber auch bei Krediten: Appenzell Ausserrhoden nennt ausdrücklich die Abzahlung, der Aargau neben dem Leasing die Finanzierung.
Leasing: Das Auto gehört der Leasinggesellschaft
Ein Leasingauto kannst du nicht eigenmächtig verkaufen. Möglich ist der Verkauf nur, wenn die Leasinggesellschaft zustimmt und eine Ablösesumme nennt. Geleaste Autos kauft auch verkaufedeinauto.ch und rechnet mit der Leasinggesellschaft ab; den Ablauf zeigt die Seite Auto mit Leasing verkaufen. Was für Kündigung und Rückgabe gilt, steht im Ratgeber zum Leasing-Ende.
Was ist dein Auto wert?
Hol dir in wenigen Minuten ein kostenloses und unverbindliches Angebot.
Ohne Zustimmung verkaufen: Warum das strafbar sein kann
Gehört das Auto rechtlich noch dem Händler, der Bank oder der Leasinggesellschaft, ist es dir nur anvertraut. Wer sich eine anvertraute fremde Sache aneignet, um sich oder andere unrechtmässig zu bereichern, begeht eine Veruntreuung; darauf steht Freiheitsstrafe bis zu fünf Jahren oder Geldstrafe (Art. 138 StGB). Das Bundesgericht hat den Weiterverkauf eines Autos unter eingetragenem Eigentumsvorbehalt so beurteilt (BGE 82 IV 182), und auch beim Verkauf von Leasingautos haben Gerichte so entschieden. Bei einem Privatkredit stellt sich die Frage nicht, weil das Auto dir gehört.
Kredit vorzeitig zurückzahlen: Was das Gesetz garantiert
Für Konsumkredite von CHF 500 bis CHF 80’000 gilt in der Regel das Konsumkreditgesetz (KKG). Es erlaubt dir, den Kredit vorzeitig zurückzuzahlen (Art. 17 Abs. 1 KKG). Für die restliche Laufzeit schuldest du dann keine Zinsen mehr, und die Kosten, die auf diese Zeit entfallen, sind angemessen zu ermässigen (Art. 17 Abs. 2 KKG). Dieser Anspruch muss im Vertrag stehen (Art. 9 KKG), und zu deinem Nachteil darf der Vertrag davon nicht abweichen (Art. 37 KKG).
Cembra etwa schreibt, die Finanzierung lasse sich ganz oder teilweise ohne weitere Kosten zurückzahlen. Verlange schriftlich den Ablösebetrag, also die Summe, die an einem bestimmten Datum noch offen ist; er sinkt mit jeder Rate. Für grössere Kredite und für Geschäftsfahrzeuge gilt, was im Vertrag steht.
Restschuld gegen Autowert: die Rechnung vor dem Verkauf
Ob sich der Verkauf rechnet, zeigt ein einfacher Vergleich: Was bringt das Auto heute, und was verlangt der Kreditgeber für die Ablösung? Den Marktwert schätzt du mit einer kostenlosen Bewertung und einem Blick auf Inserate vergleichbarer Autos. Zwei Beispiele mit angenommenen Zahlen, beide mit CHF 12’000 Restschuld:
| Verkaufspreis | Rechnung | Ergebnis |
|---|---|---|
| CHF 18’000 | 18’000 − 12’000 | CHF 6’000 bleiben dir |
| CHF 10’000 | 10’000 − 12’000 | CHF 2’000 fehlen |
Wenn das Auto weniger wert ist als die Restschuld
Dann hast du drei Möglichkeiten. Du bezahlst die Differenz aus Erspartem. Du behältst das Auto, bis die Schuld unter den Wert gesunken ist. Oder du verkaufst und zahlst den Rest weiter in Raten ab; das geht nur beim Privatkredit, weil das Auto dort keine Sicherheit ist. Bei einem Eigentumsvorbehalt gibt der Kreditgeber das Auto in der Regel erst frei, wenn die ganze Schuld beglichen ist. Wird es finanziell eng, sprich früh mit ihm oder mit einer Schuldenberatungsstelle.
Code 178 und Eigentumsvorbehalt löschen lassen
Den Code 178 kann nur die begünstigte Person freigeben, in der Regel also die Bank oder Leasinggesellschaft, die ihn beantragt hat. Das geschieht elektronisch über die Clearingstelle der Zentralstelle für Kreditinformation (ZEK); du bittest den Kreditgeber darum.
Das Strassenverkehrsamt braucht danach zwei Dinge: die Freigabe und den Fahrzeugausweis im Original, per Post oder am Schalter. Gelöscht ist der Code erst, wenn ein neuer Ausweis ausgestellt ist; ein annullierter Ausweis mit Code 178 bleibt gesperrt. Wird das Auto gleich auf den Käufer eingelöst, löscht etwa der Kanton Bern den Code zusammen mit der Anmeldung. Beispiele (Stand September 2026):
| Kanton | Gebühr | Dauer, Hinweis |
|---|---|---|
| Zürich | kostenlos | per Post innert 5 Arbeitstagen, am Schalter sofort |
| Bern | CHF 20 per Post, CHF 25 am Schalter | wenn der Halter gleich bleibt |
| Aargau | kostenlos | in der Regel 1 bis 2 Arbeitstage |
Appenzell Ausserrhoden verlangt CHF 50 zusätzlich zur Gebühr für den neuen Ausweis. In Zürich prüfst du online mit der Stammnummer aus dem Fahrzeugausweis, ob der Code noch eingetragen ist. Wurde er mit dem Papierformular beantragt, etwa von einer Privatperson, muss dieselbe Person das amtliche Löschungsformular im Original unterschreiben.
Den Eigentumsvorbehalt löscht das Betreibungsamt auf Antrag des Händlers oder der im Register vermerkten Bank. Stellst du den Antrag selbst, brauchst du die schriftliche Zustimmung des Berechtigten. Die Löschung ist gebührenfrei.
Die Reihenfolge: von der Restschuld bis zur Übergabe
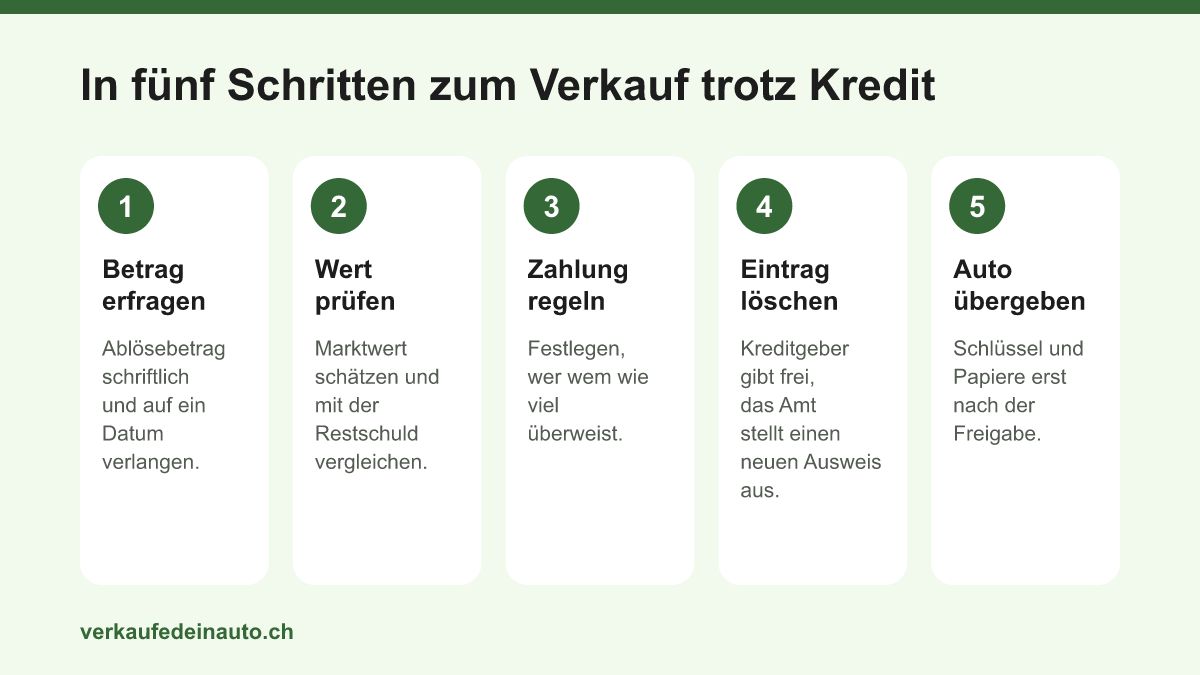
- Ablösebetrag erfragen. Der Kreditgeber nennt dir schriftlich, was am gewünschten Tag offen ist und wohin es zu zahlen ist.
- Wert prüfen. Reicht der erzielbare Preis nicht für den Ablösebetrag, klärst du vorher, woher du den fehlenden Betrag nimmst.
- Zahlung regeln. Sinnvoll ist es, wenn der Käufer den Ablösebetrag direkt an den Kreditgeber überweist und den Rest an dich.
- Eintrag löschen lassen. Nach dem Zahlungseingang gibt der Kreditgeber den Code 178 frei und lässt den Eigentumsvorbehalt löschen; das Strassenverkehrsamt stellt einen Ausweis ohne Code aus.
- Auto übergeben. Schlüssel und Papiere wechseln die Hand, sobald die Freigabe vorliegt. Danach folgt der Halterwechsel.
Halte im Kaufvertrag fest, wer welchen Betrag wohin zahlt und dass die Übergabe erst nach der Freigabe stattfindet. Bei einem Privatkredit entfallen die Schritte drei und vier: Du verkaufst das Auto wie jedes andere und entscheidest danach, ob du den Kredit ablöst.
Tipp
Verlange vom Kreditgeber eine schriftliche Bestätigung, dass mit der Zahlung des Ablösebetrags alle Forderungen getilgt sind und der Eintrag freigegeben wird. Eine Kopie gehört zum Kaufvertrag.
Diese Belege verlangt ein Käufer
- den Fahrzeugausweis ohne Code 178 oder die Bestätigung, dass die Freigabe erteilt ist
- die schriftliche Bestätigung des Kreditgebers mit Ablösebetrag, Datum und Konto
- bei einem Eigentumsvorbehalt die Bestätigung der Löschung oder eine Bescheinigung des Betreibungsamts, dass auf deinen Namen kein Eintrag besteht
Das Register der Eigentumsvorbehalte ist öffentlich. Auch der Käufer kann beim Betreibungsamt an deinem Wohnort nachfragen; die Auskunft kostet CHF 9, ein schriftlicher Auszug oder eine Bescheinigung zusätzlich CHF 8 pro Seite (Art. 37 GebV SchKG). Von Occasionshändlern erwartet das Bundesgericht, dass sie vor dem Kauf im Register nachsehen (BGE 113 II 397). Als Verkäufer haftest du dem Käufer ohnehin dafür, dass ihm kein Dritter das Auto aus Rechtsgründen wegnehmen kann (Art. 192 OR).
Stammt das finanzierte Auto aus einer Erbschaft, kommen die Regeln für Erben dazu; sie stehen im Ratgeber Geerbtes Auto verkaufen.
Willst du dein finanziertes Auto verkaufen, kannst du es auch verkaufedeinauto.ch anbieten. Nenne in der Anfrage den Kreditgeber und die Restschuld; wie es weitergeht, wird dann mit dir abgesprochen. Besteht ein Eigentumsvorbehalt oder der Code 178, braucht es vor der Übergabe die Freigabe des Kreditgebers. Das feste Angebot stützt sich auf deine Angaben und Fotos, die Bewertung online ist kostenlos und unverbindlich. Bei der Übergabe wird per Echtzeit-Überweisung (Instant Payment) bezahlt; die Abmeldung ist inbegriffen. Hier geht es zum Angebot.
Häufige Fragen
Kann ich ein finanziertes Auto verkaufen, wenn der Kredit noch läuft?
Ja, wenn das Auto dir gehört. Bei einem Privatkredit ist das der Fall: Du verkaufst es wie jedes andere Auto und zahlst den Kredit weiter ab oder vorzeitig zurück. Besteht ein Eigentumsvorbehalt oder steht im Fahrzeugausweis der Code 178, brauchst du zuerst die Zustimmung des Kreditgebers. Er gibt das Auto in der Regel frei, sobald die Restschuld bezahlt ist.
Wie finde ich heraus, ob ein Eigentumsvorbehalt eingetragen ist?
Schau zuerst in den Vertrag: Geht das Eigentum nicht sofort auf dich über, muss er den Eigentümer nennen. Gewissheit gibt das Betreibungsamt, das an deinem Wohnort das Register führt; es ist öffentlich, eine Auskunft kostet CHF 9. Bist du kürzlich umgezogen, frag auch am alten Wohnort: Dort wirkt der Eintrag noch drei Monate weiter.
Was kostet die vorzeitige Rückzahlung eines Autokredits?
Untersteht der Kredit dem Konsumkreditgesetz, schuldest du für die restliche Laufzeit keine Zinsen mehr, und der Kreditgeber muss die Kosten für diese Zeit angemessen ermässigen (Art. 17 KKG). Du zahlst also, was am Rückzahlungstag offen ist. Den genauen Betrag nennt dir der Kreditgeber; lass ihn dir schriftlich und mit Datum bestätigen.
Kann der Käufer meinen Kredit übernehmen?
Nur wenn der Kreditgeber mitmacht. Der Käufer tritt erst an deine Stelle, wenn er sich mit dem Kreditgeber darüber einigt (Art. 176 OR). Ohne diese Einigung schuldest du die Raten weiter, auch wenn der Käufer dir verspricht, sie zu zahlen. Einfacher ist es, den Kredit mit dem Kaufpreis abzulösen.
Muss ich dem Käufer sagen, dass das Auto finanziert ist?
Bei einem Privatkredit nicht: Er ist deine persönliche Schuld und belastet das Auto nicht. Bei einem Eigentumsvorbehalt oder dem Code 178 musst du es offenlegen: Mit dem Code kann der Käufer das Auto nicht auf sich einlösen, und unter Eigentumsvorbehalt gehört es dir noch nicht. Verschweigst du das Recht eines Dritten absichtlich, nützt dir auch ein Haftungsausschluss im Vertrag nichts (Art. 192 OR).
Quellen
- Bundesgesetz über den Konsumkredit (KKG), Art. 7, 9, 10, 17 und 37 – Fedlex
- Verordnung betreffend die Eintragung der Eigentumsvorbehalte – Fedlex
- Verkehrszulassungsverordnung (VZV), Art. 78, 80 und 81 – Fedlex
- Schweizerischer Leasingverband (SLV): Finanzierungsmodelle Fahrzeuge
- Cembra: Finanzierung – Kann ich flexibel zurückzahlen?
- Kanton Zürich: Code 178 «Halterwechsel verboten»
- Kanton Bern: Halterwechsel verboten (Leasing Code 178)