Autoversicherung kündigen nach dem Verkauf: Fristen und Geld zurück
Auto verkauft, Police läuft weiter? Was mit Haftpflicht und Kasko passiert, wann du Prämie zurückbekommst und in welcher Reihenfolge du Schilder und Versicherung erledigst.
Kurz erklärt
- Die Police endet nicht von selbst: Melde den Verkauf und sag, was mit ihr geschehen soll.
- Hinterlegte Schilder lassen die Police nur ruhen; beendet wird sie auf deinen Auftrag.
- Zu viel bezahlte Prämie gibt es anteilsmässig zurück (Art. 24 VVG).
Das Auto ist verkauft, die Jahresprämie aber längst bezahlt. Musst du jetzt die Autoversicherung kündigen, oder endet sie von selbst? Beides stimmt nicht ganz: Das Gesetz lässt die Versicherung zuerst mit dem Auto mitwandern, in der Praxis hängt sie aber an dir als Halterin oder Halter, an deinen Kontrollschildern und am Versicherungsnachweis. Hier liest du, was gilt, welche Fristen zählen und wie du zu viel bezahlte Prämie zurückbekommst. Der Text ist eine allgemeine Information und keine Rechtsberatung; massgebend sind deine Police und die Allgemeinen Versicherungsbedingungen (AVB).
Was das Gesetz beim Verkauf vorsieht: Art. 54 VVG und Art. 67 SVG
Die Grundregel steht im Versicherungsvertragsgesetz. Wechselt der versicherte Gegenstand den Eigentümer, gehen die Rechte und Pflichten aus dem Vertrag auf den neuen Eigentümer über (Art. 54 VVG). Dazu gehören drei Fristen:
- Der neue Eigentümer kann den Übergang bis spätestens 30 Tage nach der Handänderung ablehnen, schriftlich oder in einer anderen Textform wie E-Mail.
- Der Versicherer kann innert 14 Tagen kündigen, nachdem er vom neuen Eigentümer erfahren hat.
- Kündigt der Versicherer, endet der Vertrag frühestens 30 Tage nach der Kündigung.
Für die obligatorische Haftpflicht kennt das Strassenverkehrsgesetz eine eigene Regel. Beim Halterwechsel gehen die Rechte und Pflichten aus dem Vertrag auf den neuen Halter über. Wird der neue Fahrzeugausweis aber gestützt auf eine andere Haftpflichtversicherung ausgestellt, erlischt der alte Vertrag (Art. 67 SVG). Der bisherige Versicherer darf zudem innert 14 Tagen zurücktreten, seit er vom Halterwechsel weiss.
Der Gedanke dahinter: Kein Motorfahrzeug darf ohne Haftpflichtversicherung in den Verkehr (Art. 63 SVG), und beim Verkauf soll keine Lücke entstehen.
Warum die Police in der Praxis bei dir bleibt
Bei einem Auto kommt es selten so weit, dass der Käufer deinen Vertrag weiterführt. Die Motorfahrzeugversicherung hängt an drei Dingen:
- Halter: Der Fahrzeugausweis lautet auf dich. Geht das Auto auf jemand anderen über, braucht es einen neuen Ausweis (Art. 11 SVG).
- Kontrollschilder: Die Schildnummer ist dir zugeteilt, nicht dem Auto. Verkaufst du privat, nimmst du die Schilder ab.
- Versicherungsnachweis: Ohne ihn wird kein Auto zugelassen. Der Versicherer übermittelt ihn elektronisch, und nach der Übernahme durch einen anderen Halter braucht es einen neuen (Art. 3a VVV).
Der Käufer löst das Auto also mit seinem eigenen Nachweis ein, bei einem Versicherer seiner Wahl. Damit ist deine Haftpflicht für dieses Auto erledigt. Für die Kasko gilt grundsätzlich Art. 54 VVG; manche Policen regeln aber ausdrücklich, dass sie beim Halter- oder Eigentümerwechsel endet. So steht es zum Beispiel in den AVB von Generali (Ausgabe 2026).
Anders liegt der Fall, wenn jemand das Auto samt Schildern übernimmt, etwa in der Familie. Dann entscheidet der neue Halter, ob er die bestehende Police weiterführt oder eine eigene abschliesst. Mehr dazu im Ratgeber zum Halterwechsel beim Auto.
Tipp
Überlass deine Kontrollschilder nie einem privaten Käufer. Solange das Auto mit deinen Schildern fährt, läuft ein Schaden über deine Police und kann dich den Bonus kosten.
Was ist dein Auto wert?
Hol dir in wenigen Minuten ein kostenloses und unverbindliches Angebot.
Drei Wege für deine Police: umschreiben, ruhen lassen, aufheben
Was mit deinem Vertrag geschieht, hängt davon ab, was du mit den Schildern machst. Behalten darfst du sie nur, wenn du innert 14 Tagen ein anderes Auto einlöst (Art. 74 VZV). Sonst gibst du sie zurück oder hinterlegst sie.
| Schilder | Police | Prämie |
|---|---|---|
| ans nächste Auto | umschreiben oder Versicherer wechseln | wird angerechnet oder anteilig erstattet |
| hinterlegt | ruht (Sistierung) | Gutschrift nach AVB |
| zurückgegeben | Aufhebung verlangen | Rest anteilsmässig zurück |
Fahrzeugwechsel: Die Police zieht mit um
Löst du ein anderes Auto ein, übernimmst du die Schilder und lässt den Vertrag anpassen. Der Versicherer stellt für das neue Auto einen Versicherungsnachweis aus und rechnet die bereits bezahlte Prämie an. Gebunden bist du dabei nicht: Der Fahrzeugwechsel ist ein üblicher Anlass, den Versicherer zu wechseln. Welche Deckung zum nächsten Auto passt, klärt der Ratgeber Vollkasko oder Teilkasko.
Sistierung: Schilder hinterlegt, Versicherung ruht
Kommt das nächste Auto erst später, hinterlegst du die Schilder beim Strassenverkehrsamt. Dann ruht die Versicherung von Gesetzes wegen, und zwar ab dem Tag nach der Abgabe oder dem Versand per Post. Das Amt meldet die Hinterlegung dem Versicherer (Art. 68 SVG, Art. 8 VVV).
Was mit der Prämie geschieht, regeln die AVB, und zwar unterschiedlich. Generali etwa gewährt den Rabatt für die Ruhezeit erst ab 14 Tagen Hinterlegung, rechnet ihn bei der Wiedereinlösung an und zieht eine Bearbeitungsgebühr ab. Frag deshalb nach, wie lange die Police ruhen darf und wann die Gutschrift kommt.
Tipp
Schickst du die Schilder per Post, bewahre den Aufgabebeleg auf. Er zeigt, ab welchem Tag die Versicherung ruht.
Aufhebung: vorerst kein Auto mehr
Planst du kein neues Auto, gib die Schilder zurück und verlange beim Versicherer ausdrücklich die Aufhebung des Vertrags auf das Verkaufsdatum. AXA zum Beispiel nennt dafür den Kündigungsgrund «Versichertes Objekt verkauft» und erstattet die Jahresprämie anteilsmässig. Verlass dich nicht darauf, dass die Meldung des Strassenverkehrsamts genügt: Ohne deinen Auftrag kann der Vertrag einfach weiter ruhen.
Wie du die Schilder hinterlegst oder zurückgibst, steht im Ratgeber Auto abmelden nach dem Verkauf.
Rückerstattung: So viel Prämie bekommst du zurück
Die Prämie ist teilbar. Wird der Vertrag vorzeitig aufgelöst, schuldest du sie nur bis zu diesem Zeitpunkt (Art. 24 VVG); was du im Voraus bezahlt hast, steht dir anteilsmässig zu. Zwei Ausnahmen kennt das Gesetz:
- Hat der Versicherer nach einem Totalschaden bezahlt, bleibt die Prämie der laufenden Versicherungsperiode ganz geschuldet.
- Kündigst du nach einem Teilschaden im ersten Jahr nach Vertragsabschluss, behält der Versicherer die Prämie der laufenden Periode (Art. 42 VVG).
Rechenbeispiel mit runden Annahmen: Du hast am 1. Januar CHF 1’200 für das ganze Jahr bezahlt und verkaufst das Auto Ende September. Drei von zwölf Monaten sind nicht verbraucht, zurück kommen also rund CHF 300. Beim Fahrzeugwechsel wird dieser Betrag an die Prämie des neuen Autos angerechnet.
Die kantonale Motorfahrzeugsteuer rechnet nicht der Versicherer ab, sondern das Strassenverkehrsamt. Mehr dazu unter Steuern beim Autoverkauf.
Autoversicherung kündigen ohne Verkauf: Fristen und Sonderrechte
Willst du nur den Anbieter wechseln, gelten die ordentlichen Regeln:
- Vertragsablauf: In der Regel muss die Kündigung drei Monate vor Ablauf beim Versicherer sein. Sonst verlängert sich der Vertrag stillschweigend, von Gesetzes wegen höchstens um je ein Jahr (Art. 47 VVG).
- Nach drei Jahren: Auch ein länger abgeschlossener Vertrag ist auf das Ende des dritten und jedes folgenden Jahres kündbar, mit drei Monaten Frist (Art. 35a VVG).
- Nach einem Schadenfall: Verlangst du für einen Teilschaden eine Entschädigung, können beide Seiten aussteigen, laut Gesetz spätestens bei der Auszahlung (Art. 42 VVG). Die AVB geben dir oft Zeit bis 14 Tage, nachdem du von der Auszahlung erfahren hast. Kündigst du, endet die Deckung 14 Tage nach Eingang deiner Mitteilung.
- Prämienerhöhung: Dieses Recht steht nicht im Gesetz, sondern in den AVB. Bei Generali etwa muss die Änderung spätestens 25 Tage vor Ende des Versicherungsjahres angekündigt sein, und deine Kündigung muss am letzten Tag dieses Jahres eingetroffen sein.
Für alle Fälle gilt: Kündige schriftlich oder per E-Mail und verlange eine Bestätigung. Es zählt der Tag, an dem die Kündigung beim Versicherer eintrifft, nicht der Poststempel.
Die richtige Reihenfolge und was der Versicherer braucht
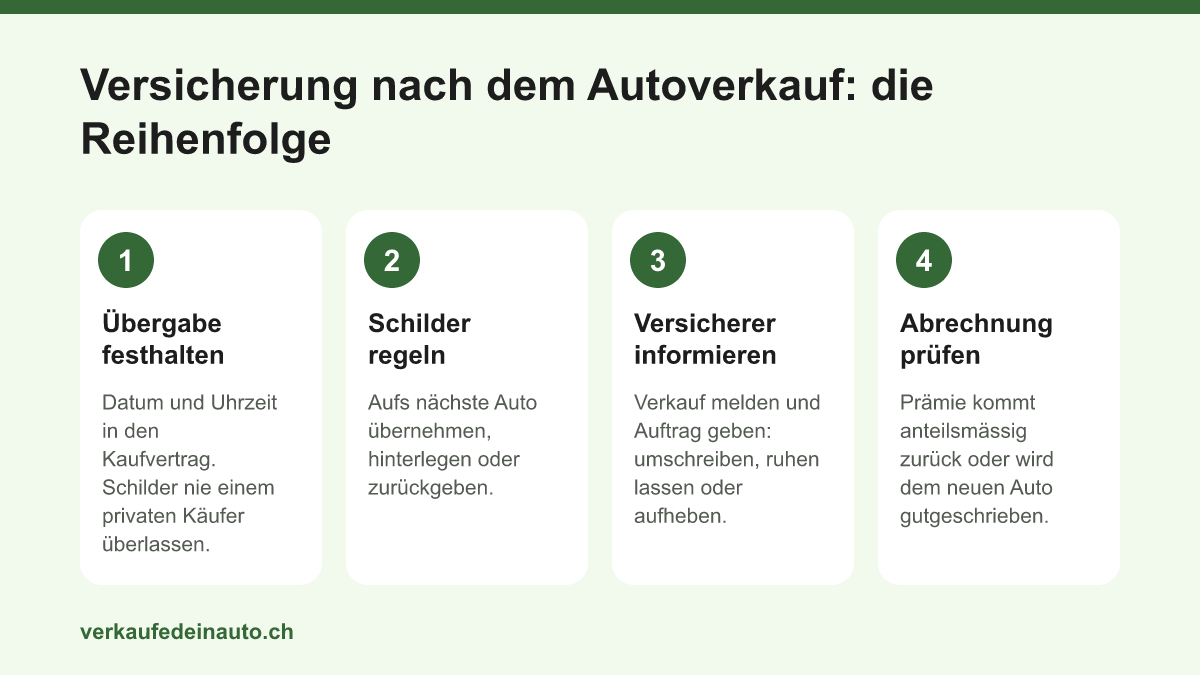
- Nicht vorzeitig kündigen: Solange das Auto eingelöst ist, braucht es die Haftpflicht, auch für Probefahrten.
- Übergabe festhalten: Datum und Uhrzeit gehören in den Kaufvertrag.
- Schilder regeln: aufs nächste Auto übernehmen, hinterlegen oder zurückgeben.
- Versicherer informieren: am besten am selben Tag und in Textform.
- Abrechnung prüfen: Stimmen Enddatum und Betrag der Rückerstattung oder Gutschrift?
In die Mitteilung an den Versicherer gehören:
- Policennummer und Kontrollschild
- Verkaufsdatum, auf Verlangen eine Kopie des Kaufvertrags
- dein Auftrag: Fahrzeugwechsel, Sistierung oder Aufhebung
- beim Fahrzeugwechsel die Angaben aus dem Fahrzeugausweis des neuen Autos
- deine IBAN für die Rückzahlung
Verkauf an Händler oder Online-Ankäufer
Übernimmt der Käufer die Abmeldung, ändert sich für deine Police wenig: Lass dir im Vertrag bestätigen, wer die Schilder zurückgibt und bis wann, und melde den Verkauf trotzdem selbst deinem Versicherer. Bei verkaufedeinauto.ch ist die Abmeldung beim Strassenverkehrsamt inklusive. Das feste Angebot beruht auf deinen Angaben und Fotos, bezahlt wird bei der Übergabe per Echtzeit-Überweisung (Instant Payment). Auch geleaste Autos sind möglich.
Fordere hier dein kostenloses Angebot an und regle Verkauf, Schilder und Versicherung in einem Zug.
Häufige Fragen
Endet die Autoversicherung beim Verkauf automatisch?
Nicht zuverlässig. Für das verkaufte Auto erlischt deine Haftpflicht, sobald der Käufer es mit einer anderen Versicherung einlöst (Art. 67 SVG). Dein Vertrag selbst wird aber erst umgeschrieben, sistiert oder aufgehoben, wenn der Versicherer weiss, was du willst. Gibst du nur die Schilder ab, kann die Police einfach weiter ruhen. Melde den Verkauf deshalb selbst, nenne das Datum und verlange in Textform den Fahrzeugwechsel oder die Aufhebung.
Bekomme ich die bezahlte Prämie nach dem Autoverkauf zurück?
Ja, anteilsmässig. Nach Art. 24 VVG ist die Prämie nur bis zur Auflösung des Vertrags geschuldet. Wechselst du das Auto, rechnet der Versicherer den unverbrauchten Teil an die neue Prämie an; hebst du den Vertrag auf, überweist er ihn. Keine Rückerstattung gibt es für die laufende Periode nach einem bezahlten Totalschaden und wenn du im ersten Vertragsjahr nach einem Teilschaden kündigst. Gib für die Auszahlung gleich deine IBAN an.
Kann der Käufer meine Autoversicherung übernehmen?
Rechtlich ja: Art. 54 VVG und Art. 67 SVG lassen den Vertrag auf den neuen Eigentümer beziehungsweise Halter übergehen, und dieser kann den Übergang innert 30 Tagen ablehnen. Praktisch braucht der Käufer für den neuen Fahrzeugausweis ohnehin einen eigenen Versicherungsnachweis und wählt dafür meist seinen eigenen Versicherer. Dann erlischt deine Haftpflicht für dieses Auto. Die Schildnummer bleibt in jedem Fall dir zugeteilt.
Soll ich die Versicherung schon vor dem Verkauf kündigen?
Nein. Solange das Auto auf dich eingelöst ist, muss die Haftpflicht bestehen; ohne sie sind auch keine Probefahrten möglich. Meldet der Versicherer dem Strassenverkehrsamt das Ende der Deckung, entzieht dieses den Fahrzeugausweis und lässt die Schilder einziehen (Art. 68 SVG, Art. 7 VVV). Ändere oder beende den Vertrag deshalb auf das Datum der Übergabe und erst, wenn der Verkauf feststeht.
Kann ich die Autoversicherung per E-Mail kündigen?
In der Regel ja. Das Versicherungsvertragsgesetz lässt für die Kündigung neben der Schriftform jede Form zu, die den Nachweis durch Text ermöglicht, also zum Beispiel eine E-Mail. Entscheidend ist, dass die Kündigung rechtzeitig beim Versicherer eintrifft. Verlange eine Bestätigung mit dem Enddatum. Läuft eine Frist bald ab, schickst du zur Sicherheit zusätzlich einen eingeschriebenen Brief.
Quellen
- Versicherungsvertragsgesetz (VVG), Art. 24, 35a, 42, 47 und 54 – Fedlex
- Strassenverkehrsgesetz (SVG), Art. 11, 63, 67 und 68 – Fedlex
- Verkehrsversicherungsverordnung (VVV), Art. 3a, 7 und 8 – Fedlex
- TCS: Autoversicherung wechseln und Fahrzeug einlösen
- AXA: Versicherungsvertrag kündigen (Fristen, Verkauf des versicherten Objekts)
- Generali: Allgemeine Versicherungsbedingungen Fahrzeugversicherung, Ausgabe 2026