Vendre une voiture financée: comment faire malgré un crédit en cours
Crédit privé, réserve de propriété ou code 178? C’est ce qui détermine si vous pouvez vendre tout de suite, comment rembourser le solde restant dû et ce que l’acheteur voudra voir.
En bref
- Crédit privé: la voiture vous appartient, vous pouvez la vendre; le crédit continue.
- Réserve de propriété ou code 178: vente seulement avec l’accord du prêteur.
- Crédit à la consommation: remboursement anticipé sans intérêts pour la durée restante.
Vendre une voiture financée est presque toujours possible en Suisse, mais pas toujours sans la banque. Une seule question est décisive: à qui appartient la voiture aujourd’hui? Avec un crédit privé, à vous. Avec un financement assorti d’une réserve de propriété ou avec un leasing, à quelqu’un d’autre, et la vente nécessite alors son accord.
Vous lirez ici comment identifier votre type de financement, ce que coûte le remboursement anticipé et comment procéder étape par étape jusqu’à la remise. Ce texte fournit des informations générales et ne remplace pas un conseil juridique ou fiscal; c’est votre contrat qui fait foi.
Vendre une voiture financée: à qui appartient-elle?
Trois documents vous aident: le contrat de crédit, le permis de circulation et, en cas de doute, un renseignement de l’office des poursuites. Le permis de circulation n’indique certes que le détenteur, pas le propriétaire (art. 78 OAC), mais il fait apparaître un éventuel code 178. Un document comme le «Fahrzeugbrief» allemand, que la banque conserve en garantie, n’existe pas en Suisse.
Crédit privé: la voiture vous appartient
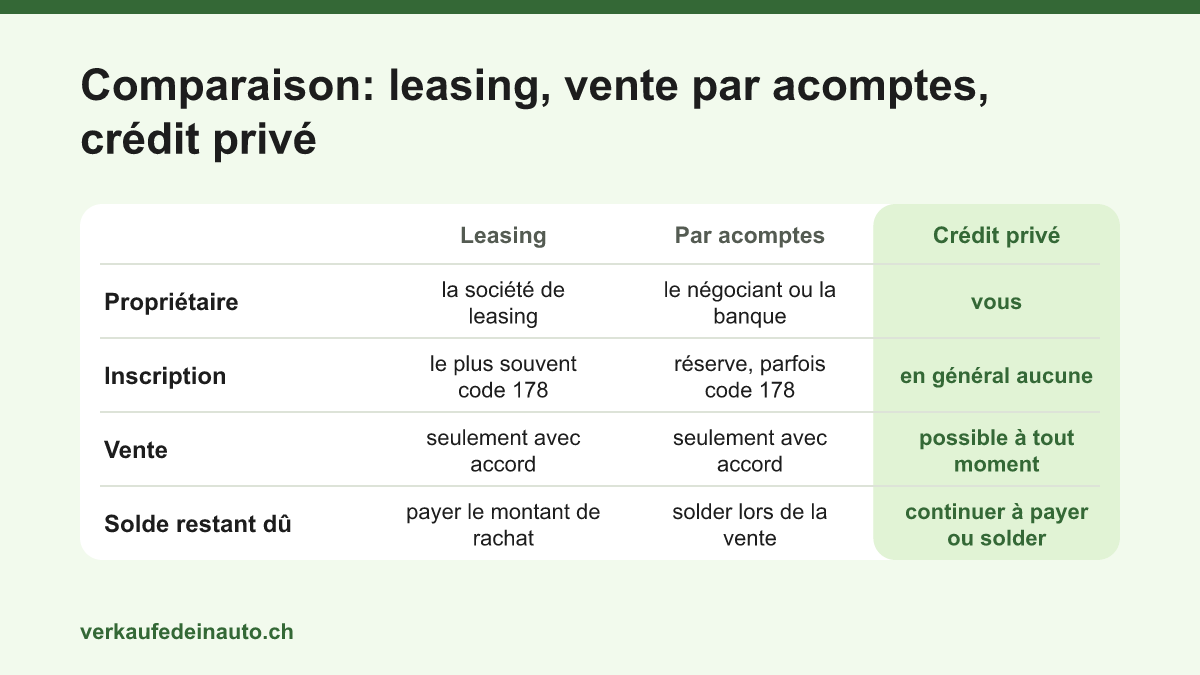
Avec un crédit privé (dans la loi: crédit au comptant), la banque n’a rien à voir avec la voiture, et la propriété vous est transférée immédiatement; c’est ainsi que le décrit l’Association Suisse des Sociétés de Leasing. Il n’y a donc en règle générale aucune inscription à l’office des poursuites ni dans le permis de circulation. Vous pouvez vendre la voiture à tout moment; BANK-now le précise expressément pour son crédit auto. Le crédit est votre dette personnelle: il continue de courir sans changement après la vente, ou vous le remboursez avec le produit de la vente.
Vente par acomptes: réserve de propriété et code 178
Il en va autrement avec un contrat de vente par acomptes (achat à tempérament) ou un crédit affecté à l’achat: il est en général convenu que la propriété ne vous est transférée qu’avec la dernière mensualité. Le contrat doit indiquer à qui appartient la voiture jusque-là (art. 10 LCC). Juridiquement, il s’agit d’une réserve de propriété. Elle n’est valable que si elle est inscrite au registre de l’office des poursuites de votre domicile (art. 715 CC). Sans inscription, la propriété vous a été transférée lors de la remise; le négociant peut toutefois encore faire procéder à l’inscription plus tard, et la dette découlant du contrat reste la vôtre dans tous les cas.
À cela peut s’ajouter le code 178 «Changement de détenteur interdit» dans le permis de circulation. Il bloque le transfert: le Service des automobiles ne délivre pas de permis au nom d’un nouveau détenteur tant que la personne bénéficiaire n’a pas donné son accord (art. 80 et 81 OAC). On le connaît dans le cadre du leasing, mais il existe aussi pour les crédits: Appenzell Rhodes-Extérieures cite expressément la vente par acomptes, et l’Argovie le financement en plus du leasing.
Leasing: la voiture appartient à la société de leasing
Vous ne pouvez pas vendre une voiture en leasing de votre propre chef. La vente n’est possible que si la société de leasing donne son accord et indique un montant de rachat. verkaufedeinauto.ch achète aussi des voitures en leasing et règle le décompte avec la société de leasing; la page Vendre une voiture en leasing en montre le déroulement. Ce qui s’applique à la résiliation et à la restitution figure dans le guide sur la fin de leasing.
Combien vaut votre voiture ?
Recevez en quelques minutes une offre gratuite et sans engagement.
Vendre sans accord: pourquoi cela peut être punissable
Si, juridiquement, la voiture appartient encore au négociant, à la banque ou à la société de leasing, elle vous est seulement confiée. Quiconque s’approprie une chose appartenant à autrui qui lui a été confiée, pour se procurer ou procurer à un tiers un enrichissement illégitime, commet un abus de confiance, passible d’une peine privative de liberté de cinq ans au plus ou d’une peine pécuniaire (art. 138 CP). Le Tribunal fédéral a jugé ainsi la revente d’une voiture sous réserve de propriété inscrite (ATF 82 IV 182), et des tribunaux ont aussi statué dans ce sens pour la vente de voitures en leasing. Avec un crédit privé, la question ne se pose pas, car la voiture vous appartient.
Rembourser un crédit par anticipation: ce que la loi garantit
Les crédits à la consommation de CHF 500 à CHF 80’000 sont en général soumis à la loi fédérale sur le crédit à la consommation (LCC). Elle vous permet de rembourser le crédit par anticipation (art. 17, al. 1, LCC). Vous ne devez alors plus d’intérêts pour la durée restante, et les frais afférents à cette période doivent être réduits de manière équitable (art. 17, al. 2, LCC). Ce droit doit figurer dans le contrat (art. 9 LCC), et le contrat ne peut pas y déroger à votre détriment (art. 37 LCC).
Cembra, par exemple, écrit que le financement peut être remboursé en tout ou en partie sans autres frais. Demandez par écrit le montant de remboursement, c’est-à-dire la somme encore due à une date donnée; il diminue à chaque mensualité. Pour les crédits plus élevés et pour les véhicules d’entreprise, c’est le contrat qui fait foi.
Solde restant dû face à la valeur de la voiture: le calcul avant la vente
Une simple comparaison montre si la vente est rentable: combien la voiture rapporte-t-elle aujourd’hui, et combien le prêteur demande-t-il pour le remboursement? Vous évaluez la valeur de marché grâce à une estimation gratuite et en consultant les annonces de voitures comparables. Deux exemples avec des chiffres hypothétiques, tous deux avec un solde restant dû de CHF 12’000:
| Prix de vente | Calcul | Résultat |
|---|---|---|
| CHF 18’000 | 18’000 − 12’000 | il vous reste CHF 6’000 |
| CHF 10’000 | 10’000 − 12’000 | il manque CHF 2’000 |
Si la voiture vaut moins que le solde restant dû
Vous avez alors trois possibilités. Vous payez la différence avec vos économies. Vous gardez la voiture jusqu’à ce que la dette soit descendue sous sa valeur. Ou vous vendez et continuez à rembourser le reste par mensualités; ce n’est possible qu’avec un crédit privé, car la voiture n’y sert pas de garantie. En cas de réserve de propriété, le prêteur ne libère en général la voiture qu’une fois toute la dette réglée. Si la situation financière devient tendue, parlez-en tôt avec lui ou avec un service de conseil en désendettement.
Faire radier le code 178 et la réserve de propriété
Seule la personne bénéficiaire peut lever le code 178, donc en règle générale la banque ou la société de leasing qui l’a demandé. Cela se fait par voie électronique, via le service de clearing de la Centrale d’information de crédit (ZEK); vous en faites la demande au prêteur.
Le Service des automobiles a ensuite besoin de deux choses: la levée du code et l’original du permis de circulation, par la poste ou au guichet. Le code n’est radié qu’une fois un nouveau permis délivré; un permis annulé portant le code 178 reste bloqué. Si la voiture est immatriculée directement au nom de l’acheteur, le canton de Berne, par exemple, radie le code en même temps que l’immatriculation. Exemples (état: septembre 2026):
| Canton | Émolument | Délai, remarque |
|---|---|---|
| Zurich | gratuit | par la poste dans les 5 jours ouvrables, au guichet immédiatement |
| Berne | CHF 20 par la poste, CHF 25 au guichet | si le détenteur ne change pas |
| Argovie | gratuit | en règle générale 1 à 2 jours ouvrables |
Appenzell Rhodes-Extérieures demande CHF 50 en plus de l’émolument pour le nouveau permis. À Zurich, vous vérifiez en ligne, avec le numéro matricule figurant dans le permis de circulation, si le code est encore inscrit. S’il a été demandé au moyen du formulaire papier, par exemple par un particulier, cette même personne doit signer l’original du formulaire officiel de radiation.
La réserve de propriété est radiée par l’office des poursuites à la demande du négociant ou de la banque mentionnée dans le registre. Si vous faites la demande vous-même, il vous faut le consentement écrit de l’ayant droit. La radiation est gratuite.
L’ordre à suivre: du solde restant dû à la remise
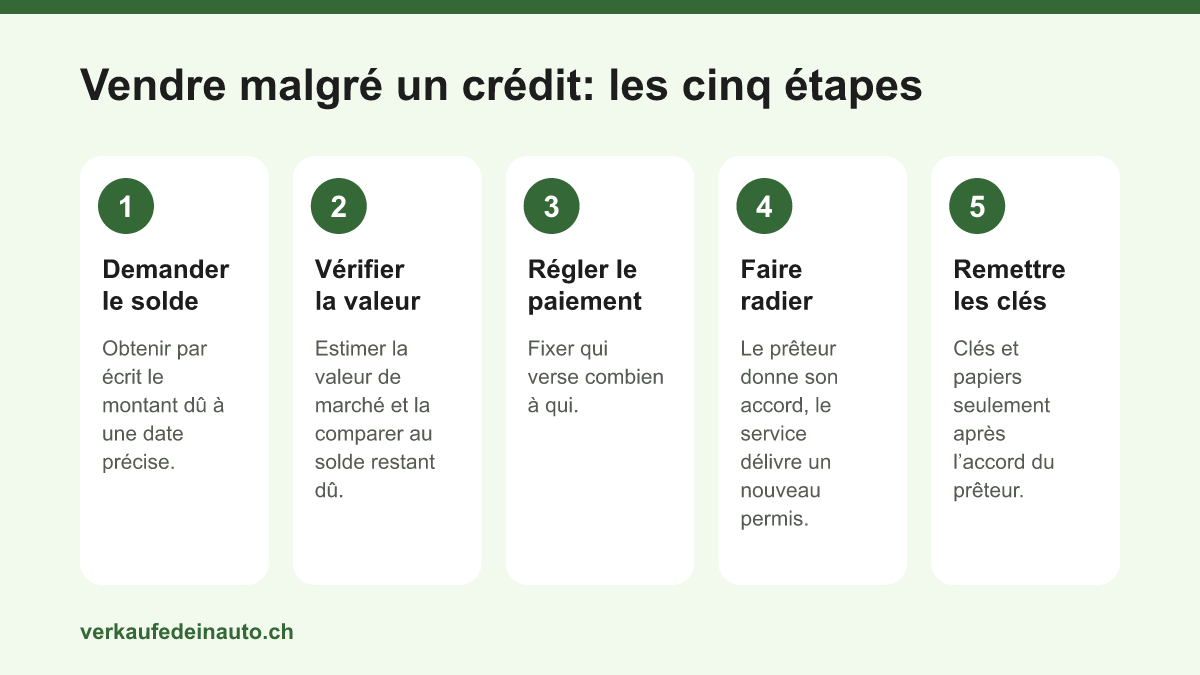
- Demander le montant de remboursement. Le prêteur vous indique par écrit ce qui reste dû au jour souhaité et où le verser.
- Vérifier la valeur. Si le prix que vous pouvez obtenir ne couvre pas le montant de remboursement, clarifiez d’abord d’où viendra la somme manquante.
- Régler le paiement. Le plus judicieux est que l’acheteur verse le montant de remboursement directement au prêteur, et le reste à vous.
- Faire radier l’inscription. Une fois le paiement reçu, le prêteur lève le code 178 et fait radier la réserve de propriété; le Service des automobiles délivre un permis sans code.
- Remettre la voiture. Les clés et les papiers changent de mains dès que la levée est accordée. Vient ensuite le changement de détenteur.
Précisez dans le contrat de vente qui verse quel montant sur quel compte, et que la remise n’a lieu qu’après la levée de l’inscription. Avec un crédit privé, les étapes trois et quatre ne sont pas nécessaires: vous vendez la voiture comme n’importe quelle autre et décidez ensuite si vous remboursez le crédit.
Conseil
Demandez au prêteur une confirmation écrite attestant qu’avec le paiement du montant de remboursement, toutes les créances sont éteintes et que l’inscription sera levée. Joignez-en une copie au contrat de vente.
Les justificatifs qu’un acheteur demande
- le permis de circulation sans code 178 ou la confirmation que la levée a été accordée
- la confirmation écrite du prêteur indiquant le montant de remboursement, la date et le compte
- en cas de réserve de propriété, la confirmation de la radiation ou une attestation de l’office des poursuites indiquant qu’aucune inscription n’existe à votre nom
Le registre des pactes de réserve de propriété est public. L’acheteur peut lui aussi se renseigner auprès de l’office des poursuites de votre domicile; le renseignement coûte CHF 9, un extrait écrit ou une attestation CHF 8 de plus par page (art. 37 OELP). Le Tribunal fédéral attend des négociants en voitures d’occasion qu’ils consultent le registre avant l’achat (ATF 113 II 397). En tant que vendeur, vous garantissez de toute façon à l’acheteur qu’aucun tiers ne pourra lui reprendre la voiture en faisant valoir un droit (art. 192 CO).
Si la voiture financée provient d’une succession, les règles applicables aux héritiers s’y ajoutent; elles figurent dans le guide Vendre une voiture héritée.
Si vous voulez vendre votre voiture financée, vous pouvez aussi la proposer à verkaufedeinauto.ch. Indiquez dans votre demande le prêteur et le solde restant dû; la suite est alors convenue avec vous. S’il existe une réserve de propriété ou un code 178, l’accord du prêteur est nécessaire avant la remise. L’offre ferme se fonde sur vos indications et vos photos; l’estimation en ligne est gratuite et sans engagement. Le paiement se fait lors de la remise par virement instantané (Instant Payment); la désimmatriculation est comprise. Accéder à l’offre.
Questions fréquentes
Puis-je vendre une voiture financée si le crédit court encore?
Oui, si la voiture vous appartient. C’est le cas avec un crédit privé: vous la vendez comme n’importe quelle autre voiture et continuez à rembourser le crédit ou le remboursez par anticipation. S’il existe une réserve de propriété ou si le code 178 figure dans le permis de circulation, il vous faut d’abord l’accord du prêteur. En règle générale, il libère la voiture dès que le solde restant dû est payé.
Comment savoir si une réserve de propriété est inscrite?
Regardez d’abord le contrat: si la propriété ne vous est pas transférée immédiatement, il doit indiquer le propriétaire. L’office des poursuites de votre domicile, qui tient le registre, vous donne la certitude; ce registre est public, et un renseignement coûte CHF 9. Si vous avez déménagé récemment, renseignez-vous aussi à votre ancien domicile: l’inscription y produit encore ses effets pendant trois mois.
Que coûte le remboursement anticipé d’un crédit auto?
Si le crédit est soumis à la loi sur le crédit à la consommation, vous ne devez plus d’intérêts pour la durée restante, et le prêteur doit réduire de manière équitable les frais afférents à cette période (art. 17 LCC). Vous payez donc ce qui reste dû le jour du remboursement. Le prêteur vous indique le montant exact; faites-le-vous confirmer par écrit, avec la date.
L’acheteur peut-il reprendre mon crédit?
Seulement si le prêteur est d’accord. L’acheteur ne prend votre place que s’il conclut un accord à ce sujet avec le prêteur (art. 176 CO). Sans cet accord, vous restez redevable des mensualités, même si l’acheteur vous promet de les payer. Il est plus simple de rembourser le crédit avec le prix de vente.
Dois-je dire à l’acheteur que la voiture est financée?
Pas avec un crédit privé: c’est votre dette personnelle, et elle ne grève pas la voiture. Avec une réserve de propriété ou le code 178, vous devez le signaler: avec le code, l’acheteur ne peut pas immatriculer la voiture à son nom, et sous réserve de propriété, elle ne vous appartient pas encore. Si vous dissimulez intentionnellement le droit d’un tiers, une exclusion de la garantie dans le contrat ne vous sert à rien non plus (art. 192 CO).
Sources
- Loi fédérale sur le crédit à la consommation (LCC), art. 7, 9, 10, 17 et 37 – Fedlex
- Ordonnance concernant l’inscription des pactes de réserve de propriété – Fedlex
- Ordonnance réglant l’admission à la circulation routière (OAC), art. 78, 80 et 81 – Fedlex
- Association Suisse des Sociétés de Leasing (ASSL): modèles de financement des véhicules
- Cembra: Financement – Puis-je rembourser de manière flexible?
- Canton de Zurich: code 178 «Changement de détenteur interdit» (en allemand)
- Canton de Berne: Empêcher un changement de détenteur (code 178)